Os quatro gigantes da tecnologia torram US$ 410 bilhões em infraestrutura de inteligência artificial num único ano. A conta, porém, não fecha nos balanços deles: ela cai no colo de quem precisa de crédito para tocar o negócio.
O volume é tão assustador que supera, em proporção do PIB, o auge da bolha da internet e o boom do shale oil. Entender para onde vai esse dinheiro explica por que o custo de capital subiu para todo mundo — e por que as ações de IA podem estar perigosamente caras.
A escala que assusta até o Vale do Silício
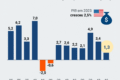
Microsoft, Google, Amazon e Meta elevaram o capex de IA em 77% em 2025, projetando US$ 725 bilhões para 2026. Para calibrar: a farra da internet em 2000 consumiu 0,5% do PIB americano; o xisto, 0,6%. A IA já passa de 1,4%.
Não é só grana grande. A Anthropic, uma única startup, comprometeu US$ 518 bilhões em capacidade de computação — mais de dez vezes sua receita anualizada. A esmagadora maioria desse capital vem de dívida corporativa. É aí que o mercado financeiro começa a sentir o tranco.
O primeiro efeito: seu crédito ficou mais caro
Emissões recorde das big techs sugam liquidez do mercado de capitais. Resultado: o yield absoluto das empresas sobe, puxado pelos Treasuries de 10 anos perto de 5%. Os spreads até estão baixos (80 pontos-base), mas o preço final do dinheiro está nas alturas.
Dados do J.P. Morgan mostram que as techs já pagam prêmio de 30 pontos-base acima do mercado geral. O custo de novas emissões multiplicou-se em relação a 2024. A evidência incipiente aponta contágio:
- Empresas menores e de outros setores pagam mais pelo mesmo dinheiro.
- Setores com retorno sobre capital menor que o custo da dívida ficam estrangulados.
- O efeito ainda é moderado, mas a trajetória é clara e ascendente.
Quando os gigantes emitem em escala industrial, os pequenos financiam a festa.
A disputa silenciosa: Tesouro americano vs. Big Techs
O segundo choque é estrutural. Os EUA chegam a 2025 com dívida acima de 100% do PIB, déficit de 6% e gasto com juros acima de US$ 1 trilhão ao ano. O Tesouro precisa rolar essa montanha a taxas históricas, competindo dólar a dólar com a emissão privada de IA.
O Fed de Dallas estima que a dívida ligada à IA em 2026 equivalerá a um oitavo de toda a emissão do Tesouro. Kevin Warsh, ex-diretor do Fed, define o momento como a transição do “excesso global de poupança” para uma “disputa por capital”.
O paradoxo é brutal: os investimentos que prometem crescimento futuro encarecem o capital necessário para que esse crescimento aconteça no presente.
Valuation: barato no P/L, caríssimo no CAPE
As ações de IA estão bem precificadas? Depende da métrica. O P/L futuro roda a 19 vezes, na média de cinco anos. Mas o CAPE de Shiller — que suaviza ciclos — marca 41 vezes, colado no pico de 44 vezes da bolha pontocom.
As “Sete Magníficas” valem 30% a mais que o resto do S&P 500. Modelos históricos projetam retorno anualizado de 5% a 6% para a bolsa americana na próxima década, metade da média secular. Não é bolha declarada, mas certamente não é pechincha.
A pressão chinesa e o sinal de alerta no CDS
Do lado da receita, modelos chineses de código aberto chegam 60% a 90% mais baratos e já respondem por 46% do volume de tokens corporativos em plataformas relevantes. As margens que justificam os múltiplos atuais estão sendo comprimidas.
Do lado do custo, muitas startups carregam compromissos fixos de computação estratosféricos contra receitas incertas. Não por acaso, o mercado de CDS (seguro contra calote) das big techs disparou recentemente. Investidores profissionais estão comprando proteção.
O que observar daqui para frente
O mercado aposta trilhões numa promessa de produtividade que ainda não apareceu no PIB. A cadeia entre eficiência na tarefa e crescimento econômico é longa, vazada e demorada. O risco central não é a IA falhar, mas entregar menos ou mais tarde do que o preço atual embute.
Enquanto os ganhos de produtividade não viram lucro real, a conta dos juros altos e do crédito caro chega todo mês. Para o empresário e o investidor, a lição prática é clara: modele seus cenários com custo de capital elevado por mais tempo. Disciplina fiscal e balanços líquidos deixaram de ser virtude conservadora para virar condição de sobrevivência numa economia onde o setor privado disputa capital com o Estado em escala de guerra.