Investidores estão virando as costas para a tese de crescimento excepcional dos Estados Unidos e correndo para a segurança dos títulos públicos. O gatilho não foi um dado macroeconômico fraco, mas sim a constatação de que a revolução da inteligência artificial pode estar cobrando a conta antes de entregar o lucro prometido.
O rendimento real do Tesouro americano de dez anos — referência global para custo de capital — despencou para 2,58%, menor patamar desde setembro. A movimentação apaga semanas de apostas em juros altos sustentados por uma economia superaquecida.
O balde de água fria nos balanços das big techs
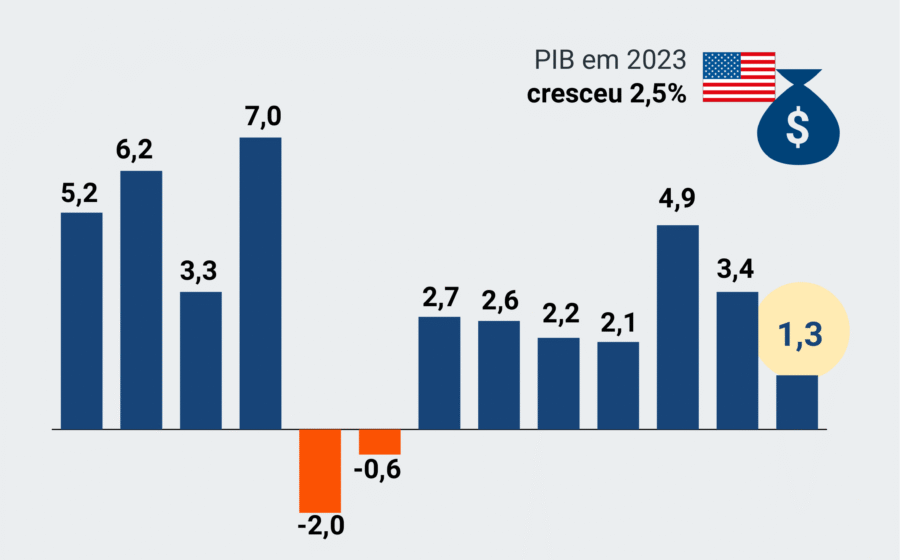
O estopim veio na quinta-feira (29), quando o PIB dos EUA surpreendeu ao crescer 3,4% no terceiro trimestre. No mesmo dia, a Alphabet viu suas ações caírem 13% após reportar fluxo de caixa livre negativo pela segunda vez na história.
Não foi um caso isolado. Meta, Amazon e Intel também assustaram o mercado com uma equação perigosa: investimentos de capital (capex) disparando enquanto a receita dá sinais de desaceleração. O resultado foi uma queda de 2% no Nasdaq 100, empurrando o índice para território de correção técnica.
- Alphabet: Fluxo de caixa livre negativo; capex recorde.
- Meta/Amazon/Intel: Gastos com infraestrutura de IA explodindo; crescimento de receita arrefecendo.
- Nasdaq 100: Queda acumulada leva índice à correção (>10% do topo).
Quando a narrativa da IA para de sustentar o preço
Para Bill Campbell, gestor da DoubleLine, o mercado precificou um cenário perfeito que não se materializou: “Apostávamos em crescimento forte sustentado por IA e alívio geopolítico. Agora, reavaliamos tudo”.
A leitura de Priya Misra, da JPMorgan Asset Management, resume o dilema: os dados econômicos atuais continuam robustos, mas o mercado vive no futuro. Uma reavaliação do retorno sobre investimento em IA força, mecanicamente, uma reavaliação do PIB potencial.
A concentração de risco que assusta os economistas
Vincent Reinhart, economista-chefe da BNY Investments, aponta o dedo na ferida: a composição do crescimento é frágil. “Depende demais de gastos em tecnologia. E não é só nos EUA, é um fenômeno global”.
Robert Sockin, da PGIM, usa o termo “caudas mais grossas” para descrever o cenário. A probabilidade de recessão, que era de 10% no início do ano, subiu para 20% no mês passado e, após as últimas semanas, pode estar beirando 25%. O superaquecimento setorial, segundo ele, costuma anteceder ciclos de baixa.
O contra-argumento: comparação difícil, não fraqueza
Nem todos veem o copo meio vazio. Jason Granet, da BNY, lembra que as comparações anuais são brutais para quem cresceu triple dígitos em 2023. “O crescimento pode estar desacelerando na margem, mas isso não indica fraqueza estrutural da economia”.
O próprio presidente do Fed, Kevin Warsh, tentou acalmar os ânimos alegando que a força econômica não está restrita a nichos. Porém, a própria autoridade admitiu: “Essa narrativa é muito mais difícil de sustentar agora do que alguns trimestres atrás”.
O que observar daqui para frente
O termômetro nos próximos meses será a capacidade das big techs converterem capex em receita incremental. Se o fluxo de caixa não virar positivo no próximo trimestre, a migração para títulos deixará de ser tática e virará estratégica. Fique atento às falas do Fed sobre “crescimento amplo” e aos dados de investimento fixo não residencial: eles ditarão se a correção vira crise ou oportunidade de entrada.