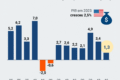
Investidores estão virando as costas para a narrativa de crescimento americano excepcional e correndo para a segurança dos Treasuries. O gatilho não foi um dado fraco — a economia cresceu 3,4% no terceiro trimestre, acima das projeções — mas sim a constatação de que a engrenagem por trás dessa expansão range perigosamente.
A rentabilidade real do título de dez anos desabou para 2,58%, menor nível desde setembro. Movimento idêntico ocorreu nos vencimentos de cinco e trinta anos. A mensagem do mercado é clara: o prêmio de risco das ações, especialmente as de tecnologia, deixou de compensar.
O que os balanços revelaram que o PIB escondeu
A semana de resultados do terceiro trimestre expôs rachaduras nas big techs que sustentavam a tese de investimento. O Nasdaq 100 entrou em território de correção, acumulando queda de 2% apenas nos últimos dias.
O caso mais emblemático foi o da Alphabet. A ação despencou 13% em um único pregão após a empresa reportar fluxo de caixa livre negativo pela segunda vez na história desde o IPO de 2004. Meta, Amazon e Intel também decepcionaram: investimentos de capital dispararam enquanto a receita dava sinais de desaceleração em segmentos-chave.
- Alphabet: fluxo de caixa livre negativo pela 2ª vez desde 2004
- Nasdaq 100: correção de 2% na semana, somando perdas anteriores
- Treasury 10 anos (real): 2,58% — piso desde setembro
A dependência perigosa de um único motor
Economistas há tempos alertam: a composição do crescimento americano tornou-se excessivamente concentrada em gastos com tecnologia. Vincent Reinhart, economista-chefe da BNY Investments, resume: “Não é preciso ser pessimista em relação à tecnologia para ficar preocupado. A dependência é o risco”.
Robert Sockin, da PGIM, batizou o cenário atual de “história das caudas mais grossas”. A probabilidade de recessão, que era de 10% no início do ano, subiu para 20% no mês passado e, nas contas dele, já beira 25%. O superaquecimento impulsionado por investimentos massivos em IA costuma anteceder contrações cíclicas.
O Fed tenta acalmar, mas a narrativa racha
Kevin Warsh, presidente do Federal Reserve, tentou minimizar: a força da economia não estaria “concentrada apenas em nichos restritos”. A própria autoridade monetária, porém, manteve os juros inalterados entre 3,75% e 4%, sinalizando cautela.
Priya Misra, da JPMorgan Asset Management, aponta o cerne da questão: “Não há indícios de desaceleração nos dados econômicos atuais. Mas os mercados olham para o futuro. Uma reavaliação da IA implica uma reavaliação das expectativas de crescimento”.
O efeito comparativo que ninguém comenta
Jason Granet, da BNY, traz uma perspectiva técnica crucial: as comparações ano a ano tornaram-se brutais para as big techs. Como essas empresas cresceram de forma explosiva em 2023, superar esses números em 2024 é matematicamente mais difícil. Desaceleração no ritmo não significa fraqueza estrutural — mas o mercado precifica como se significasse.
O que observar daqui para frente
O fluxo para títulos públicos não é apenas proteção temporária contra volatilidade. Sinaliza realocação estrutural de portfólios. Se o capex em IA continuar subindo sem correspondente aceleração de receita, a correção no Nasdaq pode se aprofundar e arrastar os índices amplos. Acompanhe de perto: fluxo de caixa livre das megacaps, revisões de guidance para o quarto trimestre e leilões de Treasuries de longo prazo. A resposta do mercado a esses indicadores ditará se estamos diante de um ajuste saudável ou do início de uma rotação de regime.