Dois investidores com R$ 2 milhões, perfil idêntico e acesso aos mesmos produtos. Um deve concentrar no CDI, o outro no IPCA+. A diferença não está no mercado, mas no calendário de cada um.
O ponto de partida não é a taxa do dia. São os compromissos que o patrimônio precisa honrar, as datas em que o dinheiro será sacado e as restrições reais de quem investe. Só depois entram os prêmios que o mercado oferece.
O prazo dita a regra, mas não decide sozinho
Quem vai comprar um imóvel daqui a dois anos não pode se dar ao luxo de ver o principal oscilar. Aplicações atreladas ao CDI ou à Selic, com liquidez diária ou vencimento alinhado à data da compra, tiram a volatilidade da equação. O rendimento pode não ser o maior do período, mas a previsibilidade protege o plano.
Um prefixado com vencimento no mesmo mês pode pagar mais, desde que o risco de crédito seja aceitável e a taxa compense. O problema surge se houver necessidade de vender antes do prazo: a marcação a mercado pode transformar ganho em perda no momento errado.
No médio prazo, o prêmio implícito fala mais alto
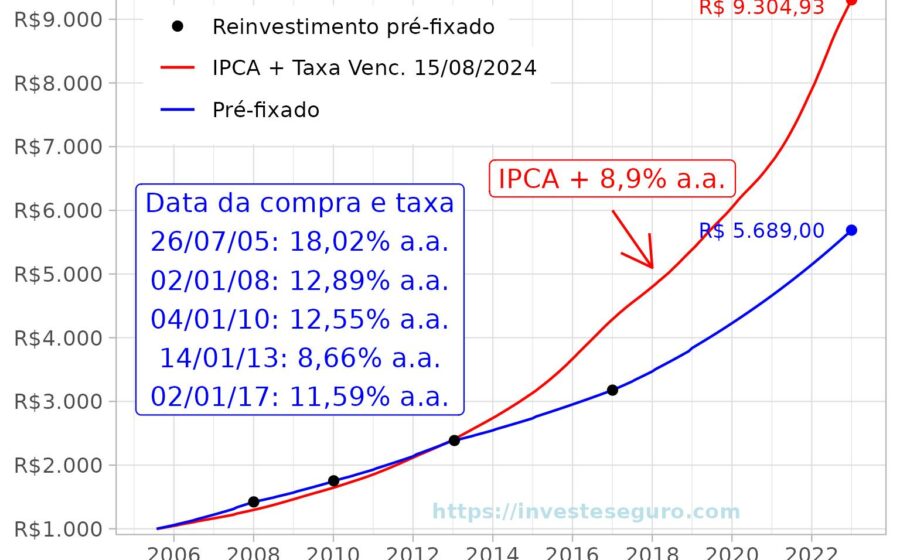
Entre quatro e cinco anos, prefixados entram no radar. A conta é simples: compare a taxa nominal do prefixado com a taxa real do IPCA+ mais a inflação esperada. O resultado revela a inflação implícita — o patamar a partir do qual um vence o outro.
Exemplo prático:
- Prefixado: 13% ao ano
- IPCA+: juros reais de 7% ao ano
- Inflação de equilíbrio: aproximadamente 5,6% ao ano
Se a inflação real ficar abaixo de 5,6%, o prefixado rende mais no papel. Acima disso, o IPCA+ leva vantagem. A decisão não é um palpite sobre a Selic, mas uma avaliação se o prêmio embutido no título compensa o risco de errar a projeção.
Longo prazo: poder de compra não é opcional
Em horizontes de dez a quinze anos, a incerteza inflacionária domina. Saber o valor nominal do resgate não adianta se não se sabe o que ele comprará. Títulos IPCA+ travam uma taxa real e, mantidos até o vencimento, eliminam a surpresa do poder de compra.
Um Tesouro IPCA+ pagando inflação mais 6,5% ao ano permite planejar o crescimento real do patrimônio — desde que o vencimento e as condições do título casem com o objetivo.
Restrições pessoais mudam a matemática
Dois investidores com o mesmo capital podem ter carteiras radicalmente diferentes:
- Investidor A: precisa de R$ 1 milhão nos próximos três anos para imóvel e despesas familiares. Liquidez e baixa volatilidade são inegociáveis.
- Investidor B: tem reservas separadas para emergências e curto prazo. O foco é a aposentadoria daqui a quinze anos. Pode alongar prazos e aceitar marcação a mercado.
Tolerância a oscilações, dependência de retiradas, estabilidade da renda e colchão de emergência são variáveis que pesam tanto quanto a curva de juros.
O cenário econômico informa, não comanda
Juros reais elevados tornam IPCA+ mais atraentes. Prêmios generosos na inflação implícita favorecem prefixados. Mas esses ajustes táticos devem respeitar os limites impostos pelos compromissos e pela capacidade de absorver perdas temporárias.
Não existe proporção ideal universal. Existe a distribuição que permite cumprir os objetivos mesmo quando as previsões falham. A melhor alocação não é a que acerta o indexador vencedor — é a que garante que o plano sobreviva ao erro.
O que observar daqui para frente
Monte a grade de compromissos com datas e valores. Defina quais recursos precisam de proteção nominal (curto prazo) e quais exigem proteção real (longo prazo). Use os prêmios de mercado apenas para ajustar a margem, nunca para inverter a lógica do planejamento. E revise a alocação sempre que um compromisso mudar de data ou valor — não quando a taxa do dia mudar.