O Banco Central cortou a projeção do PIB deste ano para 1,8% e cravou 1,4% para 2027, sinalizando uma economia mais fraca por mais tempo. A inflação, por sua vez, só deve beijar o centro da meta de 3% em março de 2029. O que isso significa para o seu bolso e para os juros nos próximos meses?
O raio-X da revisão: por que o PIB caiu agora
O relatório de política monetária divulgado nesta quinta-feira (24) incorpora os primeiros sinais do terceiro trimestre. A atividade veio mais fraca que o esperado e a composição do crescimento do segundo trimestre desapontou.
Pelo lado da oferta, indústria e serviços perderam fôlego. O mercado de trabalho deu sinais de acomodação e o consumo das famílias recuou. Em resumo: a transmissão dos juros altos finalmente apareceu nos dados reais.
Para 2027, o cenário não melhora. A projeção assume Selic elevada por período prolongado, ociosidade reduzida e impulsos fiscal e de crédito perdendo força. Some-se a isso uma agropecuária menos vigorosa — pressionada por El Niño intenso, insumos caros e endividamento recorde dos produtores.
Juros altos por mais tempo: o horizonte que ninguém comenta
O BC mira o primeiro trimestre de 2028 como horizonte relevante. Lá, a inflação projetada é de 3,2%. No primeiro trimestre de 2029, cai para 3,1% — ainda acima do centro da meta (3%).
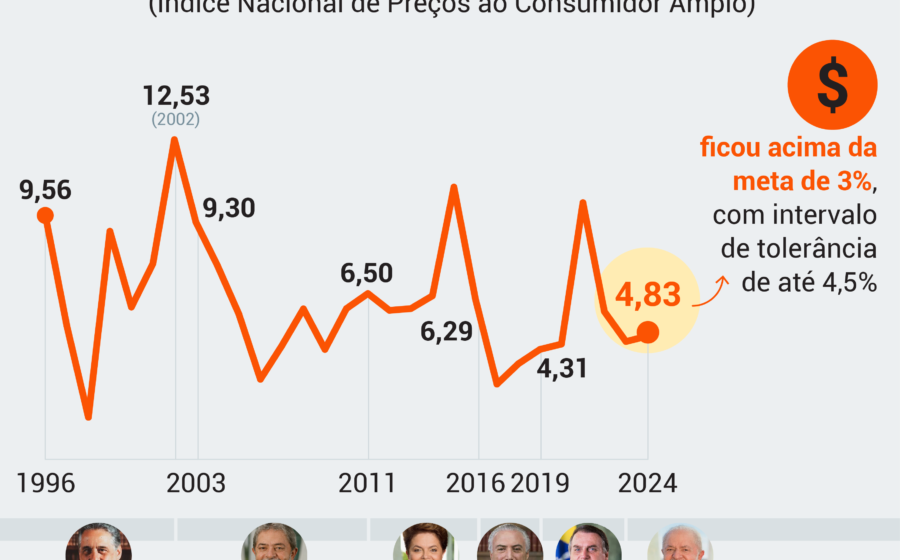
A probabilidade de o IPCA estourar o teto de 4,5% neste ano saltou de 79% para 90%. Para 2027, o risco subiu de 28% para 33%. No regime de meta contínua, o descumprimento oficial só ocorre se a inflação ficar fora da banda (1,5% a 4,5%) por seis meses seguidos.
Crédito, endividamento e o freio no consumo
A ata do Copom já havia alertado: a transmissão da política monetária se acumula gradualmente. O relatório confirma a desaceleração do crédito bancário e um quadro preocupante para famílias e empresas:
- Endividamento em patamar historicamente alto;
- Comprometimento de renda e inadimplência em recordes;
- Concessões de crédito livre a pessoas físicas em queda;
- Maior participação de modalidades emergenciais ou de curto prazo.
Em contrapartida, o crédito direcionado (imobiliário e fundos garantidores) segue sustentando o agregado. A projeção de crescimento do saldo total para este ano subiu marginalmente para 9,1%, mas a expansão real deve desacelerar: 3,7% em 2025 e 4,7% em 2026.
A batalha fiscal e o risco para a Selic
O governo prevê 2,3% de crescimento para 2027 — bem acima do 1,4% do BC e alinhado ao mercado (Focus em 1,43%). A divergência central está no fiscal: resultado primário e trajetória da dívida.
Medidas recentes de estímulo ao crédito (linhas subsidiadas, nova fase do Desenrola) preocupam a autoridade monetária. O alerta é direto: estímulos ao consumo podem atrapalhar a queda da Selic, hoje em 13,75% ao ano após o quinto corte seguido de 0,25 ponto.
Contas externas: déficit menor, mas riscos climáticos
O BC revisou o déficit em transações correntes para US$ 60 bilhões (2,3% do PIB) em 2025 e US$ 55 bilhões (2,0%) em 2026. Melhora frente aos US$ 69 bilhões de 2024, e coberto com folga pelo ingresso líquido esperado em investimento direto (US$ 75 bilhões).
O cenário externo, porém, segue volátil: políticas comerciais de grandes parceiros, conflitos na Ucrânia e Oriente Médio e eventos climáticos como El Niño.
O que observar daqui para frente
A combinação de crescimento anêmico, inflação resistente e endividamento recorde cria um cenário de “estagflação light” para o horizonte de decisão. Para o empresário e investidor, três variáveis ditam o ritmo dos próximos trimestres: a velocidade da queda do comprometimento de renda das famílias, a execução fiscal real versus a prometida e a materialização dos riscos climáticos no agro. Enquanto esses nós não forem desatados, a Selic tende a cair com parcimônia — e o custo de capital segue pressionando valuation e decisões de investimento.