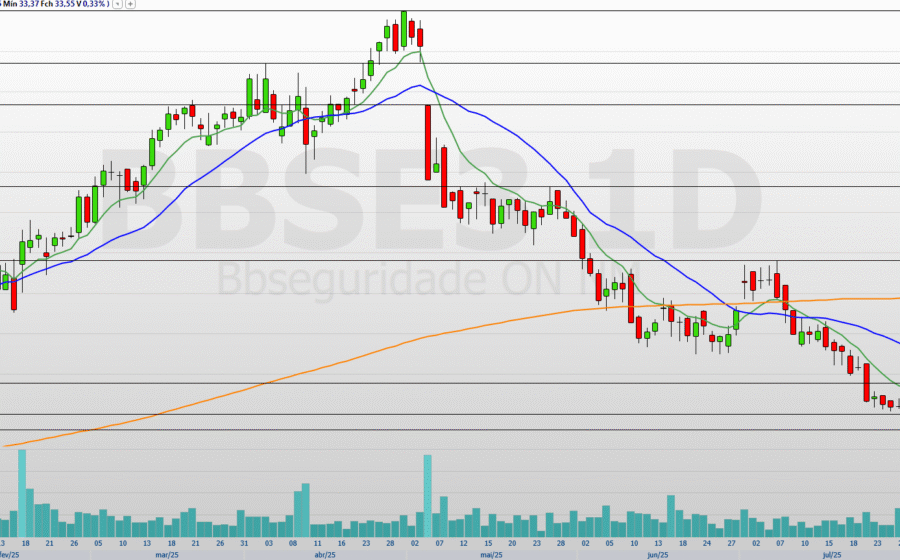
A BB Seguridade (BBSE3) entregou um lucro acima do consenso no terceiro trimestre, mas o número esconde uma deterioração silenciosa na operação de seguros que assusta os grandes bancos. Itaú BBA, BTG Pactual e Safra concordam: o resultado positivo veio de linhas financeiras voláteis, enquanto a emissão de prêmios — o motor real do negócio — encolhe a dois dígitos.
O guidance para 2026 foi cortado para retração entre 11% e 15%. A pergunta que fica é: quanto tempo até essa fraqueza comercial chegar ao bolso do acionista?
O lucro que não convence os especialistas
Para o BTG Pactual, o trimestre foi “claramente melhor que o esperado”, mas os pilares de sustentação são frágeis. O ganho extraordinário veio do resultado financeiro da Brasilprev e de uma sinistralidade anormalmente baixa na Brasilseg. São eventos não recorrentes, na visão da casa.
O Itaú BBA reforça o alerta: a revisão negativa das projeções de prêmios pesa mais que a surpresa no lucro líquido. Boa parte do superávit veio da linha financeira, que depende de juros altos — um cenário que pode não se sustentar na mesma intensidade.
O efeito defasado que assombra 2027 e 2028
Existe um descompasso contábil perigoso. Prêmios ganhos e receitas de corretagem ainda não absorveram a queda brusca dos prêmios emitidos. Na prática, a receita de hoje reflete vendas de ontem.
- Rural e crédito: segmentos onde a emissão travou com mais força.
- Defasagem: pressão nos resultados pode se estender por 2027 e 2028.
- Sinistralidade: normalização dos índices tiraria o “colchão” que segurou a Brasilseg.
O Safra resume: o descasamento indica que a fraqueza comercial ainda não apareceu inteira na receita. Juros elevados ajudam o financeiro, mas não compensam a erosão do core business.
O elo fraco com o Banco do Brasil
Um risco subestimado pelo mercado é a dependência da distribuição. O crédito do Banco do Brasil cresce abaixo da média do sistema. Menos financiamento significa menos seguro atrelado — seguro prestamista, rural, habitacional.
Some-se a isso a renovação do contrato de exclusividade, prevista apenas para 2033. É uma incerteza estratégica de longo prazo que o BTG Pactual coloca no radar.
O veredito dos analistas: dois “venda”, um “neutro”
A cautela operacional se traduziu em recomendações duras. Confira os números de fechamento em R$ 40,79 (03/11):
- Itaú BBA: Underperform (venda) | Alvo R$ 32,00 → -21,5%
- Safra: Underperform (venda) | Alvo R$ 39,00 → -4,4%
- BTG Pactual: Neutro | Alvo R$ 40,00 → -1,9%
O BTG destaca o dividend yield estimado em 9,5% para 2027; o Itaú BBA projeta 9,8%. Atraente para renda, mas insuficiente para cobrir o risco de trajetória de lucros mais fraca, segundo o consenso.
O que observar daqui para frente
O gatilho para mudar o cenário é um só: recuperação consistente na emissão de prêmios, especialmente nas linhas rural e crédito. Sem isso, a defasagem contábil continuará transferindo a fraqueza comercial de hoje para o resultado de amanhã. Acompanhe o guidance do 4T26 e a evolução do crédito do Banco do Brasil — são os termômetros reais da tese.