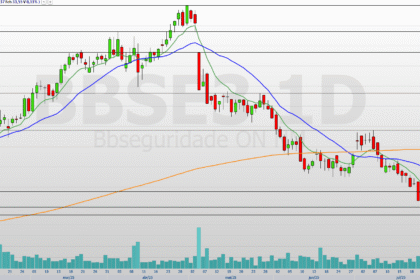
A BB Seguridade (BBSE3) entregou lucro acima do consenso no terceiro trimestre de 2026, porém a festa durou pouco. Três das maiores casas de análise do país — Itaú BBA, BTG Pactual e Safra — ignoraram o número positivo e mantiveram o sinal de alerta ligado para os próximos anos.
A razão é simples: a deterioração operacional nos seguros sugere que o pior ainda está por vir. Entenda por que o mercado está virando as costas para a ação.
O que os números não mostram: a fraqueza comercial
O guidance revisado para 2026 prevê queda de 11% a 15% na emissão de prêmios. O recuo atinge em cheio os segmentos rural e de seguros atrelados ao crédito, justamente os motores históricos da companhia.
Para o BTG Pactual, há um efeito defasado assustador. Como os prêmios ganhos e as receitas de corretagem ainda não absorveram a retração total dos prêmios emitidos, a pressão sobre o resultado deve se estender por 2027 e avançar sobre 2028.
O Safra corrobora a tese: o descasamento entre prêmios emitidos e ganhos indica que a fraqueza comercial ainda não apareceu integralmente na receita.
O “truque” do resultado financeiro mascara a operação
Se o lucro veio acima do esperado, foi graças a itens não recorrentes. O BTG destaca dois pilares que sustentaram o número:
- Brasilprev: resultado financeiro excepcionalmente forte.
- Brasilseg: sinistralidade em nível historicamente baixo.
O Itaú BBA classifica essas surpresas como “qualidade duvidosa”. A manutenção do lucro operacional dependeria de uma combinação improvável: sinistralidade permanentemente comportada e contribuições positivas constantes das demais unidades.
Além disso, a normalização da sinistralidade é vista como risco concreto. Os índices atuais ajudaram o trimestre, mas os bancos não projetam a permanência nesse patamar favorável.
O elo fraco com o Banco do Brasil
A dependência da distribuição via Banco do Brasil adiciona uma camada extra de incerteza. A expansão de crédito do BB está abaixo da média do sistema, o que reduz naturalmente a venda de seguros vinculados a financiamentos.
No radar de longo prazo, a renovação do contrato de exclusividade — prevista apenas para 2033 — permanece como uma “questão estratégica” nas palavras do BTG. Até lá, qualquer desaceleração adicional no crédito do banco controlador impacta direto a receita da seguradora.
O veredito: duas vendas e um neutro cauteloso
A divergência entre o lucro do trimestre e a projeção de prejuízo futuro se reflete nas recomendações. Confira os alvos para 2027, baseados no fechamento de R$ 40,79:
- Itaú BBA (Underperform/Venda): Preço-alvo R$ 32,00 — potencial de queda de 21,5%.
- Safra (Underperform/Venda): Preço-alvo R$ 39,00 — potencial de queda de 4,4%.
- BTG Pactual (Neutro): Preço-alvo R$ 40,00 — potencial de queda de 1,9%.
O BTG é o único que não recomenda venda, mas seu preço-alvo já embute leve desvalorização. A casa reconhece atratividade no dividend yield estimado em 9,5% para 2027; o Itaú BBA projeta 9,8%.
O que observar daqui para frente
O dividendo gordo não apaga o risco de uma trajetória de lucros mais fraca. Para que a tese mude, a BB Seguridade precisa provar, trimestre a trimestre, que a emissão de prêmios parou de cair e que a sinistralidade permanece sob controle sem ajuda de eventos extraordinários.
Enquanto a recuperação comercial não der as caras — e o crédito do Banco do Brasil não acelerar —, a assimetria segue favorável aos vendedores. O investidor que busca renda pode até segurar a posição, mas quem busca valorização deve exigir sinais claros de virada operacional antes de entrar.