Duas empresas com lucros idênticos podem valer fortunas diferentes — e o mercado muitas vezes pune quem ganha mais hoje. Entender essa contradição separa o investidor amador de quem constrói patrimônio real.
A resposta não está no demonstrativo de resultados do trimestre passado, mas em quatro variáveis que ditam o caixa futuro. Ignorá-las é apostar no escuro.
O crescimento que destrói dinheiro
Expandir receitas parece sempre bom. Não é. Imagine uma companhia que investe R$ 100 milhões para ganhar R$ 5 milhões extras por ano. O retorno sobre o capital investido é de 5%. Se o custo desse dinheiro é 12%, a operação destrói valor a cada nova loja ou fábrica aberta.
Crescimento só enriquece o acionista quando o retorno marginal supera o custo de oportunidade. Caso contrário, a empresa apenas incha o balanço e dilui a rentabilidade.
Margem alta hoje, problema amanhã
Uma margem operacional de 25% gera R$ 250 milhões sobre R$ 1 bilhão de faturamento. Com 10%, caem para R$ 100 milhões. A diferença é brutal, mas a sustentabilidade importa mais que o número isolado.
Cortes em P&D, manutenção ou atendimento incham a margem no curto prazo e corroem a competitividade. Em ciclos de commodities, picos de rentabilidade enganam quem não desconta a volatilidade inerente ao setor.
O filtro invisível: necessidade de reinvestimento
Dois negócios geram R$ 200 milhões de caixa operacional. Um precisa reinvestir R$ 150 milhões para se manter vivo; o outro, apenas R$ 50 milhões. O primeiro entrega R$ 50 milhões de fluxo de caixa livre. O segundo, R$ 150 milhões — três vezes mais.
Se perfis de risco e crescimento forem iguais, o segundo vale muito mais. Reinvestir pesado não é defeito, desde que cada real aplicado retorne acima do custo de capital. O problema é gastar muito para ganhar pouco.
- Empresa A: Caixa operacional R$ 200 mi | Capex R$ 150 mi | FCF R$ 50 mi
- Empresa B: Caixa operacional R$ 200 mi | Capex R$ 50 mi | FCF R$ 150 mi
O custo do dinheiro muda o preço de tudo
Um fluxo de R$ 100 daqui a um ano vale R$ 91 hoje a 10% ao ano. Se a taxa sobe para 20%, o valor presente cai para R$ 83. Juros altos comprimem múltiplos mesmo sem alteração no lucro esperado.
Por isso ações caem em cenários de aperto monetário: o denominador da equação de valor subiu. Uma empresa pode se tornar menos arriscada (o que ajudaria), mas perder oportunidades de crescer (o que prejudica). O resultado líquido depende do balanço entre essas forças.
O que o mercado realmente precifica
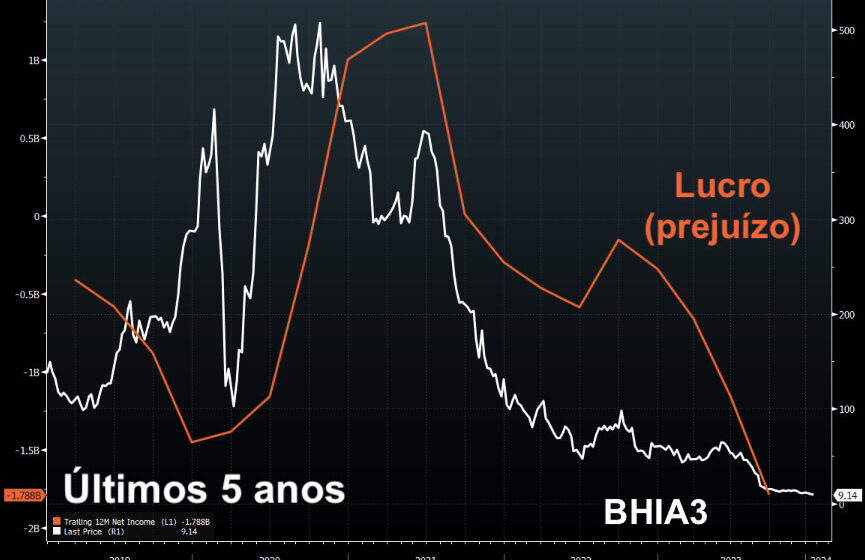
Lucro recorde decepciona quando vem abaixo do consenso ou quando a guidance sinaliza margens comprimidas, capex explosivo ou crescimento desacelerando. O preço da ação reflete expectativas, não histórico.
Daqui para frente, observe a combinação: a companhia consegue crescer e elevar o retorno sobre capital investido? A geração de caixa livre está convertendo lucro em dinheiro no bolso do acionista? O custo de capital reflete riscos reais ou pessimismo exagerado?
Responder a essas três perguntas com dados — não narrativas — é o que separa preço de valor. E valor, no fim do dia, é o único que paga a conta.