Mais de 20 das principais entidades de direito tributário do país protocolaram pedido formal para adiar a entrada em vigor da CBS (Contribuição sobre Bens e Serviços) de 2027 para 2028. O motivo: um calendário apertado, sistemas públicos inoperantes e uma alíquota que pode ser definida a duas semanas do ano-novo. O que isso muda no seu planejamento financeiro?
A carta aberta, divulgada no sábado (31), não contesta a reforma — mas expõe falhas operacionais que podem transformar a transição em caos contábil para empresas de todos os portes.
O nó da alíquota: duas semanas para decidir
O Senado tem até 15 de dezembro para fixar o percentual da CBS. Se o prazo for usado integralmente, gestores e contadores terão apenas 17 dias úteis para:
- Recalcular a carga tributária efetiva por setor
- Renegociar contratos de fornecimento e prestação de serviços
- Atualizar tabelas de preço e margens de lucro
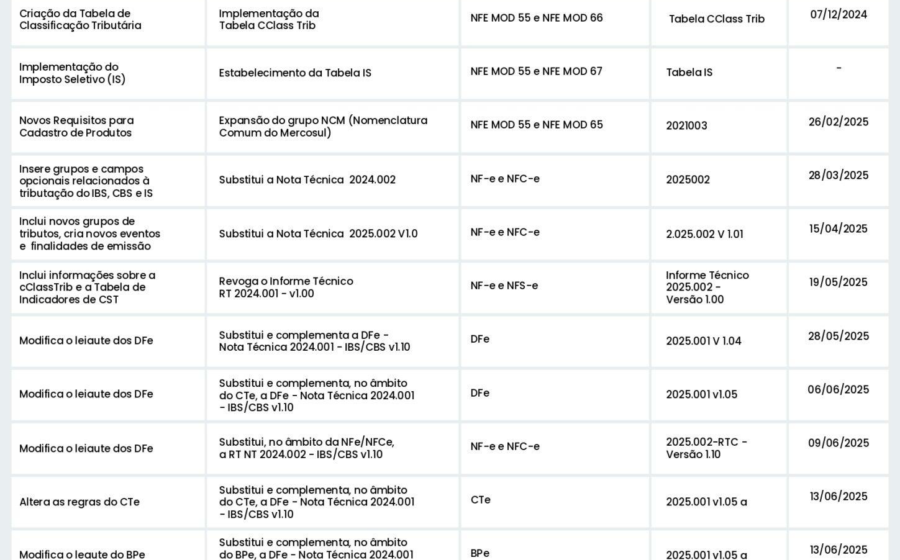
- Parametrizar ERPs e emissores de nota fiscal
Para setores com cadeias longas ou regimes especiais, o prazo é tecnicamente impossível.
Sistema de apuração assistida: a ferramenta que não existe
A CBS e o IBS (Imposto sobre Bens e Serviços) dependem de um módulo de apuração assistida — uma plataforma pública que cruzaria dados de notas fiscais para sugerir o cálculo do tributo. Até agora, o sistema não está operacional.
Sem ele, empresas não conseguem testar rotinas, validar créditos nem simular o impacto real no caixa. O ano de 2026, previsto como fase de testes, foi consumido por atrasos na regulamentação e na entrega de tecnologia pelo poder público.
O risco invisível: conflitos judiciais entre IBS e CBS
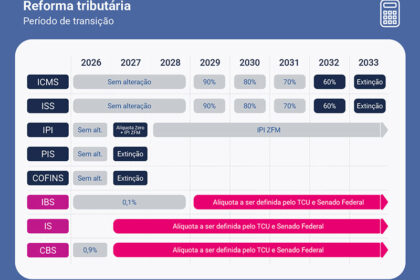
Aqui está um ponto que passa despercebido na maioria das análises: a partir de 2027, o IBS já incide a 0,1%, embora a transição gradual comece valer mesmo só em 2029.
Como CBS (federal) e IBS (estadual/municipal) compartilham base de cálculo, mas tramitam em esferas judiciais diferentes, uma mesma operação pode gerar decisões contraditórias. Uma empresa pode ganhar na Justiça Federal sobre a CBS e perder na Estadual sobre o IBS — ou vice-versa.
Não há, hoje, mecanismo de harmonização previsto para esses conflitos.
O que as entidades propõem na prática
O pedido não é “mais tempo” vago. A carta lista quatro condições mínimas para 2027 virar ano de transição real:
- Alíquota da CBS definida com antecedência mínima de 90 dias
- Apuração assistida funcionando em ambiente de homologação
- Regulamentação completa de créditos, débitos e regimes especiais
- Criação de instância ou procedimento para uniformizar decisões entre IBS e CBS
Gustavo Brigagão, presidente do CESA, resume: “Não se trata de resistir às mudanças, mas de assegurar que elas sejam feitas com responsabilidade e segurança jurídica.”
O que observar daqui pra frente
O Congresso não é obrigado a acatar o pedido — mas a pressão técnica de 24 entidades especializadas (incluindo OAB-DF, IAB, ABDF, AASP e centros de estudos de 8 estados) torna politicamente arriscado ignorar o alerta.
Três marcos para monitorar nas próximas semanas:
- Votação da alíquota da CBS no Senado (prazo final: 15/12)
- Liberação do ambiente de testes da apuração assistida
- Posicionamento do Ministério da Fazenda sobre o pleito de adiamento
Se você tem empresa no Simples, no Lucro Presumido ou no Real, a recomendação prática é única: não espere a definição oficial para começar a mapear impactos nos seus contratos e sistemas. O custo de estar despreparado em janeiro será muito maior que o de simular cenários agora.