Mais de 20 entidades de peso do Direito Tributário assinaram carta aberta pedindo o adiamento da CBS (Contribuição sobre Bens e Serviços) para 2028. O motivo: o calendário atual deixa as empresas sem tempo hábil para se preparar, e os sistemas públicos ainda não funcionam.
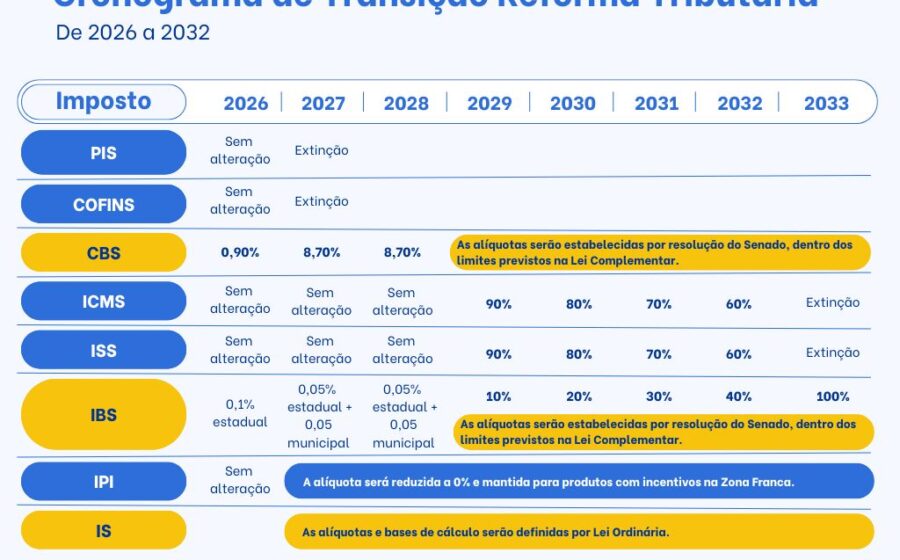
O documento, divulgado no sábado (31), propõe que 2027 seja reservado exclusivamente para testes e ajustes. Hoje, a previsão legal é que a nova tributação comece a valer efetivamente já em janeiro do próximo ano.
O nó da alíquota: duas semanas para decidir tudo
O ponto mais crítico exposto na carta é a indefinição da alíquota da CBS. O Senado tem até 15 de dezembro para fixar o percentual. Se o prazo for usado até o fim, as empresas terão pouco mais de 15 dias para:
- Avaliar o impacto real na carga tributária de cada setor
- Renegociar contratos de longo prazo com fornecedores e clientes
- Rever tabelas de preços e margens
- Adaptar processos operacionais e fiscais
Para as entidades signatárias — que incluem OAB-DF, CESA, IAB, ABDF e dezenas de institutos estaduais e temáticos — esse intervalo é “manifestamente insuficiente” diante das particularidades de cada atividade econômica.
Sistema de apuração assistida ainda não roda
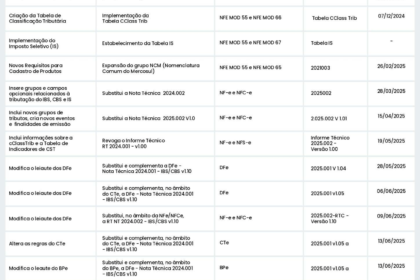
Outro entrave técnico: a ferramenta de apuração assistida da CBS e do IBS (Imposto sobre Bens e Serviços) não está operacional. O mecanismo deveria cruzar dados das operações dos contribuintes para auxiliar no cálculo dos tributos. Sem ele, as companhias não conseguem simular cenários nem validar seus próprios controles internos.
O atraso na entrega dessa infraestrutura pelo poder público comprimiu ainda mais o cronograma de adequação dos ERPs, emissores de nota fiscal e parametrizações de crédito e débito nas empresas.
Risco de decisões judiciais contraditórias
Um terceiro alerta envolve o IBS. Embora sua alíquota cheia comece a subir só em 2029, o tributo já incide em 2027 — a 0,1%. Como CBS e IBS podem incidir sobre a mesma base, mas seguem competências jurisdicionais distintas (federal vs. estadual/municipal), há risco real de julgamentos conflitantes sobre uma única operação.
As entidades defendem a criação prévia de mecanismos de harmonização para evitar insegurança jurídica e multiplicação de litígios.
O que diz quem assina
Gustavo Brigagão, presidente do CESA, resume o tom da carta: “Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade e segurança jurídica. O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público.”
As organizações deixam claro que apoiam os objetivos da reforma — simplificação, transparência, neutralidade —, mas sustentam que esses princípios só se concretizam com condições técnicas e jurídicas adequadas.
O que observar daqui para frente
O Senado tem até meados de dezembro para definir a alíquota da CBS. Até lá, três movimentos merecem atenção: a tramitação de eventuais projetos de adiamento no Congresso, a liberação (ou não) do ambiente de testes da apuração assistida e a edição de atos normativos para harmonizar conflitos entre IBS e CBS.
Se o calendário for mantido, janeiro de 2027 será o primeiro mês real de vigência — com ou sem sistemas prontos. Para quem gere caixa, contratos ou compliance tributário, o cenário exige monitoramento semanal.