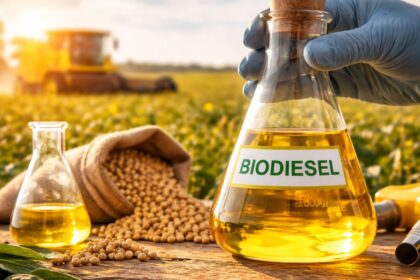
A demanda por óleos vegetais para mistura no diesel explodiu 122% em três grandes economias desde 2020, consumindo 34,3 milhões de toneladas que antes iam para a mesa. Esse desvio silencioso está reescrevendo as regras do jogo para o agronegócio e para o bolso do consumidor.
Guerras e instabilidade no fornecimento de petróleo forçaram uma guinada radical: a segurança energética suplantou a bandeira ambiental como motor do biodiesel. O resultado é uma corrida global por óleo de soja e palma que conecta o tanque do caminhão ao preço da gôndola.
O tanque virou o maior concorrente da cozinha
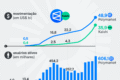
Indonésia, Malásia e Tailândia elevaram a mistura obrigatória para patamares entre 20% e 50% de óleo de palma. Sozinha, a Indonésia deve consumir 17,4 milhões de toneladas em 2024 — mais que o dobro de 2020. No Ocidente, o movimento é semelhante:
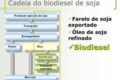
- Brasil: Salto de 4,2 para 8,7 milhões de toneladas de óleo de soja com o B16 previsto para março.
- EUA: Aumento de 5 para 8,1 milhões de toneladas impulsionado por novos incentivos energéticos.
- União Europeia: Consumo estagnado em 6 milhões de toneladas, mas mantendo pressão de base.
Somados, esses blocos demandam 40,3 milhões de toneladas anuais. O efeito imediato é um chão de preços mais alto para o produtor, mas uma conta mais salgada para a indústria de alimentos.
Soja: a oleaginosa que não para de crescer
A oferta tenta acompanhar. A safra mundial de soja deve saltar de 261 milhões de toneladas (2010/11) para 443 milhões em 2026/27, segundo o USDA. O Brasil protagoniza essa expansão: saiu de 75 milhões para projetados 182 milhões no mesmo período, conforme a Conab.
Esse volume sustenta a produção global de 243 milhões de toneladas de óleos vegetais, onde soja (75 mi) e palma (79 mi) reinam absolutas. Canola e girassol completam o quadro com 38 e 24 milhões, respectivamente. Mas o apetite do setor de combustíveis cresce mais rápido que a área plantada.
O impacto direto no índice de preços
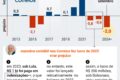
Desde 2020, a inflação média dos alimentos acumula 73%. O óleo de soja, porém, dispara sozinho: alta de 145% no período, segundo a Fipe. Não é coincidência. A quebra de safra, estoques apertados e a nova ancoragem da demanda no diesel criaram uma pressão estrutural.
Para a Índia, maior importadora mundial, o cenário é crítico. O país compra cerca de 16 milhões de toneladas de óleos por ano para alimentação. Cada ponto percentual a mais na mistura do diesel em grandes produtores reduz a oferta disponível para exportação, empurrando o prêmio de importação indiano para cima.
O que observar daqui para frente
Três variáveis definirão se o óleo volta a patamares “normais” ou se o novo piso se consolida. Primeiro, a implementação efetiva do B16 no Brasil em março — qualquer atraso alivia a demanda imediata. Segundo, a capacidade da Indonésia de sustentar o B50 sem racionar o mercado interno de alimentos. Terceiro, a entrada comercial da macaúba, palmeira nativa com potencial de render 7 a 10 vezes mais óleo por hectare que a soja.
Enquanto a nova origem não escala, a equação permanece simples: cada caminhão rodando com biodiesel alto é uma garrafa a menos na prateleira. Para o investidor, o sinal é claro — margens de esmagamento de soja tendem a se manter pressionadas para cima, mas a volatilidade do spread entre farelo e óleo exige gestão ativa de risco.