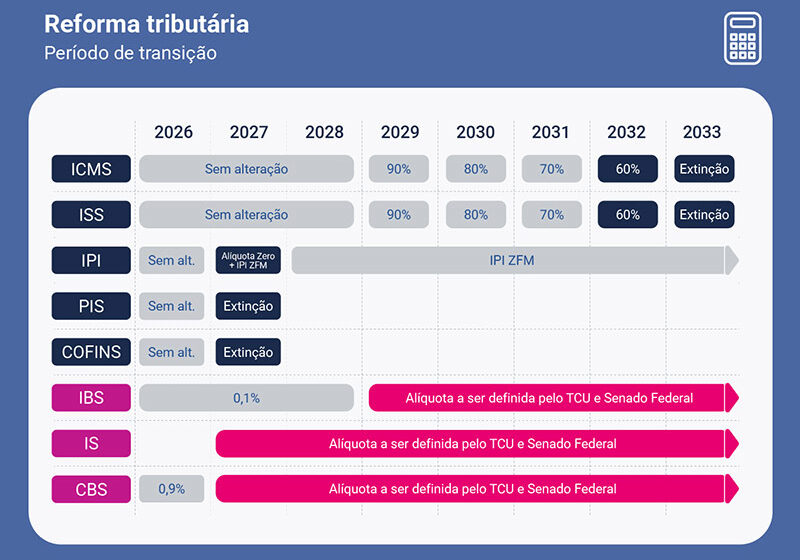
Mais de 20 das principais entidades de Direito Tributário do país assinaram uma carta aberta exigindo que a CBS (Contribuição sobre Bens e Serviços) só comece a valer de fato em 2028. O motivo: o calendário atual deixa as empresas às cegas, sem alíquota definida, sem sistema funcionando e sem regras claras para disputas judiciais.
Se o cronograma não mudar, janeiro de 2027 chega com a nova tributação rodando no escuro. O impacto direto? Contratos mal precificados, sistemas ERPs despreparados e uma onda de litígios que pode travar o caixa de companhias de todos os portes.
O nó da alíquota: duas semanas para decidir o ano inteiro
O Senado tem até 15 de dezembro para fixar o percentual da CBS. A partir daí, restariam pouco mais de 15 dias úteis até 1º de janeiro para que cada empresa:
- Calcule o impacto real na carga tributária efetiva
- Renegocie contratos de longo prazo com clientes e fornecedores
- Ajuste tabelas de preços e margens
- Parametrize sistemas fiscais e contábeis
Para setores com cadeias longas ou regimes especiais — como construção civil, saúde e tecnologia —, o prazo é tecnicamente impossível de ser cumprido com segurança.
Sistema de apuração assistida ainda não roda
A ferramenta que deveria cruzar automaticamente as operações dos contribuintes para calcular CBS e IBS (Imposto sobre Bens e Serviços) não está pronta. Sem ela, não há como testar a lógica de créditos, débitos e não cumulatividade em escala real.
O ano de 2026, desenhado como “período de testes”, acabou consumido por atrasos na regulamentação e na disponibilização de ambientes de homologação. Na prática, as empresas não tiveram o sandbox prometido.
O risco invisível: dois tribunais, uma mesma operação
Um ponto técnico que passa despercebido pela maioria dos gestores, mas que preocupa os juristas: o IBS começa a incidir em 2027 com alíquota de 0,1%, enquanto a CBS entra cheia. Como IBS é estadual/municipal e CBS é federal, uma mesma operação pode gerar discussões simultâneas na Justiça Federal e nas Justiças Estaduais.
O resultado provável? Decisões contraditórias sobre a base de cálculo, crédito ou imunidade de um mesmo fato gerador. Sem um mecanismo de uniformização prévio, a insegurança jurídica vira custo certo.
Custo de adaptação: quem paga a conta do atraso público?
Empresas de médio e grande porte já gastam milhões em projetos de adequação de ERPs, emissão de NF-e, escrituração digital e governança de dados fiscais. Cada mês de indefinição das regras — leiautes, códigos de ajuste, regras de transição — representa retrabalho e horas extras de equipes tributárias e de TI.
Pequenos negócios, sem estrutura dedicada, correm risco maior: podem entrar em 2027 emitindo notas fiscais erradas, gerando autuações automáticas e perdas de crédito que não sabem como recuperar.
O que as entidades propõem na prática
A carta não pede o fim da reforma — pelo contrário, as signatárias declaram apoio aos princípios de simplificação e neutralidade. O pedido é cirúrgico:
- 2027 reservado exclusivamente para testes em produção assistida
- CBS efetiva apenas a partir de 1º de janeiro de 2028
- Alterações legislativas que garantam prazo mínimo de 90 dias entre publicação da alíquota e vigência
- Criação de instância de uniformização de entendimentos entre IBS e CBS antes da vigência
O que observar daqui para frente
O movimento tem peso político: reuniu OAB Nacional, CESA, IAB, associações estaduais de advogados, institutos de direito tributário de todas as regiões e até grupos de lawtechs e diversidade no tributário. Não é lobby setorial — é consenso técnico.
Fique atento a três sinais nas próximas semanas: (1) se o Senado antecipa a votação da alíquota para antes de 15/12; (2) se a Receita Federal libera ambiente de produção restrita para testes em novembro; (3) se o Ministério da Fazenda edita portaria criando comissão de harmonização de conflitos IBS/CBS.
Se nenhum dos três avançar até meados de novembro, a probabilidade de judicialização em massa a partir de janeiro de 2027 deixa de ser cenário de risco e vira cenário base. Prepare seu caixa e seu jurídico.