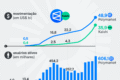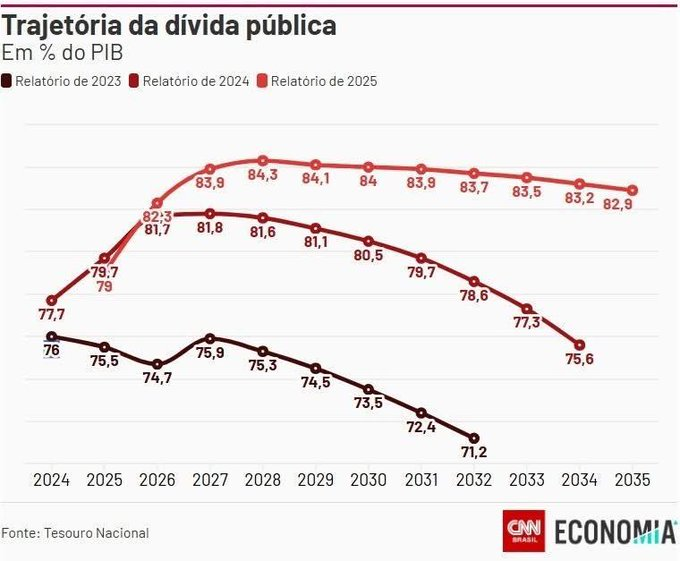
O Tesouro Nacional cravou um número assustador: sem superávits primários, a dívida bruta salta para 91,5% do PIB em pouco mais de uma década. A conta fecha apenas se o governo entregar 0,5% do PIB de resultado positivo por dez anos seguidos — algo que não acontece desde 2013.
O relatório de riscos fiscais, divulgado após as eleições, não traz alento. Pelo contrário: expõe a fragilidade de uma trajetória que depende de juros altos, crescimento tímido e reformas que ainda não saíram do papel.
O efeito bola de neve dos juros reais
Entre 2026 e 2030, o custo da dívida deve injetar 8,4 pontos percentuais ao ano na relação dívida/PIB. O crescimento econômico devolve apenas 6 pontos. A diferença — 2,4 pontos anuais — explica por que a dívida sobe mesmo sem novos gastos.
Para 2026, a projeção é fechar o ano em 83,7% do PIB, alta de 5,1 pontos sobre 2025. Em 2030, o modelo base aponta 89,7%. Não há mágica: o juro real acima do crescimento real empurra o numerador mais rápido que o denominador.
Superávit de 0,5%: remédio amargo, dose incerta
Manter meio ponto de superávit primário por dez anos derrubaria a dívida para 81,1% em 2036. Parece pouco diante do esforço, mas evita a espiral perigosa dos 91,5%.
O problema é a credibilidade. O mercado precifica ceticismo: a curva de juros longa segue pressionada, sinalizando que poucos apostam na disciplina fiscal sustentada. O próprio Tesouro admite que “mudanças estruturais” são pré-condição.
O que o governo planeja (e o que ainda é promessa)
O ministro Dario Durigan defende ajuste gradual, mas com sinais concretos:
- Teto de gastos real: redução de 2,5% para até 1,5% ao ano;
- PEC do arcabouço: permite congelar verbas e perseguir o centro da meta fiscal;
- Reformas microeconômicas: foco em ambiente de negócios para elevar o crescimento potencial.
Nada disso está aprovado. A PEC depende de articulação no Congresso; o teto mais duro, de vontade política contínua.
Estatais: a conta oculta que pode explodir
O relatório acende alerta vermelho para empresas públicas. Dois casos concretos:
- Correios: R$ 6 bilhões previstos no Orçamento de 2027 para capitalização, decorrentes de empréstimo de R$ 12 bi contratado em dezembro de 2025;
- Eletronuclear: deterioração financeira por custos de Angra 3 e receitas tarifárias insuficientes para Angra 1 e 2.
Esses aportes não entram na conta da dívida bruta hoje, mas viram passivo da União amanhã. São riscos fiscais “fora do radar” que o Tesouro agora expõe.
Três futuros, uma única variável: escolha política
O cenário base não é o único. As simulações de 10 anos desenham um leque amplo:
- Otimista (ajuste + crescimento + juros menores): dívida a 71,3% do PIB;
- Base (políticas atuais): dívida a 89,7% em 2030, 91,5% em 2036 sem superávit;
- Pessimista (déficits + estagnação + juros altos): dívida a 103,4% do PIB.
A distância entre o melhor e o pior caso supera 30 pontos de PIB. Não é erro de modelo: é a consequência de decisões que o sistema político ainda precisa tomar.
O que observar daqui para frente
Três gatilhos dirão qual cenário vira realidade: a tramitação da PEC fiscal no primeiro semestre de 2027, a execução orçamentária real (não a projetada) nos dois primeiros anos do mandato e a taxa de juros estrutural que o Banco Central conseguir sustentar. Se o superávit de 0,5% não aparecer no primeiro ano, a trajetória dos 91,5% deixa de ser simulação e vira projeção de trabalho.