O Senado tem poder constitucional para fixar a alíquota da CBS entre 9,5% e 10%, ignorando os 11,3% calculados pelo TCU. A decisão, esperada para as próximas semanas, define o custo real da nova tributação sobre o consumo a partir de janeiro de 2027.
O tributarista Heleno Torres, professor da USP, sustenta que a trava de 26,5% aprovada pelos próprios parlamentares só faz sentido se a Contribuição sobre Bens e Serviços ficar abaixo de 11%. O Congresso não é obrigado a referendar o número do Tribunal de Contas.
O que a Constituição diz sobre quem manda na alíquota
O texto constitucional separa claramente as funções: ao TCU cabe calcular a alíquota de referência; ao Senado, por resolução, definir a alíquota final. Essa hierarquia não está aberta a interpretações dúbias.
Na prática, isso significa que os senadores podem — e, segundo Torres, devem — ajustar o percentual para honrar o teto de 26,5% que serviu de moeda de troca na votação da regulamentação. A IFI (Instituição Fiscal Independente) pode subsidiar tecnicamente essa escolha.
Por que a definição urgente muda o planejamento das empresas
Empresas de todos os portes precisam da alíquota oficial para fechar orçamentos, precificar contratos de longo prazo e dimensionar sistemas de apuração. Sem o número, o planejamento tributário de 2027 vira chute.
Torres defende que o Senado vote a resolução ainda em novembro. Isso permitiria que a Lei Orçamentária de 2025 incorpore estimativas de arrecadação realistas, evitando surpresas no caixa da União e nos balanços corporativos.
Adiar a entrada em vigor? “Sinal muito ruim”, diz especialista
O professor descarta a prorrogação do calendário. A substituição de PIS e Cofins pela CBS está marcada para 1º de janeiro de 2027, e não existe cenário de “prontidão total” — nem hoje, nem em 2028.
- PIS e Cofins são, nas palavras de Torres, “o maior indutor de litígios federais e um câncer da economia brasileira”.
- Muitas companhias já investiram milhões em adaptação de ERPs, processos e equipes.
- Estender o prazo penalizaria quem se preparou e criaria incerteza jurídica para novos investimentos.
O único motivo legítimo para postergação seria a própria Receita Federal declarar impossibilidade técnica de operacionalizar a cobrança — hipótese que Torres considera remota.
Duas medidas práticas para suavizar a transição
Enquanto a alíquota não sai, o tributarista propõe ações imediatas da Receita Federal:
- Criar uma central de consultas unificada para esclarecer dúvidas de contribuintes em tempo real.
- Instituir período de adaptação sem multas por falhas em obrigações acessórias (entrega de escriturações, emissão de documentos fiscais, etc.).
Essas providências não dependem de lei nova, apenas de atos administrativos, e reduziriam o contencioso inicial sem abrir precedentes perigosos.
A anterioridade nonagesimal que ninguém comenta
Pouco debatido, o princípio da anterioridade de 90 dias se aplica à CBS. Como a alíquota final será fixada por resolução do Senado, a contagem dos 90 dias começa na publicação desse ato — não em janeiro de 2027.
Isso abre duas saídas jurídicas seguras: uma lei complementar pode prorrogar a vigência de PIS e Cofins até o fim da anterioridade, ou a própria resolução pode prever entrada em vigor diferida. Nenhuma das opções exige emenda constitucional.
O que observar nas próximas semanas
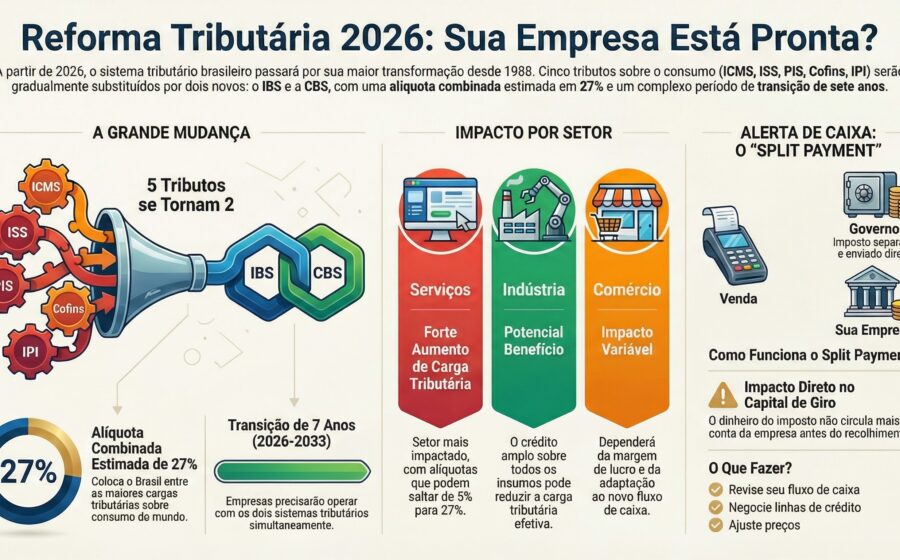
Três movimentos ditam o ritmo: a votação da resolução no Senado, a edição de atos normativos da Receita para a transição e a manifestação da IFI sobre o intervalo 9,5%–10%. Empresas que já modelaram cenários com 11,3% devem rodar simulações com 10% e 9,5% — a diferença no fluxo de caixa anual pode ser expressiva, especialmente para varejo, indústria de transformação e serviços intensivos em insumos.
Quem esperar a publicação oficial para começar a ajustar sistemas chega atrasado. A janela de novembro é a última chance de alinhar expectativas orçamentárias com a realidade que vem por aí.