O derretimento dos ativos brasileiros após o segundo turno de 2022 não foi “chantagem”, como classificou Guilherme Boulos, mas a leitura fria de um recado duplo das urnas. O eleitor puniu o governo no primeiro turno; o mercado apenas precificou a esperança de um ajuste que nunca veio.
Entender essa dinâmica é vital para quem gere capital ou planeja investimentos no país. O que está em jogo não é ideologia, mas a solvência da dívida pública e a trajetória da Selic nos próximos trimestres.
O recado que a esquerda se recusa a ouvir
A virada no segundo turno foi movida por medo — de milícias, corrupção sistêmica e retrocessos ambientais —, não por aprovação ao modelo desenvolvimentista. Milhões votaram contra um projeto de poder, não a favor de uma política econômica.
Ignorar essa distinção leva a erros de estratégia. Se o mandato fosse uma “chancela” para gastar, o primeiro turno não teria sido tão adverso ao incumbente. A mensagem foi clara: o eleitor quer estabilidade institucional, mas cobra responsabilidade fiscal.
Duas vozes, um mesmo diagnóstico no primeiro turno
Enquanto as urnas sinalizavam rejeição à gestão petista, a Faria Lima reagia com euforia: Bolsa em alta, dólar e juros futuros em queda. Gestores não são “bolsonaristas ideológicos”; apostam em probabilidade de retorno.
A aposta era simples: um governo de oposição forçaria o freio nos gastos. A frustração veio depois, mas aqueles dias revelaram o “mapa do tesouro”: o mercado premia previsibilidade e controle da dívida.
- Bolsa: salto imediato na expectativa de superávit primário.
- Curva de juros: inclinação suavizada, antecipando Selic menor.
- Câmbio: apreciação real antecipando fluxo de capital externo.
A armadilha do “gasto como motor” e o fantasma de 2015
Chamar superávit primário de “babaquice” não é apenas retórica; expõe a convicção central de Lula: Estado grande impulsiona PIB. O problema é que a equação quebrou. Dívida bruta acima de 75% do PIB e endividamento das famílias em recorde histórico travam o multiplicador keynesiano.
Insistir na expansão fiscal hoje gera dois cenários conhecidos: juros estratosféricos para conter a inflação de demanda ou descontrole cambial que repassa preços. O resultado final é estagflação ou depressão fiscal — o roteiro exato de 2015/2016.
A saída técnica: regra de ouro indexada ao PIB
Não se propõe um “tesouraço” à la Milei, mas uma âncora crível: limitar o crescimento de todas as despesas obrigatórias à taxa de expansão real da economia. Sem listas de exceções, sem “waivers” para emendas ou subsídios setoriais.
Essa regra preserva o piso da saúde, da educação, da previdência e o ganho real do salário mínimo. A diferença é o ritmo: compatível com a arrecadação estrutural, não com a vontade política do momento. O espaço fiscal para promessas de campanha existe — basta cortar supersalários, emendas de relator e isenções tributárias ineficientes.
Cenário base: se a chave virar, o Brasil entra no radar global
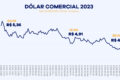
Uma virada para a oferta (controle de gasto + ambiente para investimento privado) derrubaria o prêmio de risco Brasil. Dólar abaixo de R$ 5,00 e juros longos na casa de 10% abrem caminho para queda da Selic e alongamento do perfil da dívida.
Geopoliticamente, o país é um “porto seguro” relativo. Com política econômica crível, uma onda de capital de longo prazo — infraestrutura, transição energética, agro — reorganizaria a base parlamentar, isolando extremos e garantindo governabilidade até 2026.
O que observar daqui para frente
O mercado já desenhou o caminho: arcabouço fiscal crível, meta de resultado primário factível e respeito ao teto de gastos (ou seu substituto constitucional). A cada sinal de frouxidão — adiamento de metas, expansão de subsídios via crédito direcionado, pressão sobre o Banco Central —, o prêmio de risco sobe e o “mapa” se rasga.
Para o investidor e o empresário, a métrica não é o discurso de palanque, mas a execução orçamentária mensal. Se a despesa primária crescer acima do PIB nominal por dois bimestres consecutivos, a aposta na virada de chave perde validade. O relógio corre; a conta chega no próximo relatório de dívida do Tesouro.