Você aplicou R$ 100 mil em ações e, dez anos depois, tem R$ 180 mil. Parece vitória — até descobrir que o CDI teria transformado o mesmo valor em R$ 250 mil. A diferença de R$ 70 mil não aparece no extrato, mas pesa no bolso.
O exemplo expõe uma falha perigosa na narrativa de que “basta esperar” para eliminar riscos na renda variável. O tempo reduz a volatilidade, mas não garante que o resultado compense o risco assumido.
Três formas de perder — e só uma aparece no saldo
A perda nominal é óbvia: você resgata menos do que colocou. A perda de poder de compra é mais sutil: seu dinheiro cresceu, mas a inflação comeu o ganho real. A terceira, e mais ignorada, é a perda de oportunidade: você lucrou, bateu a inflação, mas ficou abaixo de uma alternativa mais segura.
No Brasil, onde a renda fixa pagou juros reais elevados por décadas, essa comparação muda tudo. Não significa que ações sejam “erradas” — significa que o benchmark importa.
O que a história americana ensina (e o que não ensina)
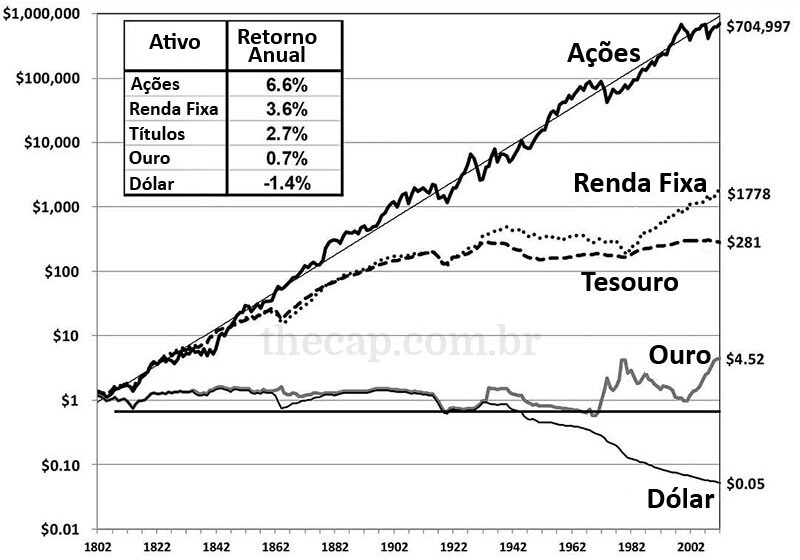
Jeremy Siegel analisou o mercado dos EUA desde 1802. Em janelas de 20 anos, ações não tiveram perdas reais em nenhuma amostra. Em 84% dos períodos, bateram títulos públicos de longo prazo.
Parece definitivo. Mas há asteriscos:
- Dados do século XIX são reconstruídos, não observados
- Passado não garante futuro — nem no mesmo mercado
- O Brasil tem estrutura de juros, inflação e mercado acionário completamente diferentes
Dois investidores idênticos, começando em anos distintos, terminam com patrimônios radicalmente diferentes após 20 anos. O tempo reduz a frequência histórica de perdas, não a incerteza do resultado final.
Índice não é empresa — e empresa não se renova sozinha
Quando dizem “a Bolsa sempre recupera”, citam o S&P 500 ou o Ibovespa. Índices trocam componentes: saem as perdedoras, entram as vencedoras. Empresas que crescem ganham peso; as que encolhem, perdem.
Essa renovação mascara falências e estagnações. Uma ação individual não tem esse mecanismo. Uma líder de setor pode perder relevância, acumular dívidas ou desaparecer. Suas ações podem nunca voltar ao topo.
Além disso, tempo não corrige preço de compra caro. Companhias boas compradas com expectativas exageradas entregam retornos decepcionantes por anos — mesmo crescendo.
A âncora psicológica que trava decisões
Muitos investidores recusam-se a vender no prejuízo. “No longo prazo volta”, repetem. Mas o mercado não tem memória do seu preço médio.
Uma ação cai de R$ 100 para R$ 40. A perda patrimonial já é de 60%, venda ou não. Para voltar a R$ 100, precisa subir 150%. Enquanto espera, a inflação corrói e o CDI compõe juros sobre juros.
O preço de compra vira âncora. O foco muda de “essa empresa faz sentido hoje?” para “como recupero meu dinheiro?”. São perguntas diferentes — e a segunda costuma levar a más decisões.
A pergunta que separa paciência de teimosia
Se você não tivesse essa ação hoje, compraria pelo preço atual, conhecendo seus riscos e perspectivas?
Se a resposta for não, o tempo não vai transformar o erro em acerto. Fundamentos sólidos e preço atrativo justificam segurar — ou até comprar mais. Espera passiva baseada em “volta porque já caiu muito” não é estratégia.
O objetivo não é “não perder” — é alcançar a meta
Um investidor poupa 20 anos para a aposentadoria. Chega lá com patrimônio positivo, mas insuficiente para a renda desejada. Não houve perda nominal. Houve falha de planejamento.
O horizonte deve ditar a alocação, não o contrário. Uma queda forte na véspera do resgate compromete décadas de esforço. Diversificação, colchão de liquidez e revisão periódica de metas importam mais que qualquer dogma de “longo prazo”.
O que observar daqui para frente
Longos prazos ajudam a atravessar ciclos, capturar dividendos e deixar empresas comporem valor. Não transformam negócios ruins em bons, nem garantem prêmio de risco sobre a renda fixa.
Daqui em diante, monitore: (1) se o retorno real da carteira acompanha suas metas, não apenas o Ibovespa; (2) se posições concentradas dependem de “volta ao topo” sem fundamentos para isso; (3) se o custo de oportunidade frente à renda fixa está dimensionado no seu plano.
Tempo é aliado de quem investe com disciplina e critério. Para quem usa o relógio como desculpa para não rever decisões, ele só faz o prejuízo ficar mais velho.