Um título que paga IPCA+6,5% ao ano pode, pasme, render menos que um prefixado de 12% — mesmo com a inflação subindo. A proteção contra a alta dos preços não garante, sozinha, a melhor rentabilidade real do seu bolso.
Entender o porquê dessa inversão separa o investidor que apenas “segura” o patrimônio de quem realmente o faz crescer. A resposta está num número invisível que o mercado embute nas taxas: a inflação implícita.
A armadilha da “proteção garantida”
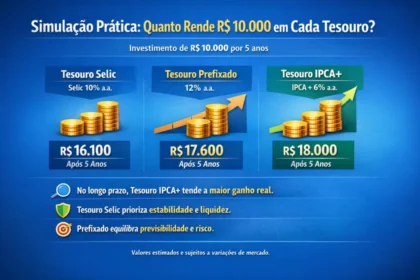
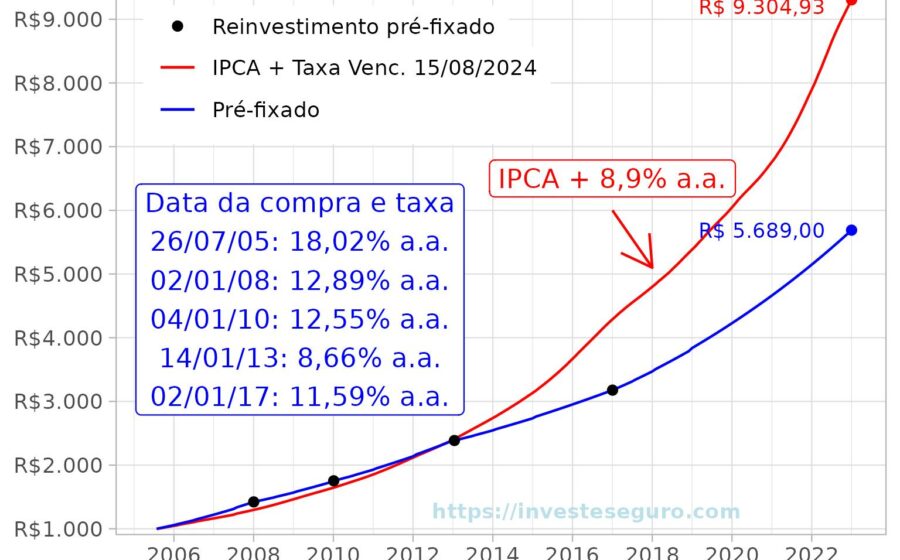
Comprar um título IPCA+ significa travar uma taxa real bruta — no exemplo, 6,5% acima da inflação oficial — até o vencimento. Se o IPCA fechar o ano em 5%, seu ganho nominal bruto será de aproximadamente 11,83%. Parece imbatível, mas há um detalhe crucial: o prefixado ignora a inflação e paga os 12% combinados, custe o que custar o supermercado.
Se a inflação real ficar em 3% ao ano nos próximos cinco anos, o IPCA+6,5% entrega 9,70% nominais. O prefixado de 12% vence de lavada. Com inflação a 5%, o IPCA+ chega a 11,83%: ainda perde. Só a partir de 8% de IPCA médio o indexado passa à frente, rendendo 15,02%.
Proteger poder de compra e maximizar retorno real são jogos diferentes. O primeiro elimina a surpresa; o segundo exige acertar a aposta no cenário macroeconômico.
O número que ninguém te mostra: a inflação implícita
Existe uma taxa de inflação “escondida” na diferença entre os dois títulos. Ela equaliza os rendimentos. No duelo entre prefixado 12% e IPCA+6,5%, esse ponto de equilíbrio (break-even) é de 5,16% ao ano.
- Inflação esperada < 5,16%: Prefixado tende a pagar mais.
- Inflação esperada > 5,16%: IPCA+ tende a ser superior.
Essa taxa não é uma previsão oficial do IPCA. Ela carrega prêmios de risco, liquidez e a visão coletiva do mercado. Se sua análise aponta inflação a 3% nos próximos cinco anos, o prefixado faz mais sentido. Se você aposta em 6%, o indexado brilha. A decisão é uma aposta na sua leitura versus a do mercado.
O terceiro jogador: o CDI (e a Selic)
Não dá para ignorar o pós-fixado. Um investimento a 100% do CDI pode atropelar os dois anteriores se os juros permanecerem elevados. Imagine o CDI médio a 13% ao ano por cinco anos. Ele bate o prefixado de 12% e também supera o IPCA+6,5%, desde que a inflação média fique abaixo de 6,1% ao ano.
A lógica é direta: o Banco Central sobe a Selic para combater inflação. Juros altos tendem a coincidir com inflação pressionada, mas nem sempre o CDI vence o IPCA no acumulado. Houve períodos recentes em que o rendimento real do CDI foi negativo. Escolher entre os três exige projetar duas curvas futuras: a dos juros e a dos preços.
O risco que ninguém comenta: vender antes da hora
Tudo acima vale se você carregar o título até o vencimento. Precisou resgatar antes? A marcação a mercado muda tudo.
Compre um IPCA+6,5% com vencimento em 10 anos. Um ano depois, o mercado exige IPCA+8,5% para novos papéis. Seu título antigo vale menos — precisa cair de preço para oferecer atratividade equivalente. Essa desvalorização pode apagar a correção inflacionária e os juros do período, gerando perda nominal.
Por isso, prazo do objetivo financeiro deve ditar o vencimento do papel. Comprar IPCA+ 2035 para usar o dinheiro em 2027 é assumir risco de mercado desnecessário. Alinhar vencimento e necessidade é a única forma de a “proteção” funcionar de verdade.
O que observar daqui para frente
O IPCA mede uma cesta média; sua inflação pessoal (saúde, educação, aluguel) pode ser outra. A taxa real contratada é bruta: Imposto de Renda (15% a 22,5%) morde o ganho real efetivo, especialmente se a inflação disparar.
Títulos indexados são ferramentas excelentes para travar retorno real conhecido. O erro é achar que o indexador, por si só, garante a maior rentabilidade ou imunidade a perdas no meio do caminho. Na renda fixa, proteger da inflação custa caro — e só vale a pena se o prazo e o cenário de juros colaborarem.