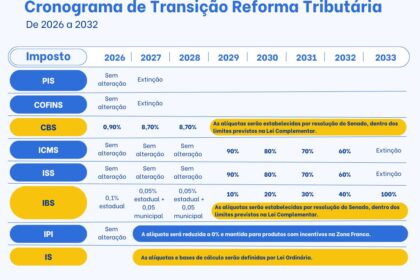
O Supremo Tribunal Federal (STF) decidiu que o ISS não compõe a base de cálculo do PIS e da Cofins, gerando um rombo estimado de R$ 35 bilhões nas contas da União. A tese, firmada em 21 de outubro de 2026, encerra uma disputa judicial que se arrastava desde 2008 e vale para todos os processos semelhantes no país.
Mas o que isso significa, na prática, para quem paga a conta? A resposta passa pela natureza do tributo municipal e pode alterar o fluxo de caixa de prestadores de serviço nos próximos meses.
Por que o ISS saiu da base de cálculo
Por maioria, os ministros entenderam que o Imposto Sobre Serviços não integra o patrimônio das empresas. O valor recolhido tem caráter transitório: entra no caixa apenas para ser repassado aos municípios e ao Distrito Federal.
Como não há “definitividade” econômica, o montante não pode inflar a base do PIS e da Cofins, contribuições federais incidentes sobre o faturamento. A tese fixada pela Corte é clara:
“O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte.”
Setores diretamente afetados
A decisão atinge em cheio atividades tributadas pelo ISS. Veja os principais:
- Clínicas médicas e laboratórios
- Escolas e cursos de capacitação
- Promotores de eventos e casas de espetáculo
- Empresas de assistência técnica e manutenção
- Transportadoras de passageiros (o caso julgado era de uma empresa de ônibus)
Para esses segmentos, a exclusão do ISS da base federal reduz a carga efetiva de PIS/Cofins. A economia mensal depende do volume de receita sujeita ao imposto municipal — que varia de 2% a 5% conforme a cidade.
O efeito cascata nos processos em andamento
A tese tem repercussão geral. Isso significa que juízes e tribunais de todo o Brasil devem aplicá-la automaticamente aos processos paralisados aguardando a definição do STF. Advogados tributaristas estimam que milhares de ações serão resolvidas nos próximos trimestres.
Empresas que já depositaram valores em juízo ou recolheram a maior nos últimos cinco anos podem pedir restituição ou compensação. O prazo prescricional, porém, segue a regra quinquenal.
Contas públicas: o lado do governo
O impacto de R$ 35 bilhões refere-se à perda de arrecadação futura e à devolução de valores já pagos indevidamente. A Procuradoria-Geral da Fazenda Nacional deve editar portaria orientando a compensação administrativa, o que tende a acelerar o fluxo de créditos tributários para os contribuintes.
Mas o efeito mais relevante aparece no planejamento orçamentário: a União precisará recompor a base de financiamento de programas sociais custeados por PIS/Cofins.
O que observar daqui para frente
Três pontos merecem atenção imediata:
- Publicação do acórdão: só após a publicação oficial a tese produz efeitos vinculantes para a administração tributária.
- Regulamentação da restituição: a Receita Federal deve detalhar procedimentos para compensação de créditos — fique atento a prazos e formulários.
- Revisão de contratos e precificação: empresas que repassavam o custo do PIS/Cofins majorado ao cliente precisam recalcular margens.
Enquanto a máquina pública se ajusta, o conselho prático é: reúna a documentação dos últimos cinco anos, converse com seu contador e avalie o ingresso com pedido de restituição. Quem agir primeiro costuma receber mais rápido.