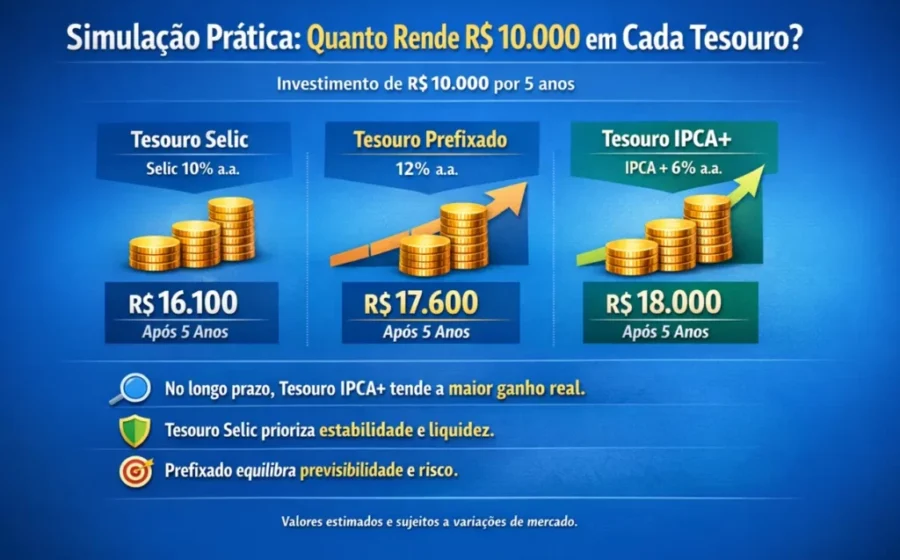
Investir em um título IPCA+ 6,5% ao ano parece a blindagem perfeita contra a alta de preços, mas a matemática reserva uma surpresa: em cenários de inflação controlada, você perde dinheiro real frente a alternativas prefixadas ou atreladas ao CDI. A proteção nominal não garante a melhor rentabilidade.
Entender a diferença entre “proteger o poder de compra” e “maximizar o ganho real” é o divisor de águas entre o investidor comum e quem efetivamente constrói patrimônio. A resposta está em um conceito invisível nos relatórios de corretora: a inflação implícita.
Por que o “seguro” IPCA+ pode te fazer perder para o prefixado
Imagine dois títulos com vencimento em cinco anos e risco idêntico. O primeiro paga 12% ao ano prefixado. O segundo, IPCA+ 6,5%. A intuição diz que o segundo é imbatível se a inflação disparar. A realidade numérica, porém, mostra zonas de perigo.
Se a inflação média anual ficar em 3%, o IPCA+ rende nominais 9,70% ao ano. O prefixado entrega 12%. Diferença de 2,3 pontos percentuais a favor do prefixado. Com inflação a 5%, o IPCA+ sobe para 11,83% — ainda perde. Só a partir de 5,16% ao ano (a inflação implícita desse par) o indexado passa a vencer.
- Inflação a 3% aa: Prefixado 12% vs IPCA+ 9,70%
- Inflação a 5% aa: Prefixado 12% vs IPCA+ 11,83%
- Inflação a 8% aa: Prefixado 12% vs IPCA+ 15,02%
O título indexado cumpriu a promessa: pagou inflação mais 6,5% reais. Mas o custo de oportunidade foi alto. Proteger o poder de compra não é sinônimo de rentabilidade máxima.
A variável oculta que define o vencedor
A inflação implícita é a taxa de equilíbrio. No exemplo, 5,16% ao ano. Acima dela, IPCA+ ganha. Abaixo, prefixado leva. Não é uma previsão oficial do IPCA; embute prêmios de risco, liquidez e expectativas de mercado. Funciona como uma “linha de chegada” para sua aposta macroeconômica.
Se sua análise aponta inflação futura em 3% nos próximos cinco anos, o prefixado é matematicamente superior. Se enxerga pressão de custos, desindexação ou choques de oferta levando o IPCA para 6%, o indexado volta a brilhar. A decisão deixa de ser emocional e vira cálculo de probabilidade.
O terceiro jogador: CDI e o ciclo de juros
Muita gente ignora o pós-fixado na comparação. Erro. Um ativo a 100% do CDI pode bater ambos se a Selic se mantiver restritiva. Suponha CDI médio de 13% ao ano no quinquênio. Ele supera o prefixado de 12% e o IPCA+ 6,5% — desde que a inflação real não ultrapasse 6,1% ao ano.
Isso acontece porque o Banco Central usa a Selic para combater a inflação. Juros altos tendem a coincidir com inflação pressionada, mas nem sempre. O CDI pode render juro real negativo se a autoridade monetária errar a mão ou se houver choque de oferta não respondido com alta de juros. O risco existe.
O perigo invisível: vender antes do vencimento
Até aqui, assumimos carry-to-maturity. Na vida real, imprevistos forçam vendas antecipadas. Aqui entra a marcação a mercado — o inimigo silencioso dos títulos longos.
Compre um IPCA+ 6,5% com vencimento em 10 anos. Um ano depois, o mercado exige IPCA+ 8,5% para novos papéis. Seu título vale menos. A desvalorização do principal pode apagar a correção inflacionária e os juros acumulados, gerando perda nominal no resgate.
Quem precisa do dinheiro em 3 anos não deve comprar papel de 15 anos, indexado ou não. O prazo do objetivo deve ditar o vencimento, não a taxa atrativa da vez.
O que observar daqui para frente
Três variáveis ditam o jogo nos próximos trimestres: a trajetória do IPCA (especialmente serviços e alimentação), a curva de juros futuros precificada no DI1 e o prêmio de risco soberano. Monitore a inflação implícita nos pares NTN-B vs LTN de mesmo vencimento — ela sinaliza onde o mercado aposta.
Para o investidor profissional, a alocação ideal raramente é binária. Uma carteira com parcelas em prefixado curto (para capturar queda de juros), IPCA+ médio/longo alinhado a passivos reais (aposentadoria, educação) e caixa em CDI (liquidez e opcionalidade) costuma navegar melhor que qualquer “certeza” única. O segredo não é escolher o melhor indexador, mas dimensionar cada um para o cenário que você consegue defender com dados.