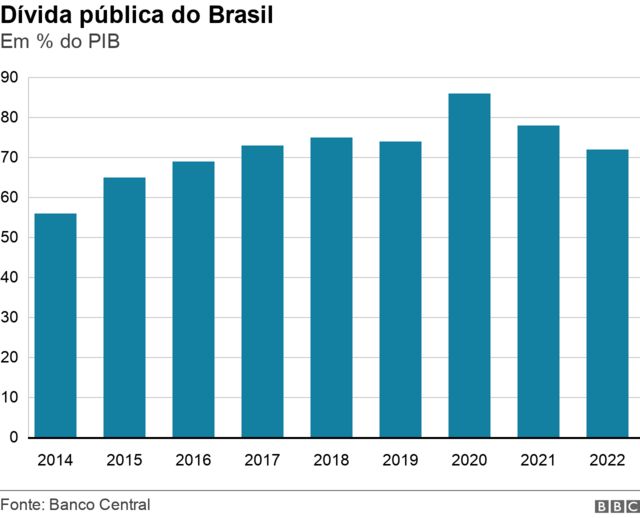
No próximo quadriênio, a dívida pública brasileira pode crescer acima de 4% do PIB ao ano — quase o dobro do ritmo registrado entre 2023 e 2026. Se o atual arcabouço fiscal for apenas executado, sem esforço adicional, a trajetória torna-se explosiva. O que muda nessa equação para piorar tanto o cenário?
Os três motores da aceleração
Três fatores estruturais explicam a deterioração. Primeiro, o estoque de dívida encerra 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. Segundo, a “bolada” de títulos contratados durante a pandemia, quando a Selic estava no chão, venceu e foi rolada a taxas muito mais altas. Terceiro, a economia crescerá menos: a taxa de desemprego, que caiu de 8,5% para 5,5%, não tem espaço para repetir o feito — deve até subir levemente, tirando o fôlego expansivo dos últimos anos.
O erro dos economistas e a armadilha do crescimento extensivo
Analistas subestimaram tanto o PIB quanto a queda do desemprego no período recente. A boa notícia foi o emprego; a má, a natureza do crescimento: foi extensivo, baseado na redução de ociosidade, não em ganhos de produtividade. Sem espaço para novo ciclo de queda do desemprego, a velocidade do PIB cai naturalmente.
Por que um superávit de 2% do PIB pode não bastar
Felipe Salto e Josué Pellegrini propuseram no Estadão um ajuste para gerar 2% do PIB de superávit primário em quatro anos. A receita prevê:
- Receita (1/3): corte linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
- Despesa (2/3): desvincular piso previdenciário e benefícios sociais do salário mínimo; indexar pisos de saúde e educação pelo mesmo indexador do arcabouço.
Essas medidas atacam o crescimento do gasto primário obrigatório. Sem frear essa dinâmica, o juro real não cai. E, sem juro real menor, a dívida não estabiliza — mesmo com superávit de 2%.
O mecanismo invisível: gasto público vs. juro real
A taxa básica de juros reflete o impacto do setor público sobre o equilíbrio entre oferta e demanda. Quando o gasto primário cresce acima do PIB potencial, o Estado injeta demanda mais rápido do que a economia consegue produzir. O resultado: pressão inflacionária e juros mais altos. É uma conta que fecha no bolso de quem investe e de quem consome.
O que está em jogo na eleição e no seu planejamento
Faltando dias para a votação, o debate público gira em torno de escândalos bancários, embates no STF e simbolismos religiosos. O conflito distributivo real — quem paga a conta e como equilibrar receitas e despesas do Tesouro — segue fora da pauta principal.
O que observar daqui para frente
Três variáveis ditarão o rumo fiscal nos próximos meses: (1) a disposição política para cortar benefícios tributários regressivos; (2) a aprovação da desindexação do salário mínimo nos benefícios previdenciários; (3) a trajetória da Selic frente à execução orçamentária. Acompanhar esses sinais é essencial para quem precifica risco Brasil, define alocação de ativos ou planeja investimentos de longo prazo.