A China ativou nesta quinta-feira (1º) uma tarifa extra de 55% sobre a carne bovina brasileira que ultrapassar a cota anual de 1,1 milhão de toneladas. Com a alíquota regular de 12%, o custo total de importação salta para 67%, fechando as portas para o excedente justamente quando o Brasil mais precisa de volume.
O golpe direto no bolso do exportador
A cota foi preenchida na véspera, dia 30 de setembro, segundo o Ministério do Comércio chinês. Qualquer embarque adicional chega agora com uma barreira tarifária que torna o produto brasileiro mais caro que a carne produzida na própria China.
Na prática, a vantagem competitiva do Brasil — preço CIF entre US$ 4.300 e US$ 4.800 por tonelada — evaporou. Com 12% de tarifa, o quilo entrava a 38-42 yuan; com 67%, sobe para 60-65 yuan, equiparando ou superando o custo local de 55 yuan/kg.
Por que Pequim puxou o freio agora?
A medida não é retaliatória: é uma salvaguarda baseada nas regras da OMC, acionada para proteger a pecuária doméstica chinesa. O gatilho foi uma crise de margem severa:
- Preço no atacado caiu >20% em dois anos (de ~83 para 62-65 yuan/kg).
- Produtor chinês perde 2.500 a 4.000 yuan por cabeça (custo 28-32 yuan/kg vivo vs. venda a 23-25 yuan/kg).
- Abate de matrizes e vacas leiteiras injetou oferta extra no mercado interno, derrubando ainda mais as cotações.
Com a autossuficiência em carnes vermelhas meta de 70-75% no Plano Quinquenal, Pequim não pode permitir que importações baratas destruam a produção local.
A manobra do Uruguai que não funcionou
Na semana passada, o governo brasileiro anunciou que o Uruguai cederia cerca de 150 mil toneladas de sua cota ociosa (de 300 mil toneladas anuais). A China vetou a transferência. O motivo é simples: permitir o remanejamento anularia o efeito da salvaguarda, inundando o mercado com carne isenta da sobretaxa.
O bloqueio atinge também Austrália (cota estourada em junho), EUA e Argentina, que desaceleram embarques ao se aproximarem de seus tetos.
Números que explicam a dependência
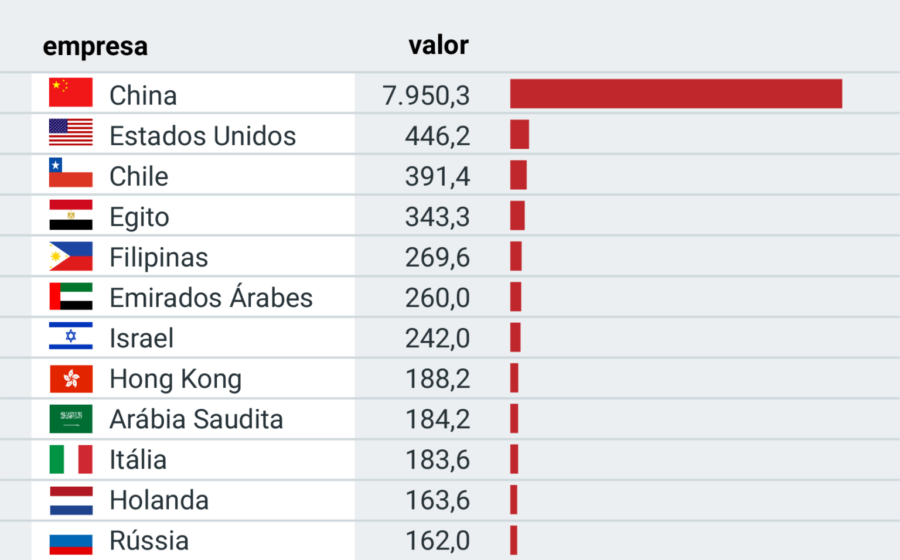
Na última década, a China tornou-se o destino único da carne brasileira:
- Volume: 164,9 mil t (2016) → 1,6 milhão t (2025).
- Receita: US$ 703 mi → US$ 8,8 bi no mesmo período.
- Participação: Brasil responde por >40% de todo o boi importado pela China (2,7-2,8 mi t/ano).
O salto ocorreu a partir de 2020; desde 2022 os embarques não caem abaixo de 1 milhão de toneladas.
O que observar daqui para frente
A Abiec já projeta queda de 10% no volume total exportado pelo Brasil em 2026 frente a 2025, combinando a trava chinesa com novas exigências da União Europeia. O cenário para 2027 depende de duas variáveis:
- Renovação ou fim do sistema de cotas pela China.
- Recuperação de preços internos chineses — se a liquidação de rebanho estancar, a pressão por importação barata volta.
Enquanto isso, exportadores precisam diversificar destinos e negociar cotas bilaterais que não dependam de boa vontade política. O mercado chinês continua gigante, mas a porta de entrada ficou estreita e cara.