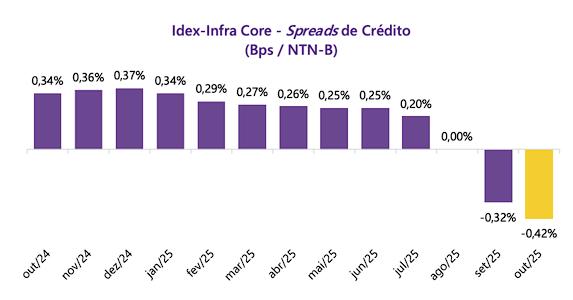
O prêmio de risco das debêntures incentivadas bateu o maior nível desde 2024, e os fundos que carregam esses papéis caminham para um setembro de fortes perdas na marcação a mercado. O spread mediano abriu 0,4 ponto percentual acima da NTN-B, mas nos títulos mais líquidos o abismo chega a 0,74 ponto — bem acima da média histórica de 0,57 ponto do IDEX-Infra.
Até março, esse mesmo indicador era negativo. A virada brusca expõe um dilema: o papel no portfólio doi agora, mas o preço de entrada nunca esteve tão atrativo para quem tem estômago e prazo.
O sumiço do investidor pessoa física
A debandada não veio só da volatilidade. Defaults sonoros, como os de Raízen e GPA, quebraram a confiança de quem comprava pelo isenção de Imposto de Renda.
Paralelamente, a expansão do modelo fee-based nas assessorias tirou o incentivo comercial para recomendar esses ativos. Como as debêntures de infra pagam comissões elevadas na distribuição, o assessor que cobra taxa fixa sobre o patrimônio passou a priorizar produtos sem conflitos de comissão.
Resultado: a base de varejo, que sustentava a liquidez secundária, encolheu drasticamente nos últimos trimestres.
Emissões travadas: o menor volume desde 2019
Sem comprador, a porta de financiamento fechou para as empresas. Em agosto, o mercado mal girou R$ 170 milhões em novas ofertas — uma queda de 97,5% contra julho e 98% frente a agosto de 2025, segundo dados da Anbima.
Setembro mostrou uma reação tímida, mas ainda longe da normalidade. Um banqueiro de dívida ouvido pela reportagem resume: há demanda reprimida das companhias, mas a reabertura consistente da janela depende, quase exclusivamente, da curva de juros futuros.
- Spread mediano (Anbima): 0,40 pp sobre NTN-B
- Spread papéis líquidos (IDEX-Infra): 0,74 pp (média histórica 0,57 pp)
- Emissões agosto/2026: R$ 170 milhões (-98% a/a)
- Piso de emissões: menor nível desde jan/2019
O contra-argumento: prêmio de risco “barato” demais
Enquanto a maioria foge da marcação a mercado negativa, gestores especializados veem assimetria. Para Rafael Fritsch, CIO da Root Capital, o momento é ideal para garimpar no secundário. A casa acaba de lançar um fundo listado em bolsa justamente para capturar esses spreads alargados.
A tese ecoa na Leto Capital: a equipe classifica a subclasse como a “melhor relação risco-retorno do crédito privado hoje”, justificando o aumento gradual de exposição nos fundos da gestora.
Mas o efeito mais relevante aparece na dinâmica de oferta e demanda. Com emissões quase zeradas, a escassez de papel novo tende a comprimir spreads assim que o custo de capital (Selic e curvas longas) der sinais de estabilização.
O que observar daqui para frente
O gatilho de virada não virá de fundamentos das concessionárias — que seguem regulados e previsíveis —, mas da macroeconomia. Acompanhe a curva de juros reais longas e o fluxo de captação dos fundos de crédito high grade.
Se o investidor institucional voltar a alocar em crédito privado isento, a liquidez secundária seca e os prêmios atuais evaporam rápido. Quem comprou no pico do medo costuma colher o ganho de capital quando a normalidade retorna.