O mercado imobiliário residencial brasileiro fechou agosto com valorização de 0,87%, mas o dado que importa para quem investe está no acumulado: a alta de 14,73% em 12 meses marca o quinto mês consecutivo de perda de fôlego. Em março, o mesmo indicador beirava os 20%.
O IGMI-R, calculado pela Abecip, confirma que os preços ainda correm acima da inflação (4,22%) e dos aluguéis (5,09% pelo IVAR). A diferença, porém, está encolhendo — e isso muda a conta de quem compra para revender ou alugar.
O que o ritmo menor significa para o seu bolso
Entre janeiro e agosto, o índice subiu 6,56%. Parece forte, mas fica abaixo dos 10,19% do mesmo período em 2025 e dos 9% de 2024. O mercado não está caindo; está normalizando depois de dois anos atípicos.
Para o investidor, o recado é claro: a valorização automática que mascarava erros de precificação acabou. Quem entra agora precisa de mais critério na escolha do ativo e no timing da saída.
Dez capitais, dez mercados diferentes
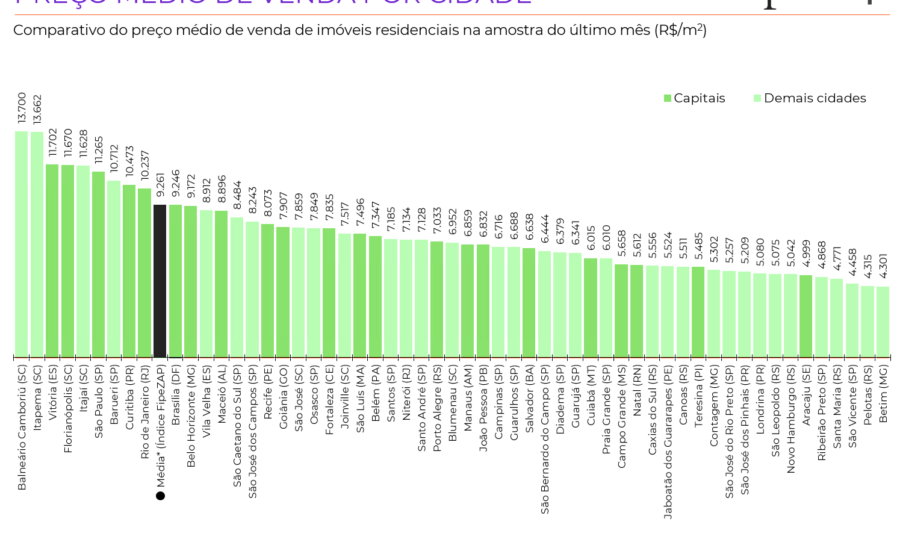
A média nacional esconde realidades opostas. Recife lidera a valorização anual com 25,81%, seguida por Curitiba (21,19%) e Salvador (19,20%). Na ponta oposta, Fortaleza arrasta a média para baixo.
No mês de agosto, a geografia do aquecimento surpreende:
- Porto Alegre: +1,66% (maior alta mensal)
- Belo Horizonte: +1,65%
- Recife: +1,44%
- Curitiba: -0,23% (única queda do mês)
Curitiba, apesar do recuo pontual, mantém a segunda maior alta do ano (8,82%). O movimento sugere ajuste técnico, não reversão de tendência.
São Paulo: o termômetro que não ferve
A maior praça do país cresceu 0,81% em agosto, acelerando frente a julho (0,25%). No ano, porém, acumula 5,57% — um ponto percentual abaixo da média nacional.
O dado reforça que o mercado paulistano, mais líquido e maduro, reage primeiro às mudanças de juros e crédito. O que acontece lá costuma antecipar o resto do país em trimestres.
Por que preços e aluguéis andam desacoplados
A Abecip destaca que a distância entre o IGMI-R (venda) e o IVAR (locação) prova que custos de construção não explicam tudo. Oferta disponível, perfil da demanda e condições de financiamento pesam tanto quanto o INCC.
Em cidades com estoque baixo e crédito acessível, a venda dispara. Onde o financiamento trava, o aluguel absorve a demanda — mas sem o mesmo ímpeto de alta.
O que observar daqui para frente
Três variáveis vão ditar o próximo trimestre: a trajetória da Selic, o ritmo de liberação do FGTS para habitação e o volume de lançamentos nos grandes centros. Se os juros pararem de cair, a compressão entre preço de venda e renda de aluguel tende a aumentar — e aí a seletividade vira obrigação, não opção.