A polarização entre Lula e Flávio Bolsonaro nas pesquisas mais recentes acendeu o alerta nos escritórios de investimento: a busca por proteção deixou de ser opcional e virou prioridade estratégica. O empate técnico detectado pelo Datafolha em setembro — 40% a 36%, dentro da margem de erro — injeta uma dose extra de imprevisibilidade no câmbio e no Ibovespa. A grande questão agora é: como posicionar o capital sem abrir mão de rentabilidade?
O movimento imediato do dinheiro esperto
O termômetro do mercado não mente. Em agosto, o estrangeiro sacou R$ 18,1 bilhões da B3 e o dólar subiu 2,21%. Em setembro, com a disputa mais equilibrada, o fluxo inverteu: entrada líquida de R$ 9,6 bilhões até o dia 22 e queda de 0,25% na moeda americana. O Ibovespa reagiu com alta de 6,4% no mês. O recado é claro: a percepção de alternância de poder está precificando um prêmio de risco menor.
Renda fixa: o porto seguro que paga Selic
Para quem não quer surpresas no extrato, a receita dos analistas é direta: ativos atrelados à Selic ou ao CDI. Diferente dos títulos prefixados ou IPCA+ longos, esses papéis não sofrem marcação a mercado brusca quando as expectativas de juros futuros oscilam.
- Tesouro Selic (LFT): liquidez diária e risco soberano zero.
- CDBs de grandes bancos: cobertos pelo FGC até R$ 250 mil, pagam 100% do CDI ou mais.
- Fundos DI simples: ideais para reserva de emergência com gestão profissional.
João Ferreira, sócio da One Investimentos, resume: “Se a carteira já é diversificada, o ajuste é tático. Se está concentrada, a diversificação deixa de ser sugestão e vira obrigação.”
Bolsa: onde se esconde a proteção inflacionária
Na renda variável, a lógica muda de “apostar no vencedor” para “comprar receitas blindadas”. Serviços públicos — saneamento, energia elétrica, gás — têm contratos indexados à inflação e demanda inelástica. Não importa quem sente na cadeira presidencial: a conta de luz e água continua sendo paga.
Outro pilar citado por Ferreira é a construção de baixa renda, atrelada ao Minha Casa, Minha Vida. Trata-se de política de Estado, não de governo, o que garante fluxo de caixa previsível independentemente do Planalto.
As apostas táticas para cada cenário
Os grandes bancos já desenham carteiras “Lula” e “Flávio”. O consenso raro? Petrobras. Em 2024, a ação subiu embalada pelo petróleo, e tanto BTG quanto Citi a mantêm como “ativo de consenso”. Mas as semelhanças param por aí.
Cenário Lula (visão Citi/XP)
- Cury, Embraer, WEG, BTG Pactual: empresas com gestão resiliente, capazes de performar em diferentes regimes de juros e câmbio.
- Foco em qualidade de balanço e geração de caixa sustentável.
Cenário Flávio (visão Citi/BTG)
- Cyrela, Assaí, Hapvida, Vale, B3: papéis cíclicos e alavancados, que se beneficiam de juros menores e consumo aquecido.
- Bancos (B3, XP, BTG Pactual): grandes vencedores se a percepção de ajuste fiscal acelerar a queda da Selic.
- Rede D’Or, Motiva: exposição a saúde e varejo farmacêutico com demanda rígida.
O nó fiscal que ninguém desfez
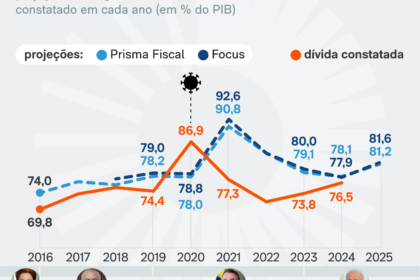
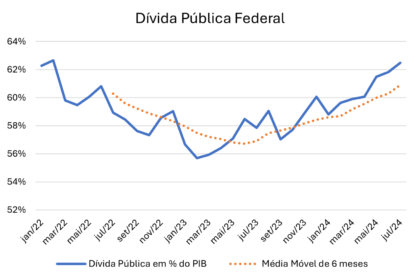
O Citibank foi cirúrgico no relatório: a diferença não é se* haverá ajuste, mas como. Lula propõe desacelerar gastos obrigatórios e calibrar o arcabouço. Flávio defende corte sem tocar Previdência ou salário mínimo. Economistas independentes alertam: sem mexer nas aposentadorias e benefícios sociais, a dívida pública segue trajetória explosiva.
Essa incerteza mantém a curva de juros longa pressionada. Se o próximo governo convencer o mercado de que a dívida estabiliza, o prêmio de risco cai, os juros futuros recuam e a Bolsa descola para cima. Se não, o dólar volta a ser refúgio.
O que observar daqui para a frente
A XP lembra que a volatilidade real costuma explodir após a posse, não durante a campanha. O gatilho serão os primeiros 100 dias: composição da equipe econômica, sinalização sobre o Orçamento 2027 e, principalmente, a execução do lado da despesa. Até lá, a regra de ouro permanece: posicione a carteira para errar sem quebrar. Diversificação não é moda — é seguro de vida financeiro.