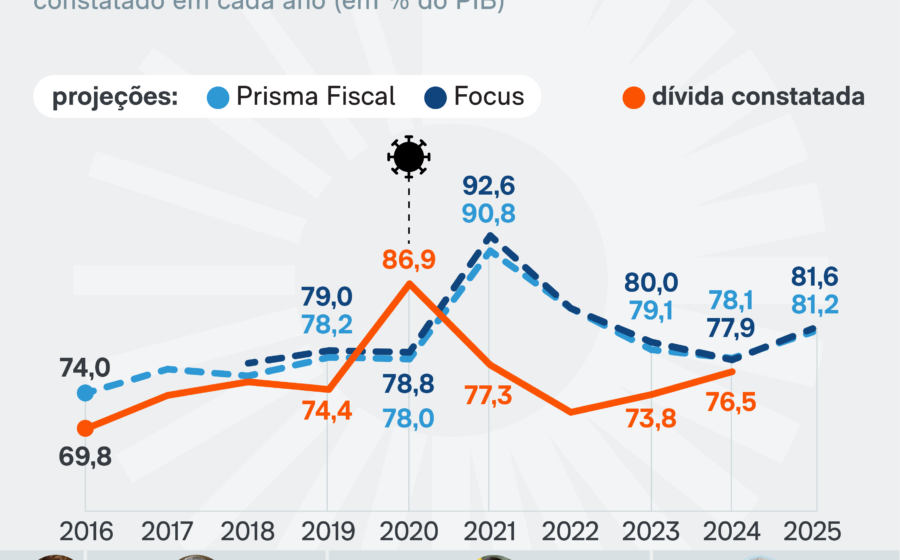
No próximo mandato presidencial, a dívida pública pode avançar a um ritmo superior a 4% do PIB ao ano, quase dobrando a velocidade observada no quadriênio atual. A projeção assume que nenhuma medida fiscal extra seja tomada além do arcabouço vigente. O resultado é uma trajetória que torna o endividamento insustentável sem uma correção de rota imediata.
Os três pilares da deterioração
A aceleração não é um acidente de percurso; ela nasce de três forças conjugadas que já estão postas. Entender cada uma é essencial para dimensionar o tamanho do ajuste necessário.
Primeiro, o ponto de partida. A dívida bruta chegará ao fim de 2026 cerca de 12 pontos percentuais do PIB acima do nível registrado no encerramento de 2022. O estoque maior pressiona o numerador da razão dívida/PIB antes mesmo de considerar juros ou crescimento.
Segundo, o custo do dinheiro. Grande parte do estoque foi contratada durante a pandemia, quando a Selic estava no piso histórico. Esses títulos venceram e foram rolados nos últimos anos com taxas substancialmente mais altas. A conta de juros, portanto, subiu estruturalmente.
Terceiro, o denominador vai crescer menos. A expansão econômica dos últimos anos foi “extensiva”: aproveitou a ociosidade da mão de obra para produzir mais, sem ganhos de produtividade. A taxa de desemprego caiu de 8,5% para 5,5% — um piso que dificilmente será perfurado nos próximos quatro anos.
Por que o crescimento vai frear
O mercado de trabalho esgotou sua margem de contribuição ao PIB. Sem queda adicional do desemprego e sem avanço da produtividade, o crescimento potencial tende a recuar para patamares mais baixos que os vistos entre 2023 e 2026.
Economistas erraram consistentemente as previsões de atividade e de desemprego no período recente. A surpresa positiva mascarou a fragilidade estrutural: crescemos porque havia gente parada, não porque a economia ficou mais eficiente. Esse motor não liga duas vezes.
A receita dos especialistas para estancar a sangria
Em artigo recente no Estadão, Felipe Salto e Josué Pellegrini desenharam um ajuste capaz de gerar superávit primário de 2% do PIB em quatro anos. A divisão é assimétrica: um terço pelo lado da receita, dois terços pelo corte de despesas. Veja os eixos centrais:
- Gastos tributários: redução linear de 23,5% nos benefícios fiscais (ex.: dedução integral de saúde no IRPF).
- Previdência e assistência: desvinculação do piso dos benefícios do salário mínimo.
- Pisos constitucionais: indexação dos mínimos de saúde e educação pelo mesmo parâmetro do arcabouço fiscal.
Essas duas últimas medidas atacam a raiz do problema: a velocidade do gasto primário obrigatório. Sem frear essa expansão, o juro real não cai — e, sem juro real menor, a dívida não estabiliza nem com superávit de 2% do PIB.
O mecanismo que liga gasto a juro
A taxa básica de juros reflete o desequilíbrio entre oferta e demanda que o setor público cria. Quando o gasto primário cresce acima do potencial da economia, o Estado injeta demanda mais rápido do que a capacidade produtiva responde. O Banco Central reage subindo a Selic.
Portanto, o controle do gasto obrigatório não é apenas uma questão contábil; é condição necessária para derrubar o custo da dívida e reverter a dinâmica explosiva. A aritmética não fecha sem essa engrenagem.
O que observar daqui para frente
A uma semana do primeiro turno, o debate público gira em torno de escândalos bancários, decisões do STF e simbolismos religiosos. O conflito distributivo real — quem paga a conta do ajuste e como ele será desenhado — segue fora da pauta dos palanques.
Para o investidor e o gestor, o sinal de alerta está no silêncio dos programas de governo sobre a indexação do gasto obrigatório. Enquanto não houver compromisso crível de alterar a regra de correção de aposentadorias, pisos de saúde/educação e benefícios tributários, a curva de juros longos continuará embutindo prêmio de risco elevado. A janela para agir é o primeiro semestre de 2027; depois, o custo da correção será exponencialmente maior.