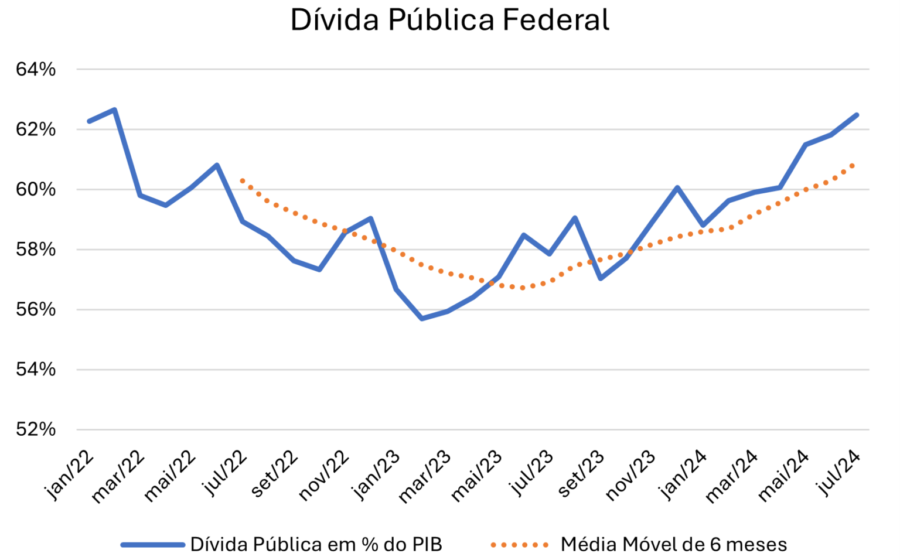
A dívida pública brasileira deve acelerar seu ritmo de expansão para acima de 4% do PIB ao ano no próximo mandato presidencial, quase dobrando a velocidade atual de 2,8%. Se nada mudar além do arcabouço vigente, o endividamento sai da zona de desconforto para a rota de colisão direta com a estabilidade macroeconômica.
O alerta parte de uma conta simples, mas ignorada no debate eleitoral: o ponto de partida é mais alto, o custo do dinheiro subiu e a economia perdeu o motor que a impulsionava nos últimos anos.
Os três pilares da deterioração fiscal
A dinâmica da dívida piora por uma combinação mecânica de três fatores. Entender cada um é essencial para precificar o risco Brasil nos próximos quatro anos:
- Herança pesada: o estoque de dívida chega ao fim de 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022.
- Rolagem cara: a dívida contratada durante a pandemia, com juros reais negativos ou próximos de zero, venceu. A reposição ocorreu com a Selic no patamar de dois dígitos, elevando o custo médio da carteira.
- Crescimento menor: a expansão do PIB deve perder fôlego, removendo o denominador que ajudava a estabilizar a razão dívida/PIB.
O erro de previsão que mascarou o risco
Economistas subestimaram consistentemente o crescimento entre 2022 e 2025. Menos notado, porém, foi o erro simétrico na taxa de desemprego: ninguém projetava a queda de 8,5% para 5,5% no período. A “boa notícia” do PIB forte e emprego alto escondeu a má notícia estrutural.
O crescimento foi extensivo, não intensivo. Avançamos porque havia ociosidade — mão de obra e capital parados — e não porque a produtividade subiu. Esse modelo tem data de validade.
A armadilha do pleno emprego
Com o desemprego em 5,5%, não há espaço para repetir a estratégia de “reduzir ociosidade”. A taxa não cairá para 2,5%; tenderá a subir levemente. Sem o choque de oferta vindo do mercado de trabalho, o PIB potencial desacelera.
Esse é o ponto nevrálgico: o denominador da dívida (PIB) cresce menos justo quando o numerador (juros + principal) acelera.
A receita de Salto e Pellegrini: 2% de superávit em quatro anos
Em artigo n’O Estado de S. Paulo, Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar superávit primário de 2% do PIB em um mandato. A divisão é assimétrica: dois terços no corte de gastos, um terço na receita.
Do lado da arrecadação, a proposta é um corte linear de 23,5% nos gastos tributários (benefícios fiscais). Exemplos citados incluem a dedução integral de despesas médicas no IRPF, medida regressiva que beneficia as faixas de renda mais altas.
Por que cortar gastos obrigatórios é pré-condição para juros menores
No lado da despesa, duas medidas estruturais são destacadas:
- Desvincular o piso dos benefícios previdenciários e assistenciais do salário mínimo;
- Indexar os pisos constitucionais de saúde e educação pelo mesmo limitador do arcabouço fiscal.
Sem isso, o gasto primário obrigatório cresce acima do teto do arcabouço, forçando o Banco Central a manter juros reais elevados para conter a demanda excessiva. Não há queda sustentável da Selic real sem redução da trajetória do gasto público. Mesmo com superávit de 2%, se a despesa obrigatória correr solta, o juro real não cede e a dívida não estabiliza.
O que observar daqui para frente
A uma semana do pleito, o debate público gira em torno de escândalos bancários e disputas no STF. O conflito distributivo real — quem paga a conta do ajuste e como reequilibrar receitas e despesas do Tesouro — permanece fora da pauta principal.
Para o investidor e o gestor de risco, os gatilhos a monitorar nos primeiros 100 dias do próximo governo são: a disposição política para mexer nas vinculações constitucionais, a reforma do IRPF com foco em gastos tributários e a sinalização clara de que a regra de crescimento do gasto obrigatório será alterada. Sem esses sinais, a projeção de 4% do PIB ao ano deixa de ser cenário de estresse e vira caso base.