O Brasil reúne recursos naturais excepcionais e uma base industrial consolidada, mas está deixando a liderança global em energias renováveis escapar para a Ásia. O alerta vem de Ben Backwell, presidente da Aliança Global pelas Energias Renováveis, às vésperas da COP31.
O país instalou 4,8 GW de energia eólica apenas em 2023, figurando entre os quatro maiores mercados do mundo. Mesmo assim, fábricas estão fechando ou reduzindo turnos. Por que o investimento não acompanha o potencial?
O motor da expansão mudou de hemisfério
Segundo Backwell, o crescimento das renováveis hoje é puxado pela Ásia — em eólica, solar e eletrificação. Os Estados Unidos mantêm ritmo forte graças ao setor privado e à demanda de data centers, mas não são mais o vetor principal. O Brasil, que já liderou a descarbonização com hidrelétricas e depois com vento e sol, agora enfrenta um “efeito depressivo” sobre investidores.
A meta global de triplicar a capacidade renovável para 13 TW até 2030 não será atingida no prazo, admite o especialista. A curva de aceleração é positiva, mas o gargalo não é falta de demanda ou apetite de mercado. São dois obstáculos concretos: redes de transmissão insuficientes e burocracia de licenciamento.
Um projeto eólico offshore leva de oito a nove anos apenas em tramitação burocrática, contra dois anos de construção física. A capacidade técnica dos governos para processar licenças tornou-se um limitador real da expansão.
O nó brasileiro: curtailment e desenho de mercado
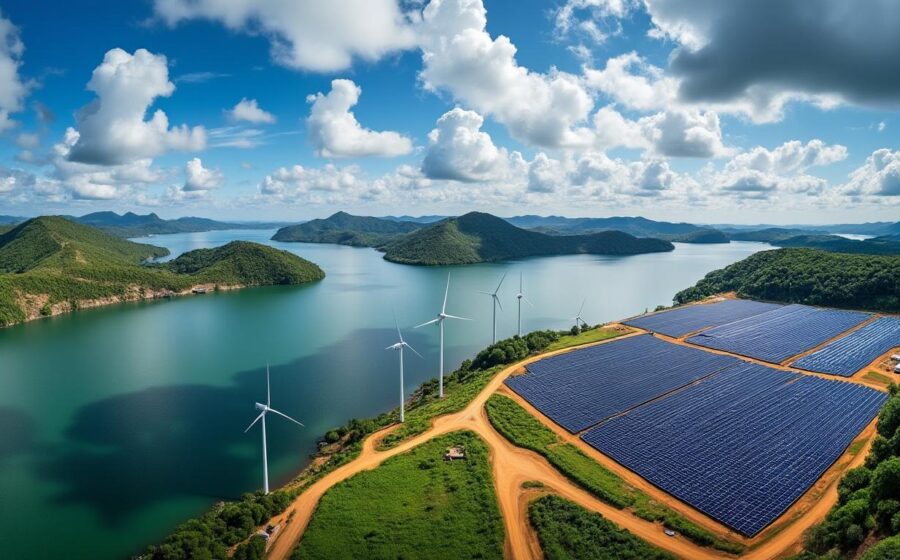
No Brasil, o problema ganhou nome: curtailment — o corte de geração por excesso de oferta sem escoamento. A entrada massiva de solar fotovoltaica, “sem planificação”, criou desequilíbrio: energia abundante ao meio-dia, escassa nos horários de pico. Hidrelétricas e eólicas, que se complementavam bem, perderam esse sincronismo.
Backwell aponta três pilares para reequilibrar o sistema:
- Expansão direcionada de linhas de transmissão
- Armazenamento — “quase todo projeto renovável será híbrido com baterias daqui para frente”
- Otimização da rede existente via inteligência artificial e gestão ativa de carga
A tentação de recorrer a termelétricas a gás como “backup” é, na visão dele, um retrocesso: gás é mais caro que renováveis e não aproveita as vantagens competitivas brasileiras. O caminho é modernizar o sistema para as tecnologias atuais, não remendar com as antigas.
Eletrificação e data centers: a demanda que virá
A matriz elétrica brasileira já é amplamente descarbonizada. O desafio agora é eletrificar o resto da economia — indústria química, transporte, aquecimento industrial. Isso criaria um “ritmo de demanda muito maior” para renováveis, absorvendo a geração ociosa e justificando novos investimentos.
Outro vetor são os data centers. O Brasil tem “vantagens competitivas muito grandes”: os melhores ventos do mundo no Nordeste, irradiância solar forte, hidrelétricas para estabilidade e posição estratégica nos cabos transatlânticos. A lei do Redata, que exige adicionalidade e origem renovável para essa demanda, foi classificada por Backwell como “inspiradora” e “um passo importante” — desde que implementada com o espírito original.
O que observar nos próximos meses
O sinal regulatório pós-eleições definirá se o Brasil converte seu potencial em liderança industrial exportadora ou continua vendo fábricas encolherem. Dois marcos merecem atenção: a implementação efetiva do Redata e a revisão dos mecanismos de mercado para permitir armazenamento e hibridização em escala. Se o gargalo de transmissão e licenciamento não for atacado com prioridade, a janela de oportunidade fechará enquanto a Ásia consolida a cadeia global de valor.