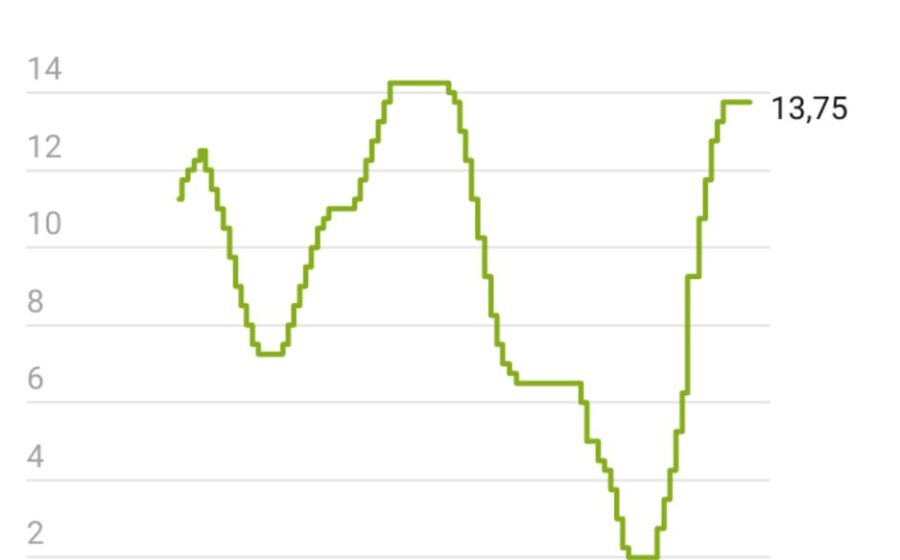
O Copom travou a Selic em 13,75% ao ano e jogou a responsabilidade pelo próximo movimento no colo do governo Lula. A pausa, decidida nesta quarta-feira (4), era esperada, mas o comunicado deixou claro: sem sinalização fiscal crível, o ciclo de cortes não retoma.
Analistas ouvidos pelo mercado concordam: a bola está com a equipe econômica. O Banco Central sinalizou que não se compromete com datas — só reage ao que vier pela frente.
Por que o BC pisou no freio agora
Duas forças pesaram na decisão unânime. Lá fora, a escalada de conflitos no Oriente Médio mantém o petróleo volátil e o dólar pressionado. Aqui dentro, as expectativas de inflação desancoraram: o Boletim Focus projeta IPCA a 5,2% em 2026 e 4,8% em 2027 — ambos acima do teto da meta de 4,5%.
O comunicado citou explicitamente “piora do cenário externo” e “inflação doméstica” como justificativas. Não houve menção a cortes futuros.
O que os economistas estão dizendo
A leitura divide-se entre quem vê cautela necessária e quem enxerga oportunidade perdida.
- André Braz (Ibre/FGV): a aceleração recente veio de choques de oferta temporários em alimentos; Selic a 13,5% já seria excessiva mesmo com expectativas piores.
- Rafael Cardoso (Daycoval): o BC acertou ao não se comprometer — a incerteza é grande e o câmbio, volátil.
- Adriana Dupita (Bloomberg): manutenção cumpre dois papéis: mostra compromisso com a meta e não alimenta volatilidade. “O ideal é manter o maior espaço de ação possível.”
- Felipe Salles (C6 Bank): o Copom vai “parar, observar, ver como o cenário evolui”.
Já o setor produtivo fala em aperto desmedido. Paulo Skaf (Fiesp) classifica a decisão como punição a quem produz e consome: crédito a empresas na casa de 30% ao ano inviabiliza investimentos, enquanto endividamento de famílias e empresas bate recordes mensais.
O círculo vicioso que só o governo pode quebrar
Para Adriana Dupita, a reação do mercado à eleição de Lula foi exagerada — mas tem efeitos reais. Câmbio pressionado e curva de juros deslocada pioram o próprio quadro fiscal, criando um ciclo que se retroalimenta.
A saída, segundo ela, é anúncio rápido de planos econômicos. “Ainda que seja só uma carta de intenções, se ela tiver credibilidade, já ajuda.”
O que o mercado precificou — e o que não precificou
Alex Agostini (Austin Rating) resume: “o mercado já fez o serviço sujo, que foi envergar a curva de juros”. Os prêmios de risco estão no preço. O que falta é a contrapartida fiscal para que o BC tenha conforto de retomar a queda.
Felipe Queiroz (Apas) discorda do timing: inflação controlada, juros reais entre os maiores do mundo, setor financeiro favorecido em detrimento de comércio, serviços, indústria e consumo das famílias.
O que observar nas próximas semanas
Três variáveis ditarão o próximo passo do Copom em dezembro: anúncio do arcabouço fiscal, trajetória do dólar e comportamento das expectativas no Focus. Se o governo entregar clareza crível, a porta para 13,5% ou 13,25% se abre. Se não, a Selic fica onde está — ou sobe.
Para o empresário e o investidor, a regra prática permanece: planeje cenários com juros altos por mais tempo, mas mantenha liquidez para capturar o giro quando (e se) a sinalização fiscal chegar.