A arroba do boi gordo encostou em R$ 400 em São Paulo — referência para o maior exportador global de carne bovina — acumulando alta superior a 20% no ano, com um terço desse ganho concentrado apenas em outubro. O movimento não é um soluço pontual: une câmbio favorável, volta da China às compras, demanda aquecida dos EUA e uma oferta de animais que segue travada pelo ciclo pecuário.
Para o empresário que compra ou vende proteína animal, a pergunta imediata é: até onde sobe e quando a margem para de encolher?
O trio que empurrou a cotação para o recorde
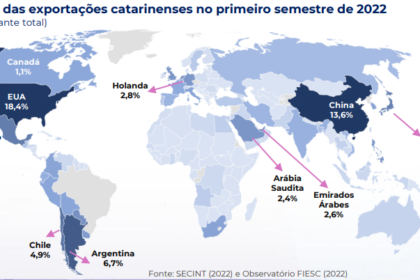
Três vetores atuaram em sincronia nas últimas semanas. O dólar saltou 9,15% em poucos dias após o segundo turno das eleições, tornando a carne brasileira mais barata lá fora e a exportação mais lucrativa aqui dentro. Paralelamente, a China — maior comprador mundial — retorna ao mercado entre novembro e dezembro para preencher a cota de 1,128 milhão de toneladas com tarifa de 12% para 2027; acima desse volume, a alíquota dispara para 55%.
O terceiro pilar é estrutural: o ciclo pecuário mantém a oferta de bois terminados restrita. Não há gado pronto para abate em volume suficiente para atender à demanda externa e ao consumo de fim de ano simultaneamente.
Negócios a R$ 400 já são realidade na ponta
Levantamentos da consultoria Datagro mostram que frigoríficos exportadores já fecham lotes a R$ 400/arroba — valor que serve de referência para liquidação de contratos futuros na B3. O detalhe relevante: parte dessas negociações envolve plantas voltadas ao mercado interno, que costumam pagar menos, mas agora competem pelo mesmo animal escasso.
Esse teto de R$ 400, porém, acende um alerta. Para o abastecimento doméstico, patamares acima disso começam a frear o consumo das famílias, especialmente em um 2025 que pode trazer aperto fiscal e renda mais comprimida.
Por que a queda não aparece no radar do primeiro semestre
Pesquisadores do Cepea/Esalq projetam equilíbrio entre oferta e demanda pelo menos até a virada do ano e, possivelmente, ao longo do primeiro semestre de 2025. A conta é simples: enquanto a China recompõe estoques e os EUA ampliam compras — pagando prêmios consistentes —, a entrada de novos animais no confinamento não acompanha o ritmo de abates.
- Cota China 2027: 1,128 milhão de toneladas a 12% de tarifa
- Tarifa extra-cota: 55% — barreia efetiva para volumes adicionais
- Alta do dólar (semana pós-eleição): 9,15%
- Valorização da arroba em 2024 (até outubro): >20%
- Spread indústria (compra do boi vs. venda da carne): menor desde 2023
Margens comprimidas da porteira à gôndola
O aperto não poupa nenhum elo. O terminador paga mais caro pelo bezerro e pelo boi magro; o frigorífico vê o spread entre a matéria-prima e o produto final encolher ao menor nível em dois anos; o varejo repassa ao consumidor, que sente no bolso. Na visão da Agrifatto, a compensação virá pela via cambial: exportações faturadas em dólar mais forte tendem a recompor a rentabilidade da indústria nas próximas semanas, desde que China e EUA mantenham o ritmo de embarques.
Os EUA, segundo maior destino, ganham peso relativo justamente por serem um mercado que remunera bem — e que não depende de cotas tarifárias anuais.
O que observar nas próximas semanas
Três variáveis ditam o próximo capítulo: a velocidade de execução da cota chinesa de 2027 (se houver atraso, a pressão cai); a trajetória do câmbio frente às definições fiscais domésticas; e a capacidade de o consumo interno absorver repasses sem recuar volumes. Para quem gere risco na cadeia, monitorar o spread da indústria e o ritmo de embarques nos portos oferece sinais mais antecipados do que o indicador spot da arroba.