O governo federal colocou na mesa uma agenda de concessões de infraestrutura que soma R$ 230 bilhões. O volume impressiona, mas a viabilidade real dos projetos esbarra em um obstáculo duro: a taxa de juros atual. O recado de especialistas e do mercado é direto — sem custo de capital compatível, o pipeline não sai do papel.
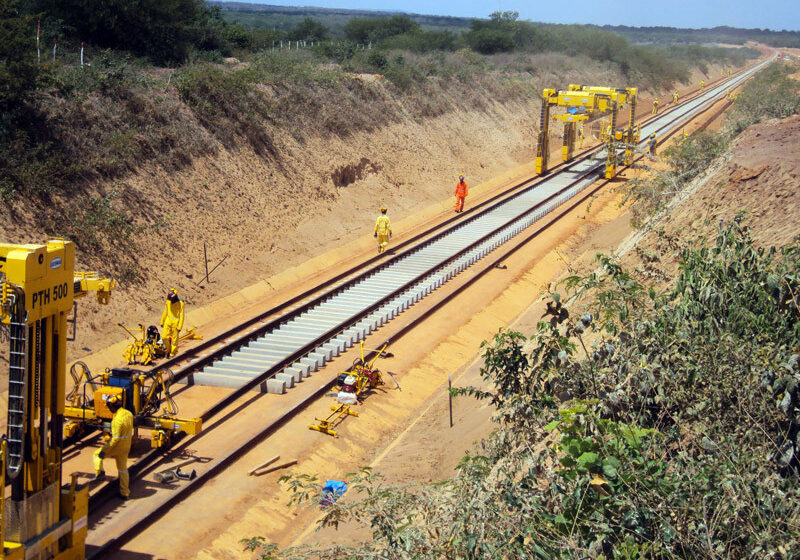
A conta não fecha sozinha. Dos recursos previstos, cerca de R$ 160 bilhões estão concentrados em projetos sobre trilhos. É aí que a sensibilidade à Selic atinge o pico.
Por que a ferrovia sente mais o peso dos juros
Obras ferroviárias exigem capital intensivo (capex) massivo no início e retornos de longo prazo, muitas vezes acima de 20 ou 30 anos. Quando a taxa livre de risco sobe, a taxa interna de retorno (TIR) exigida pelos investidores acompanha. O resultado: projetos que eram atrativos a 10% ao ano tornam-se inviáveis a 13% ou 14%.
Não é apenas uma questão de “caro”. É matemática financeira. O fluxo de caixa descontado de uma ferrovia tem duration altíssima. Cada ponto percentual a mais na curva de juros derruba o valor presente líquido (VPL) em dezenas de bilhões.
- Alta imobilização: Trilhos, túneis e pátios não têm valor de revenda fácil.
- Receita diferida: A demanda real costuma levar anos para atingir a maturidade projetada.
- Risco regulatório: Contratos longos expõem a mudanças de regras no meio do caminho.
O restante da conta: R$ 70 bilhões em outros modais
Fora dos trilhos, o pacote prevê cerca de R$ 70 bilhões distribuídos entre rodovias, portos, aeroportos e saneamento. Esses setores também sofrem com o custo de capital, mas a dinâmica é diferente.
Rodovias e aeroportos costumam ter curvas de maturação de receita mais rápidas. Saneamento, com a nova marco legal, ganhou previsibilidade contratual que mitiga parte do risco de taxa. Ainda assim, a modelagem financeira de todos eles precisa ser refeita com a curva de juros futura — não a do momento do leilão.
O xadrez da modelagem: risco Brasil vs. risco projeto
O desafio do governo não é apenas lançar editais. É desenhar contratos que alinhem o risco percebido pelo investidor privado ao risco real do projeto. Hoje, o prêmio de risco Brasil embutido nas NTN-Bs de longo prazo já precifica incertezas fiscais e políticas.
Se o contrato de concessão transferir demais risco de demanda, variação cambial ou interferência regulatória para o concessionário, o bid (lance) virá com ágio negativo ou o certame ficará deserto. A solução técnica passa por mecanismos como:
- Contratos de disponibilidade (pagamento por disponibilidade da via, não por tráfego).
- Garantias de receita mínima (Mínimo Garantido).
- Cláusulas de reequilíbrio econômico-financeiro ágeis e previsíveis.
Mas cada proteção extra custa caro ao Tesouro ou ao usuário final. Não há almoço grátis.
O que observar daqui para frente
O cronograma dos leilões dependerá de duas variáveis que não estão sob controle direto do Ministério dos Transportes: a trajetória da Selic definida pelo Copom e a aprovação dos modelos pelo TCU.
Para o empresário e o investidor, o sinal claro é: filtre projetos pela estrutura de risco, não apenas pelo volume de capex. Ferrovias greenfield em ambiente de juros reais acima de 6% ao ano exigem modelagem financeira criativa — ou subsídio explícito — para fechar a conta. O pipeline de R$ 230 bilhões existe no papel. A carteira investível, hoje, é uma fração disso.