A temporada de balanços do terceiro trimestre pegou fogo nesta sexta-feira (30) com uma enxurrada de resultados das maiores companhias da Bolsa. Entre lucros que derretem, vendas bilionárias de ativos e uma nova descoberta de petróleo na margem equatorial, o dia define o tom para o fechamento do mês.
O movimento mais impactante vem da CSN, que colocou a cimenteira na vitrine. Mas a decepção com Vale e Usiminas rouba a cena no setor de commodities. O que esses números revelam sobre a saúde real da economia?
O movimento bilionário da CSN
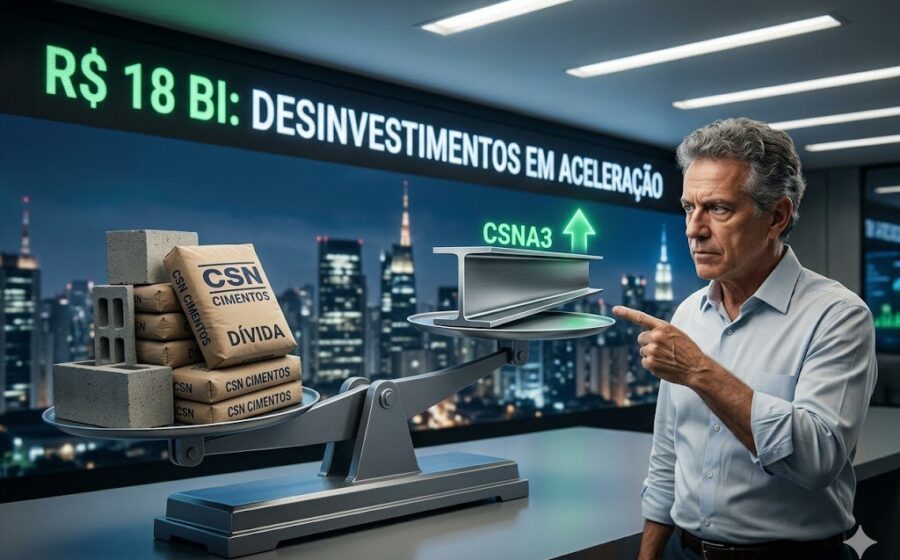
A siderúrgica assinou acordo de exclusividade de dez dias com a chinesa Huaxin Building Materials para negociar 100% da CSN Cimentos. O valor de empresa (enterprise value) estipulado é de R$ 12,7 bilhões.
A transação, se concluída, representa uma das maiores vendas de ativos do ano no Brasil. O foco da CSN segue sendo a desalavancagem do balanço, mas o mercado agora precifica o impacto do caixa líquido após impostos e dívidas da unidade.
O prazo curto de exclusividade sinaliza urgência. Investidores devem monitorar se haverá disputa por outros interessados ou se a Huaxin levará o ativo sem contestação.
Vale e Usiminas: o peso da China no resultado
A mineradora lucrou US$ 1,255 bilhão no trimestre, queda de 53% na comparação anual e 9% frente ao segundo trimestre. O consenso LSEG projetava US$ 1,38 bilhão. A diferença parece pequena, mas expõe a sensibilidade da margem ao preço do minério.
Já a Usiminas reverteu prejuízo de R$ 3,5 bilhões para lucro de R$ 243 milhões. Parece vitória, mas o número ficou abaixo dos R$ 300 milhões esperados pelo mercado. A siderúrgica ainda sente o efeito de custos altos e demanda interna fraca.
Ambas as ações reagem à realidade de uma China que não acelera como o esperado. O minério de ferro abaixo de US$ 100/t continua sendo o “vilão” invisível dessas demonstrações.
Consumo e logística: sinais de respiro
Nem tudo são sombras. A Multiplan brilhou com alta de 73,3% no lucro líquido, atingindo R$ 383 milhões. O Ebitda saltou 37,3% para R$ 598 milhões, reforçando a tese de que o consumidor brasileiro segue ativo nos shoppings premium.
Na logística, a Vamos (aluguel de caminhões) disparou 199% no lucro, para R$ 150,9 milhões. A JSL cresceu 12,6% no ajustado (R$ 40,3 mi). A demanda por transporte de cargas gerais e agronegócio sustenta o momento.
- Multiplan (MULT3): Lucro +73,3% | Ebitda +37,3%
- Vamos (VAMO3): Lucro +199,1% | Demanda forte em todos setores
- JSL (JSLG3): Lucro ajustado +12,6%
- Irani (RANI3): Lucro +34,3% | Papel e embalagem
Braskem encolhe, Petrobras insiste na Foz
A petroquímica assustou: vendas de principais químicos no Brasil caíram 18% na base anual. A taxa de utilização de eteno subiu para 69%, mas o volume não acompanha. O spread de resinas melhorou 5%, alívio marginal em meio à tempestade.
Do lado do óleo, a Petrobras confirmou a terceira descoberta no poço Morpho, na Bacia da Foz do Amazonas. Águas ultraprofundas, costa do Amapá. A persistência na região sinaliza confiança geológica, mas o licenciamento ambiental segue como o verdadeiro “risco Brasil” do projeto.
Movimentos de capital e governança
A Shell converteu 1,23 bilhão de ações ordinárias em preferenciais da Raízen (RAIZ4), alterando a liquidez do papel. Na AXIA Energia, conversão e resgate de preferenciais classe C movimentam R$ 2,97 bilhões na sexta etapa do processo.
Gestores globais mexeram nas posições: M&G subiu para 5,74% na MRV; Guepardo foi a 5,20% na Allos; Fidelity atingiu 5,01% na Hypera. Já a Camil viu redução de participação direta de acionista relevante, mantendo o controle via veículo de investimento.
A Brava Energia fechou a cessão de 37,5% de Papa-Terra para a 3R Petroleum, com aval da ANP. Mais um passo na consolidação de ativos maduros offshore.
O que observar na próxima semana
O fechamento da exclusividade da CSN com a Huaxin (prazo de 10 dias) é o gatilho de curto prazo mais claro. Qualquer vazamento sobre due diligence ou preço final mexe em CSNA3.
No macro, a ata do Copom e o IPCA-15 de novembro ditarão o ritmo dos juros — vital para Multiplan, Vamos e JSL. Para Vale e Usiminas, o olhar segue em Pequim: estímulos fiscais chineses são o único catalisador capaz de virar a maré do minério.
Por fim, a Petrobras precisa transformar descobertas em reservas certificadas na Foz. O relatório de certificação de reservas (ano-base 2024), esperado para o primeiro trimestre de 2025, será o termômetro real do valor desse ativo.