O relógio está correndo para micro e pequenas empresas. Nesta sexta-feira (30) encerra-se o prazo para definir como o negócio vai recolher os novos tributos da reforma — IBS e CBS — a partir de janeiro. Quem não agir ficará travado no modelo automático, que pode não ser o mais vantajoso.
A decisão não é apenas burocrática. Ela impacta diretamente a formação de preço, o fluxo de caixa e a capacidade de gerar créditos tributários na cadeia de fornecedores e clientes.
O que está em jogo nesta sexta
Até 23h59 de hoje, o empresário deve resolver três pendências simultâneas:
- Regularizar débitos ou pendências que impediram a entrada no Simples Nacional;
- Confirmar ou cancelar a opção pelo regime simplificado para 2027;
- Escolher se recolhe IBS e CBS pelo regime regular (fora do Simples) já no primeiro semestre.
Quem perder o prazo terá de esperar até março de 2027 para rever a decisão — e os efeitos só valerão para o segundo semestre.
Regime puro ou híbrido: entenda a diferença
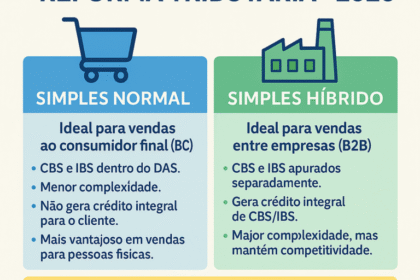
A grande novidade trazida pela reforma é a possibilidade de ficar no Simples Nacional para os tributos antigos (IRPJ, CSLL, PIS, Cofins, IPI, ICMS, ISS) e, ao mesmo tempo, migrar IBS e CBS para o regime regular.
No modelo híbrido, a empresa continua pagando a alíquota única do Simples sobre a receita bruta, mas apura IBS e CBS separadamente, com direito a créditos de entrada. No regime puro, tudo fica dentro da guia única do Simples, sem geração de créditos desses dois novos tributos.
Quando o híbrido costuma valer a pena
A conta não fecha só na alíquota. Três variáveis pesam mais na simulação:
- Perfil dos clientes: se a maioria é PJ e exige nota com destaque de imposto para crédito, o regime regular abre vantagem;
- Cadeia de fornecedores: compras de insumos com IBS/CBS destacado geram crédito apenas no regime regular;
- Fluxo de caixa: o regime regular exige apuração mensal e recolhimento no mês seguinte, enquanto o Simples concentra tudo no DAS.
Empresas do comércio varejista voltado a consumidor final tendem a ganhar menos com a mudança. Já indústrias, prestadores de serviço B2B e atacadistas costumam capturar mais benefícios.
Datas que você não pode esquecer
O calendário ficou assim após a prorrogação negociada com CFC e Sebrae:
- 30/10/2026: fim do prazo para regularização de pendências e escolha do regime regular de IBS/CBS (1º semestre);
- 03/11 a 20/12/2026: janela de desistência — quem optou pode cancelar, mas a decisão é irretratável;
- 01/01/2027: vigência das escolhas feitas agora;
- 01 a 31/03/2027: nova chance de optar pelo regime regular de IBS/CBS, com efeitos no 2º semestre.
Empresas abertas no fim do ano têm regra especial
Negócios constituídos entre 1º de outubro e 31 de dezembro de 2026 fazem a opção pelo Simples no ato da inscrição do CNPJ. Essa escolha vale tanto para o resto de 2026 quanto para todo 2027. A definição sobre IBS/CBS também pode ser feita na abertura.
Se o empreendedor quiser sair do Simples em 2027, tem até o último dia de 2026 para pedir a exclusão.
MEI segue calendário próprio
Microempreendedores individuais não entram nessa antecipação. A opção pelo Simei continua em janeiro, até o último dia útil do mês. Não confunda os prazos.
Outra obrigação adiada: NFS-e nacional
O Comitê Gestor empurrou para 1º de novembro a obrigatoriedade da Nota Fiscal de Serviço eletrônica no emissor nacional para optantes do Simples. Eram 1º de setembro. O ganho de 60 dias serve para testar emissão, integrar sistemas de gestão e validar parâmetros fiscais.
Paralelamente, a Defis deixa de existir como declaração à parte. As informações socioeconômicas e fiscais migrarão para o PGDAS-D, com entrega anual entre janeiro e março.
O que fazer nas próximas horas
Se a empresa ainda não simulou os dois cenários — Simples puro versus híbrido —, a recomendação técnica é rodar os números com o contador ainda hoje. A escolha travada agora ditará a tributação de pelo menos seis meses.
Verifique também se há pendências cadastrais ou débitos que possam travar a opção. A regularização precisa ser concluída antes da meia-noite.
O que observar daqui para frente
A transição para o novo modelo tributário terá várias janelas de ajuste até 2033. A de agora é a primeira — e a que define o ponto de partida. Empresas que estruturarem desde já a apuração de créditos de IBS/CBS, revisarem contratos com fornecedores e precificarem considerando a não-cumulatividade terão vantagem competitiva quando a alíquota de referência (hoje em 11,3% para a CBS) entrar plenamente em vigor.
O próximo marco relevante será março de 2027: a chance de corrigir a rota para o segundo semestre. Até lá, a decisão de hoje dita o caixa.