O prazo para micro e pequenas empresas definirem como recolher IBS e CBS em 2027 termina nesta sexta-feira (30). Quem perder a data ficará no regime simplificado, mas a decisão envolve mais do que alíquotas. O que poucos contam é como essa escolha afeta a geração de créditos tributários.
O que vence exatamente nesta sexta
São dois prazos simultâneos. Empresas que quiserem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular precisam registrar a opção até hoje. Quem não fizer nada permanecerá no modelo simplificado, com alíquota variável por porte e atividade, rateada depois em vários tributos.
Paralelamente, encerra-se a janela para regularizar pendências que barraram a entrada no Simples Nacional. O período de adesão ao regime já havia se encerrado no dia 15. O Comitê Gestor (CGSN) antecipou tudo por causa da transição tributária — antes, a escolha ocorria apenas em janeiro.
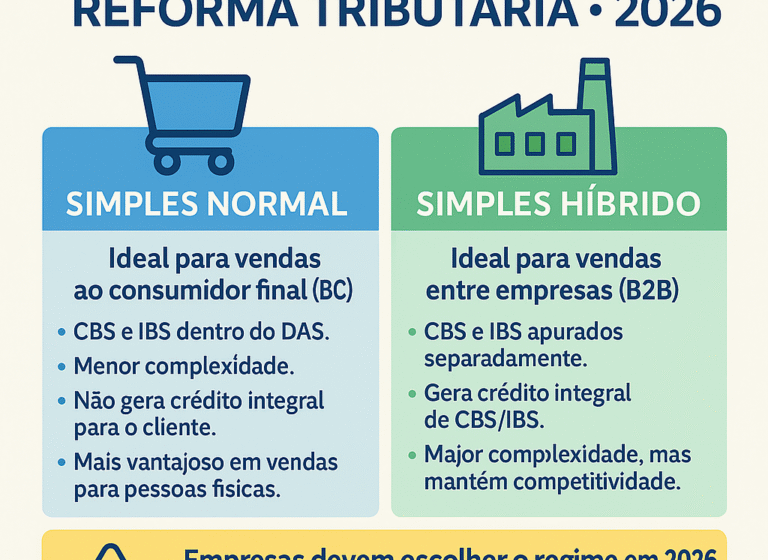
O modelo híbrido que quase ninguém considera
A grande novidade permite ficar no Simples e, ao mesmo tempo, recolher IBS e CBS pelo regime regular. Para o primeiro semestre de 2027, a decisão deveria ter sido tomada em setembro. Quem não optou ficará na sistemática do Simples até junho.
A boa notícia: a escolha pode ser revista em março de 2027, com efeitos no segundo semestre. Isso dá uma janela de correção rara em matéria tributária.
Por que o perfil do cliente muda tudo
O impacto não é uniforme. Empresas que vendem para outras empresas (B2B) tendem a se beneficiar do regime regular, pois geram créditos tributários que o cliente pode aproveitar. No Simples, esses créditos não existem.
Antes de decidir, o contador deve pesar cinco fatores:
- Perfil da carteira de clientes (B2B vs. B2C)
- Cadeia de fornecedores e se eles geram crédito
- Capacidade de apurar e usar créditos de IBS/CBS
- Formação de preço e competitividade
- Impacto no fluxo de caixa mensal
Datas que você não pode esquecer
- 30/10/2026: fim do prazo para opção ao regime regular (IBS/CBS) e regularização de pendências
- 03/11 a 20/12/2026: janela de desistência (irrevogável) das opções feitas
- 01/01/2027: início dos efeitos
- 01 a 31/03/2027: nova chance de escolher regime regular para o 2º semestre
MEI fica de fora dessa antecipação
Microempreendedores individuais não seguem esse calendário. A opção pelo Simei continua em janeiro, até o último dia útil do mês. Não confunda as regras.
NFS-e e DEFIS: outras mudanças no radar
A obrigatoriedade da Nota Fiscal de Serviço eletrônica no emissor nacional foi adiada para 1º de novembro — ganho de 60 dias para testar integração e parametrizar sistemas. Já a DEFIS deixará de existir como declaração à parte; seus dados migrarão para o PGDAS-D, com entrega anual entre janeiro e março.
O que fazer agora: simule antes de decidir
Especialistas recomendam rodar dois cenários completos: Simples puro e Simples com IBS/CBS no regime regular. Compare alíquota efetiva, geração de crédito, necessidade de capital de giro e obrigações acessórias. Ajuste emissores de nota, revise cadastros de fornecedentes e prepare o caixa para janeiro. Quem age com dados na mão evita surpresas no primeiro balanço do novo sistema.
O que observar daqui pra frente
A transição não acaba em 2027. A alíquota de referência da CBS foi fixada em 11,3% pelo TCU, mas a legislação complementar ainda pode trazer ajustes. Monitore as resoluções do CGSN e as instruções normativas da Receita Federal — elas ditarão o ritmo operacional nos próximos meses. Manter a contabilidade alinhada com o novo desenho tributário deixa de ser diferencial e vira condição de permanência no mercado.