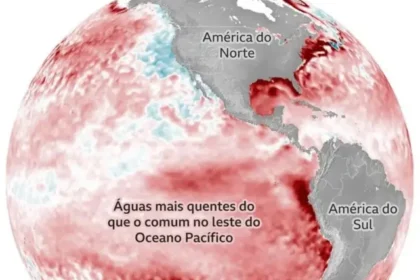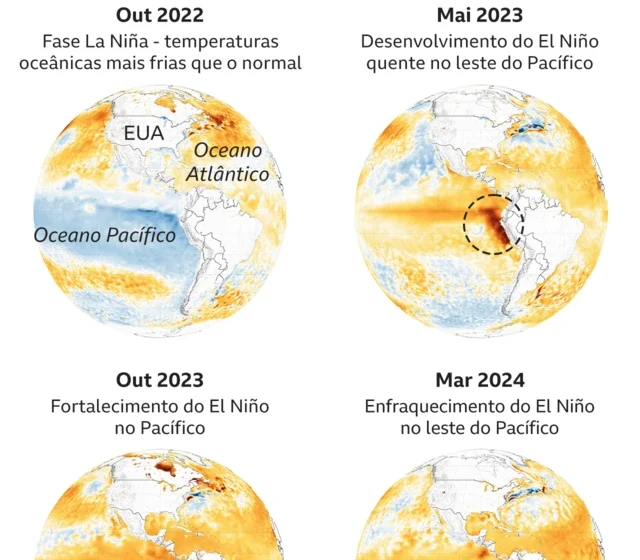
A Organização Meteorológica Mundial confirmou que o El Niño em curso pode ser o mais intenso dos últimos 40 anos, trazendo ondas de calor extremas e padrões de chuva caóticos. No mesmo dia, a ONU admitiu que a meta de 1,5°C já é matematicamente impossível sem ultrapassagem, projetando até 2,8°C de aquecimento até 2100. A combinação desses dois anúncios muda radicalmente o cenário de risco para cadeias de suprimento, seguros e investimentos em energia — e a conta chega mais cedo do que você imagina.
O choque duplo da ONU: El Niño recorde e emissões fora de controle
A secretária-geral da OMM, Celeste Saulo, foi direta: o fenômeno atual tem “intensidade sem precedentes” e deve se estender até fevereiro. Isso significa secas severas em regiões produtoras de grãos e inundações em centros logísticos estratégicos simultaneamente. Paralelamente, o relatório de lacuna de emissões do Pnuma mostrou que, mesmo no cenário mais otimista, as temperaturas médias devem atingir 1,7 a 1,8°C acima dos níveis pré-industriais já em meados do século.
O dado mais duro está na diferença entre o necessário e o prometido. Para manter viva a chance de retornar a 1,5°C no final do século, as emissões globais precisariam cair 18% até 2030 (base 2025), 45% até 2035 e 69% até 2040. Os planos nacionais atuais (NDCs) entregam apenas 5% a 8% de redução até 2030.
Por que o empresário deve se preocupar agora: impacto direto no balanço
Não se trata mais de responsabilidade social; é gestão de ativos. A convergência entre um El Niño histórico e uma trajetória de 2,8°C cria três vetores de risco imediato:
- Commodities agrícolas: quebras de safra simultâneas em hemisférios opostos pressionam preços e contratos futuros.
- Logística e energia: secas reduzem geração hidrelétrica e navegabilidade de rios (como o Paranã e o Reno), enquanto enchentes paralisam portos e rodovias.
- Seguros e crédito: resseguradoras já precificam prêmios mais altos e exclusões de cobertura para eventos “não modelados” em apólices de propriedade e interrupção de negócios.
Mas o efeito mais relevante aparece no custo de capital.
Os números que não fecham: a lacuna entre promessa e realidade
O relatório projeta 2,8°C de aquecimento até 2100 com as políticas atuais — ou 2,6°C se todos os compromissos forem integralmente cumpridos. Ambas as estimativas pioraram em relação a 2025, reflexo direto da saída dos EUA do Acordo de Paris e de revisões para cima nas emissões históricas. Para o investidor, isso significa que cenários de “transição ordenada” usados em stress tests climáticos estão defasados.
Veja a discrepância entre o necessário e o praticado:
- Meta 2030 (corte necessário): -18% | NDCs atuais: -5% a -8%
- Meta 2035 (corte necessário): -45% | NDCs atuais: -11% a -15%
- Meta 2040 (corte necessário): -69% | Trajetória implícita: insuficiente
O cenário “menos pior” ainda exige remoção de carbono em massa
A ONU desenhou um cenário de “ultrapassagem mais baixa possível”, que dá cerca de 50% de chance de trazer a temperatura de volta para 1,5°C até 2100. A condição? Remoção de dióxido de carbono em larga escala — tecnologias que hoje são incipientes, caras e sem viabilidade comercial comprovada em escala gigatonelada.
Ou seja: a aposta regulatória global está migrando de “redução absoluta” para “redução + remoção”. Quem tem capital alocado em capture-and-storage, bioenergia com captura (BECCS) ou créditos de remoção de alta integridade sai na frente. Quem depende apenas de offsets de evitação (florestas evitadas) vê o ativo desvalorizar.
O que observar daqui para frente: COP31 e a nova geopolítica climática
A próxima rodada de negociações na Turquia (COP31) será o teste de fogo para saber se os países apresentam NDCs alinhadas à ciência ou apenas reiteram promessas vazias. Do lado prático, três sinais merecem monitoramento semanal: revisão de matrizes energéticas nacionais (carvão x renováveis x nuclear), políticas de precificação de carbono (taxas de fronteira, ETS expandidos) e regulamentação de divulgação climática obrigatória (ISSB, SEC, CSRD).
O recado de António Guterres — “ultrapassar a meta não significa desistir” — é, na prática, um aviso ao mercado: a volatilidade regulatória vai aumentar. Empresas que já internalizam um preço-sombra de carbono acima de US$ 100/tCO2e e testam resiliência física a cenários de 3°C reduzem a assimetria de informação com reguladores e investidores. O El Niño de 2026/27 será o primeiro stress test real dessa nova era.