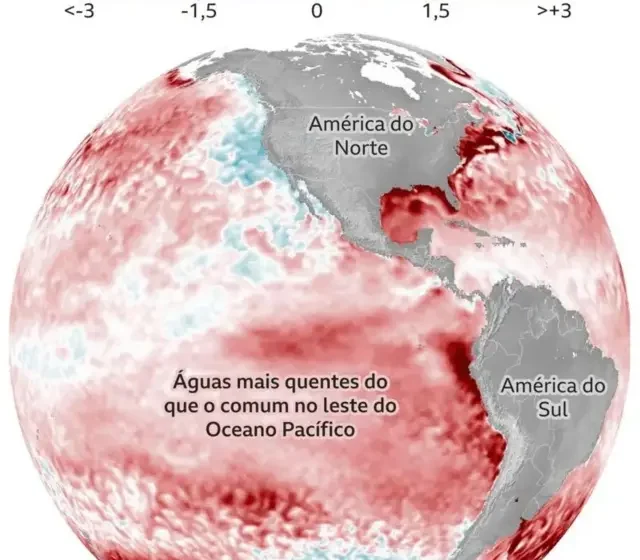
A Organização Meteorológica Mundial confirmou: o El Niño em curso pode superar qualquer evento registrado desde os anos 1980. O anúncio feito em Genebra nesta quarta-feira (21) não é apenas um alerta meteorológico — é um aviso de impacto direto em cadeias de suprimento, safras agrícolas e balanços de seguros nos próximos trimestres.
Celeste Saulo, secretária-geral da OMM, foi direta: o fenômeno deve desencadear ondas de calor extremas em algumas latitudes enquanto provoca secas severas e inundações em outras. A distribuição dos danos não será uniforme, e é aí que reside o risco para quem toma decisões de investimento.
O que os números do Pnuma revelam sobre o cenário real
Horas depois do alerta da OMM, o Programa das Nações Unidas para o Meio Ambiente divulgou seu relatório anual de lacuna de emissões. A conclusão central: mesmo no cenário mais otimista, a temperatura média global deve atingir 1,7 a 1,8 °C acima dos níveis pré-industriais até meados do século.
A distância entre o necessário e o prometido permanece abissal. Veja o que os dados mostram:
- Redução necessária até 2030: 18% em relação a 2025
- Redução necessária até 2035: 45%
- Redução necessária até 2040: 69%
- O que os planos nacionais atuais entregam até 2030: apenas 5% a 8%
A conta não fecha. Sob as políticas atuais, o mundo caminha para 2,8 °C de aquecimento até 2100. Se todos os compromissos existentes forem integralmente cumpridos — hipótese cada vez menos provável —, ainda assim chegamos a 2,6 °C. Ambas as projeções pioraram em relação ao ano anterior.
Por que a saída dos EUA do Acordo de Paris mudou a matemática
A revisão para cima nas projeções tem duas causas principais. A primeira é a retirada dos Estados Unidos do Acordo de Paris, que removeu um dos maiores emissores do esforço coletivo. A segunda é a reavaliação das emissões históricas, que mostrou um ponto de partida mais alto do que se imaginava.
Para o setor privado, isso significa que cenários de planejamento baseados em 1,5 °C ou mesmo 2 °C estão desatualizados. Modelos de risco climático, precificação de ativos de longo prazo e estratégias de descarbonização precisam incorporar trajetórias mais severas.
O que a COP31 na Turquia pode — e não pode — resolver
As negociações climáticas de 2026 na Turquia serão o primeiro grande teste pós-EUA. António Guterres, secretário-geral da ONU, admitiu que “ultrapassar a meta não significa desistir”, mas enfatizou que o retorno a 1,5 °C até 2100 agora depende de remoção de carbono em larga escala — tecnologia cuja viabilidade econômica e técnica permanece incerta.
O relatório do Pnuma estima cerca de 50% de chance de retorno a 1,5 °C no cenário de “menor ultrapassagem possível”. Isso pressupõe que a remoção de carbono funcione em escala industrial nas próximas duas décadas. Não há plano B se não funcionar.
Impactos setoriais: onde o El Niño forte bate mais forte
O El Niño de intensidade recorde não afeta todos os setores da mesma forma. Histórico e modelagem climática apontam para assimetrias claras:
- Agro e commodities: secas no Sudeste Asiático e Austrália reduzem oferta de óleo de palma, trigo e carvão; chuvas excessivas no Sul do Brasil e Argentina podem beneficiar soja e milho, mas aumentam risco logístico
- Energia: ondas de calor elevam demanda por refrigeração justamente quando hidrelétricas sofrem com baixa vazão; gás e carvão tendem a ganhar participação temporária no mix
- Seguros e resseguros: frequência de eventos extremos pressiona prêmios e capacidade de subscrição em regiões costeiras e agrícolas
- Infraestrutura e logística: inundações interrompem corredores rodoviários e portuários; planejamento de estoques de segurança ganha prioridade
Mas o efeito mais relevante aparece na intersecção entre clima e política: governos sob pressão por desastres climáticos tendem a acelerar regulações de adaptação e, paradoxalmente, a subsidiar combustíveis fósseis para conter inflação energética no curto prazo.
O que observar daqui para frente
Três variáveis definirão o cenário para quem gere capital e risco nos próximos 18 meses. Primeiro, a velocidade de intensificação do El Niño — os modelos atuais indicam pico entre dezembro e fevereiro, mas a duração até o outono de 2027 é incerta. Segundo, a capacidade dos grandes emissores (China, UE, Índia) de preencher o vácuo deixado pelos EUA em financiamento climático e metas de redução. Terceiro, a evolução dos custos de tecnologias de remoção de carbono; se não caírem drasticamente até 2030, o cenário de “retorno a 1,5 °C” sai da mesa de planejamento realista.
Enquanto isso, a conta climática segue aberta. Quem precificar o risco hoje com base em cenários otimizados de 2023 estará subestimando exposição em 2027. A janela para ajustar modelos, contratos e alocações não é infinita — ela fecha junto com a lacuna de emissões.