A indústria relojoeira suíça está produzindo a metade do volume de uma década atrás, mas faturando como nunca. Em agosto, o valor das exportações subiu 9,1% em relação a 2024, marcando o quarto mês consecutivo de alta anual. O segredo não está na quantidade, mas no preço: o topo do mercado engoliu a fatia majoritária da receita.
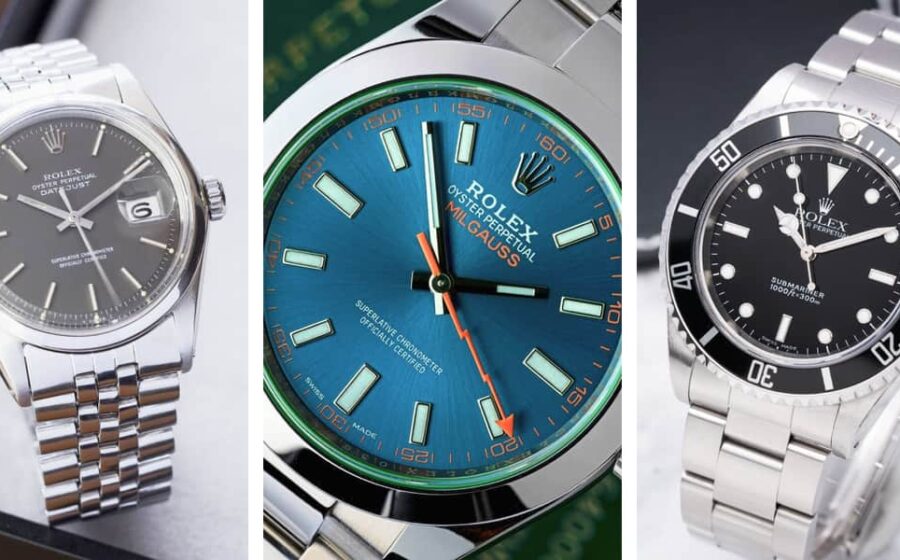
Enquanto relógios de quartzo perdem espaço para smartwatches asiáticos, cinco marcas — Rolex, Cartier, Patek Philippe, Omega e Audemars Piguet — concentram 60% de todo o faturamento do setor. Juntas, elas transformaram a escassez em estratégia e o artesanato em moeda forte.
O colapso silencioso do volume
As exportações suíças, que representam 95% das vendas globais da indústria, caíram pela metade em dez anos. O golpe fatal no segmento de entrada veio dos relógios inteligentes, fabricados majoritariamente na Ásia, que tornaram o quartzo tradicional obsoleto para o consumidor médio.
Mas o valor total das exportações segue trajetória oposta. Relógios acima de 50 mil francos suíços (cerca de R$ 299 mil) responderam por 37% da receita exportada em 2025, contra 33,5% no ano anterior. A alta do ouro e da platina ajuda, mas o motor real é a capacidade de pagamento intacta dos super-ricos e a busca por ativos tangíveis e exclusivos.
As cinco marcas que ditam as regras
A concentração é extrema. Das cerca de 450 marcas sediadas na Suíça, apenas o quinteto de luxo absoluto captura a maior parte do valor. Todas, exceto a Omega, vêm ganhando participação de mercado consistentemente.
- Rolex: líder isolada, vendeu 1,2 milhão de unidades em 2024 para receita superior a 11 bilhões de francos (R$ 65,7 bi).
- Cartier: segunda colocada, única de capital aberto entre as líderes (pertence ao grupo Richemont).
- Patek Philippe, Audemars Piguet: controladas por famílias fundadoras, capital fechado, margens protegidas.
A Rolex fatura três vezes mais que a Cartier. Sua escassez famosa — listas de espera para modelos de 14 mil francos (R$ 83,7 mil) — não é marketing, segundo a empresa, mas consequência de um processo produtivo que se recusa a escalar industrialmente. A marca pertence à Fundação Hans Wilsdorf, entidade filantrópica que reinveste 100% do lucro em P&D e causas sociais, sem pressionar por dividendos trimestrais.
O drama da Swatch: gigante com estrutura de outro século
Enquanto o topo brilha, a Swatch Group — salvadora da indústria nos anos 80 com plástico e quartzo — afunda. A ação acumula queda superior a 40% desde o início de 2023 e 70% abaixo do pico de 2013. O lucro líquido desabou quase 90% no último balanço anual.
O diagnóstico de analistas como Jean-Philippe Bertschy, do Vontobel, é direto: o grupo perdeu a onda da “premiumização”. A Swatch mantém 150 fábricas na Suíça para produzir 4 milhões de relógios por ano; no auge, fabricava 15 milhões. Nenhuma unidade foi fechada. A Omega, sua marca premium, tem resultados irregulares e não consegue carregar o conglomerado sozinha.
Colaborações virais: oxigênio de curto prazo
A sobrevida recente veio de parcerias ousadas. O “MoonSwatch” (colaboração Omega x Swatch, 2022) e o “Royal Pop” (Audemars Piguet x Swatch, 2025) geraram filas globais e impulso nas vendas do primeiro semestre. Porém, o lucro líquido do semestre ainda ficou abaixo de 2023. O buraco estrutural é mais fundo que o hype pontual.
Novos jogadores, velhas regras: a receita da Norqain
A tendência abre espaço até para novatas. A Norqain, fundada em 2018, já vende 10 mil relógios anuais com preço médio de 4.500 francos (R$ 26,9 mil). Seu “Wild One Meteorite” usa caixa de fibra de carbono de alta performance e mostrador cortado de meteorito de ferro sueco — tiragem de 300 unidades.
“A pandemia tornou o setor mais ousado”, resume Ben Küffer, CEO da marca. A aposta em materiais exóticos e complicações técnicas virou requisito de entrada no clube do altíssimo luxo, onde a narrativa do objeto vale tanto quanto a função de dar horas.
O que observar daqui para frente
O cenário aponta para uma bipolarização definitiva: de um lado, marcas artesanais de capital fechado ou fundações, imunes à pressão por volume; do outro, grupos de capital aberto presos a ativos industriais obsoletos. Para investidores e executivos, a métrica-chave deixa de ser “unidades vendidas” e passa a ser “receita por unidade” e “participação no segmento acima de 50 mil francos”. Enquanto a saúde financeira do 1% global se mantiver, a Suíça continuará encolhendo em tamanho para crescer em valor.