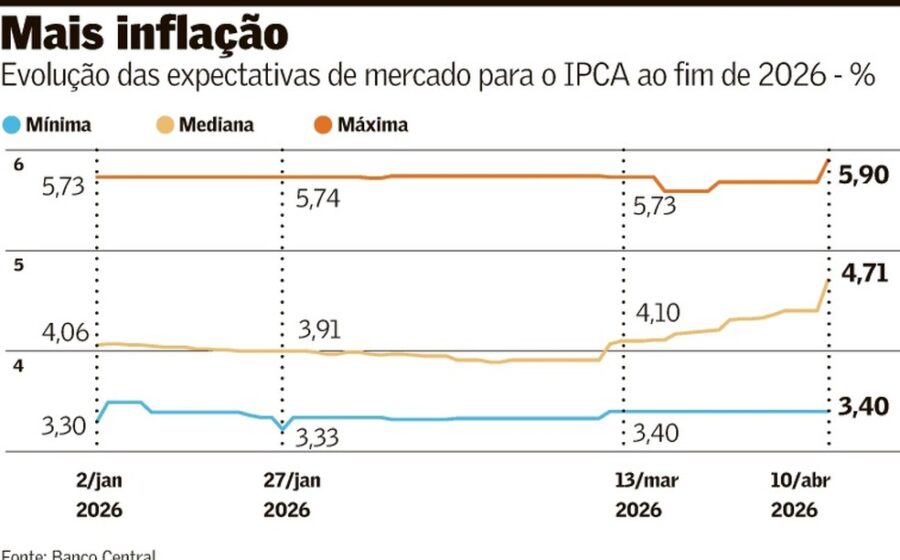
Bradesco e XP cortaram drasticamente as apostas para 2027: o PIB mal deve crescer 0,4% e a inflação salta para 5,3%. A razão central não é técnica, mas política: a equipe econômica do novo mandato ainda não existe. O que isso muda no seu planejamento estratégico?
Os relatórios saíram na sexta-feira (6) e mostram um alinhamento raro entre as instituições. O cenário de “pouso suave” deu lugar a uma estagnação técnica com pressão de preços persistente.
O tamanho do corte nas projeções
Os números falam por si. Veja como as revisões mexeram nas expectativas para o ano que vem e para 2027:
- Bradesco: PIB 2026 cai de 1,7% para 1,5%; PIB 2027 despenca de 1,0% para 0,4%. Inflação 2026 sobe de 4,9% para 5,5%; 2027 vai de 4,1% para 5,3%.
- XP: PIB 2026 recua de 1,7% para 1,5%; PIB 2027 cai de 1,0% para 0,3%. Inflação 2026 sobe de 5,1% para 5,2%; 2027 salta de 4,4% para 5,5%.
Na semana anterior, o Itaú já havia sinalizado a direção: PIB 2027 a 0,5% e IPCA a 6,1%. O consenso do mercado converge para um crescimento quase nulo com inflação acima do teto da meta.
Por que o cenário virou de cabeça para baixo
A reeleição para o quarto mandato trouxe uma incógnita fiscal. Sem anúncio de ministros ou diretrizes para o arcabouço, o prêmio de risco subiu. O Bradesco foi direto: “o arcabouço fiscal precisa ser reforçado para ancorar as expectativas”.
A XP aponta que a revisão incorpora “riscos ligados à mudança na jornada de trabalho, persistência do petróleo em níveis altos, câmbio mais depreciado e implementação da reforma tributária”. São choques de oferta reais, não apenas especulativos.
Os gatilhos técnicos que travam a atividade
Além da política, três pilares estruturais explicam a frenagem:
- Crédito e endividamento: famílias e empresas muito alavancadas limitam o consumo e o investimento mesmo com juros estáveis.
- Condições financeiras: juros reais altos por mais tempo reduzem o impulso dos setores menos cíclicos.
- Fiscal expansionista: despesas comprometidas na campanha pressionam a dívida pública e exigem juros mais altos para compensar.
O Bradesco resume: “condições financeiras mais restritivas, menor confiança e desaceleração do crédito devem aprofundar a perda de fôlego”.
O que observar daqui para frente
A variável-chave não é o PIB de 2026, mas a composição do time econômico e o primeiro projeto de lei orçamentária do mandato. Se o arcabouço for reforçado com regras críveis de despesa, a curva de juros longa pode ceder e abrir espaço para 2028. Caso contrário, a projeção de 0,3% a 0,4% para 2027 se consolida como o novo piso — e a inflação acima de 5% força o BC a manter a Selic restritiva por mais tempo. Planeje caixa e precificação assumindo juro real alto e demanda fraca.