Bradesco e XP cortaram drasticamente as apostas para a economia brasileira em 2027: o PIB mal sai do lugar e a inflação estoura o teto da meta. A revisão, divulgada nesta sexta-feira (6), expõe um cenário de estagflação leve que poucos esperavam para daqui a três anos.
O que assusta não é apenas o número final, mas a velocidade com que as projeções desandaram nas últimas semanas. A dúvida que fica: o mercado está precificando o risco fiscal ou antecipando um choque de oferta inevitável?
O choque nos números: crescimento perto de zero
O Bradesco reduziu a previsão do PIB de 2027 de 1,0% para magros 0,4%. A XP foi ainda mais conservadora, cortando de 1,0% para 0,3%. Para 2026, a casa também pisou no freio: a estimativa caiu de 1,7% para 1,5%.
Na prática, isso significa três anos consecutivos de economia andando de lado. O banco citou a combinação de juros altos, crédito mais caro e confiança em queda como vetores que “aprofundam a perda de fôlego” nos próximos trimestres.
Inflação: a conta não fecha na meta
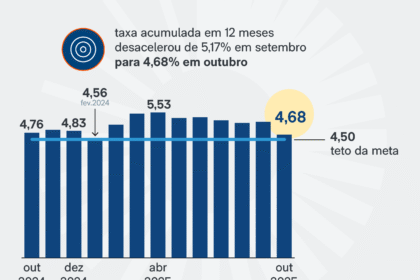
Se o crescimento desaponta, a inflação assusta. O Bradesco projeta IPCA de 5,3% em 2027 — bem acima dos 4,1% previstos antes e estourando o teto da meta (4,5%). A XP acompanha o movimento: subiu a projeção de 4,4% para 5,5% no mesmo horizonte.
Para este ano, as duas casas convergem: Bradesco vê 5,5% e XP, 5,2%. A pressão vem de um “cenário substancialmente mais desafiador”, segundo o Bradesco.
Quatro pilares que explicam a piora
Os relatórios apontam fatores estruturais, não apenas conjunturais, para justificar o pessimismo:
- Câmbio depreciado: real mais fraco pressiona importados e combustíveis.
- Reforma tributária: transição do IVA eleva custos no curto prazo.
- Jornada de trabalho: redução da escala eleva custo unitário de mão de obra.
- Petróleo persistente: barril alto mantém pressão sobre pré-sal e derivados.
O Itaú Unibanco já havia antecipado o tom na semana passada: PIB de 0,5% em 2026 e inflação de 6,1% em 2027. O consenso dos grandes bancos, portanto, consolidou-se no campo contracionista.
O elefante na sala: a âncora fiscal
Ambas as instituições fizeram um alerta direto: sem reforço no arcabouço fiscal, as expectativas não ancoram. O Bradesco foi explícito ao citar despesas já comprometidas durante a campanha eleitoral como parte do cenário base.
A indefinição sobre a equipe econômica do quarto mandato de Lula adiciona uma camada de prêmio de risco que o mercado ainda não consegue mensurar totalmente. A ausência de sinais claros sobre a política de gastos mantém a curva de juros longa pressionada.
O que observar daqui para frente
O próximo gatilho está no anúncio da nova equipe do Ministério da Fazenda e no detalhamento do Orçamento de 2025. Se o governo sinalizar contenção real de despesas obrigatórias, a curva de juros pode aliviar e as projeções para 2027, hoje tão sombrias, ganham chance de revisão para cima.
Caso contrário, o cenário-base dos grandes bancos — PIB estagnado e inflação acima de 5% — torna-se a aposta mais racional para quem precifica ativos de longo prazo. Fique atento ao discurso de posse e às primeiras medidas do pacote fiscal: elas ditarão se 2027 será de travessia ou de crise.