Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes em duas décadas, deixando o principal índice da bolsa brasileira no chinelo. O resultado quebra a crença de que enriquecer exige assumir riscos elevados em ações.
Mas quanto dinheiro era preciso ter aplicado há 20 anos para chegar a R$ 5 milhões hoje apenas com renda fixa? A resposta surpreende até investidores experientes.
O número que quebra o paradigma
Entre 2004 e 2024, o IMA-B 5+ — índice que acompanha títulos federais atrelados ao IPCA com vencimento acima de cinco anos — entregou retorno anualizado de 12,5%. Na prática, R$ 100 mil transformaram-se em aproximadamente R$ 1,05 milhão.
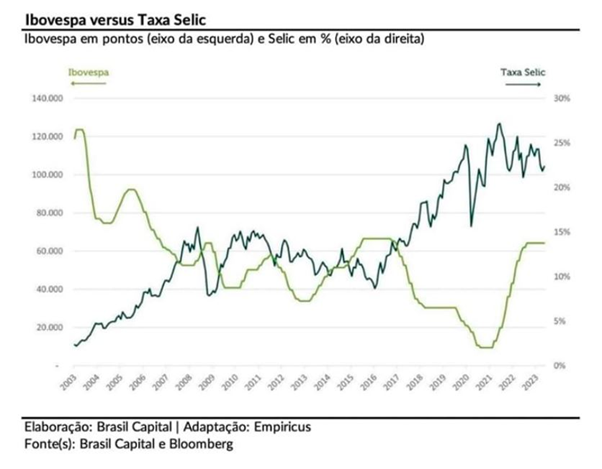
No mesmo período, o Ibovespa rendeu 8,7% ao ano. Os mesmos R$ 100 mil teriam virado R$ 530 mil. A diferença supera R$ 500 mil a favor da renda fixa “chata” e previsível.
Não foi um caso isolado. Outros índices de renda fixa também superaram a bolsa:
- IRF-M (títulos prefixados): 11,2% ao ano → R$ 836 mil
- IMA-B (títulos IPCA gerais): 12,1% ao ano → R$ 982 mil
- CDI: 10,1% ao ano → R$ 685 mil
A armadilha do risco mal pago
O único índice de ações que venceu o IMA-B 5+ foi o de dividendos, com 13,2% ao ano. A vantagem? Magros 0,7 ponto percentual.
Para capturar esse prêmio extra, o investidor precisou suportar a volatilidade extrema do mercado acionário, quedas de 40% em crises e a incerteza de resultados corporativos. O prêmio pelo risco foi historicamente irrisório.
Ouro (9,7% a.a.), small caps (6,9% a.a.) e dólar (4,3% a.a.) ficaram todos atrás dos títulos públicos de longo prazo.
Quanto custava o bilhete premiado
Voltando à pergunta inicial: para ter R$ 5 milhões (equivalentes a US$ 1 milhão na cotação atual) hoje, bastava ter aplicado há 20 anos:
- R$ 474 mil no IMA-B 5+
- R$ 509 mil no IMA-B
- R$ 598 mil no IRF-M
- R$ 730 mil no CDI
Valores nominais e brutos, antes de impostos e custos de corretagem ou custódia.
E se você não tinha meio milhão no passado?
A construção de riqueza não depende apenas de capital inicial. Quem investisse R$ 5.000 por mês, corrigindo os aportes pela inflação, e obtivesse a rentabilidade real histórica do IMA-B (acima de 6,1% ao ano), alcançaria o mesmo patamar de R$ 5 milhões em poder de compra após 30 anos.
A chave não foi encontrar um “ativo mágico”, mas manter a disciplina de aporte contínuo e reinvestimento dos cupons por três décadas.
Por que o Brasil pagou tão bem?
A explicação reside no histórico de juros reais elevados. Para financiar seu endividamento, o governo brasileiro precisou ofertar prêmios superiores aos de economias desenvolvidas por longos períodos.
Isso criou uma janela única: investidores pacientes capturaram taxas reais de 5% a 6% ao ano em títulos soberanos — algo raro no mundo.
O que observar daqui para frente
O passado não garante o futuro. A Selic em queda, mudanças no regime fiscal e a dinâmica da dívida pública podem comprimir os prêmios de risco nos próximos ciclos.
Além disso, o IMA-B 5+ carrega risco de marcação a mercado: quando juros longos sobem, o patrimônio cai no curto prazo. Quem resgata antes do vencimento pode realizar prejuízo.
A lição prática: diversificar continua essencial. Ações de qualidade seguem necessárias para capturar crescimento real de empresas. Mas os números provam que, no Brasil, a base da construção patrimonial pode — e talvez deva — ser ancorada em renda fixa de longo prazo indexada à inflação.
O investidor que entende isso para de perseguir “o próximo grande vencedor” na bolsa e passa a estruturar uma carteira onde o tempo e os juros compostos fazem o trabalho pesado.