Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes em duas décadas, deixando o Ibovespa para trás com menos da metade do retorno. O dado quebra a narrativa de que enriquecer exige assumir riscos altíssimos na bolsa.
Mas antes de mover todo o patrimônio, existe um detalhe crucial que separa o índice da realidade do investidor comum — e ele está escondido nas entrelinhas dos números.
O ranking que inverte a lógica do mercado
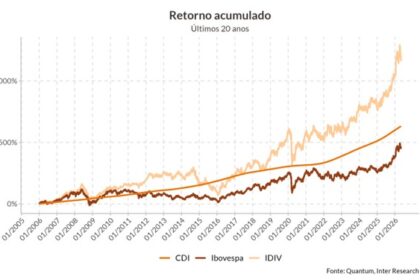
Nos últimos 20 anos, o IMA-B 5+ (títulos IPCA+ com vencimento acima de 5 anos) entregou 12,5% ao ano. O CDI ficou em 10,1%, o IRF-M (prefixados) em 11,2% e o IMA-B geral em 12,1%.
Para comparar: o Ibovespa rendeu 8,7% anuais. Ações de pequenas empresas, 6,9%. Ouro, 9,7%. Dólar, 4,3%.
O único índice de ações que superou a renda fixa longa foi o de dividendos, com 13,2% — uma vantagem de apenas 0,7 ponto percentual ao ano, conquistada com volatilidade muito superior.
Quanto valeria R$ 100 mil aplicados há 20 anos
A diferença na prática é brutal. Veja o que cada R$ 100 mil se tornaram no período:
- IMA-B 5+: R$ 1,05 milhão
- IMA-B: R$ 982 mil
- IRF-M: R$ 836 mil
- CDI: R$ 685 mil
- Índice de Dividendos: R$ 1,19 milhão
- Ibovespa: R$ 530 mil
O prêmio pelo risco acionário, na maioria dos casos, simplesmente não apareceu.
O caminho inverso: quanto era preciso para chegar a R$ 5 milhões
Se a meta fosse acumular R$ 5 milhões hoje (equivalente a US$ 1 milhão), o capital necessário há 20 anos variava conforme o índice:
- IMA-B 5+: R$ 474 mil
- IMA-B: R$ 509 mil
- IRF-M: R$ 598 mil
- CDI: R$ 730 mil
Valores nominais e brutos — impostos e custos reduziriam o montante final.
E quem não tinha meio milhão para começar?
A disciplina supera o capital inicial. Investindo R$ 5.000 por mês, corrigidos pela inflação, com rentabilidade real de 6,1% ao ano (equivalente ao IMA-B), o patrimônio atingiria aproximadamente R$ 5 milhões em poder de compra atual após 30 anos.
O segredo não era encontrar o “ativo perfeito”, mas manter a constância e reinvestir os juros. O juro composto faz o trabalho pesado quando o tempo joga a favor.
Por que o Brasil pagou tão bem para quem emprestou ao governo
Parte da explicação está no histórico de juros reais elevados. Para financiar sua dívida, o Tesouro precisou oferecer prêmios superiores aos de economias desenvolvidas por longos períodos.
Isso criou uma janela rara: ativos de risco soberano pagando retornos de venture capital. Quem teve estômago para segurar a marcação a mercado nos momentos de alta de juros colheu o prêmio.
O que ninguém te avisa sobre replicar esses índices
Acompanhar o IMA-B 5+ não é o mesmo que comprar um único Tesouro IPCA+ 2045 e esperar. O índice gira a carteira, vende títulos que entram na faixa de 5 anos e compra os mais longos — mantendo a duration média constante.
O investidor individual que compra e carrega até o vencimento elimina o risco de mercado, mas abre mão da rentabilidade extra que a gestão ativa de duration proporciona. São estratégias diferentes, com resultados diferentes.
O que observar daqui para frente
Projetar os próximos 20 anos com base no passado é arriscado. A Selic pode cair estruturalmente, a inflação pode mudar de regime e a dinâmica fiscal pode alterar o prêmio de risco dos títulos públicos. O cenário de juros reais de 5% a 6% ao ano não é garantia — é um momento histórico.
A lição prática: diversificar continua fazendo sentido, mas a alocação em renda fixa longa indexada à inflação merece peso relevante na carteira de quem busca acumular patrimônio com previsibilidade. O equilíbrio entre proteção contra inflação e exposição a ativos de crescimento real continua sendo a equação a resolver — e a resposta muda conforme o ciclo de juros.