A Armor Capital decidiu zerar apostas direcionais no Brasil até o primeiro turno das eleições, mantendo apenas operações de curtíssimo prazo e arbitragem entre ações. A decisão reflete a total incerteza sobre o rumo da política fiscal nos próximos anos.
Mas é no cenário internacional que a gestora de Alfredo Menezes mostra as garras. As posições montadas lá fora desenham um mapa de riscos e oportunidades que todo investidor precisa conhecer agora.
O posicionamento tático no Brasil: espera e arbitragem
Sem convicção sobre o resultado das urnas, a estratégia local se resume a “day trade” e operações long-short — compra de um papel e venda de outro correlacionado. O objetivo é capturar ganhos relativos sem assumir o risco de direção do Ibovespa.
No setor bancário, a gestora compra instituições que devem colher ganhos de eficiência com inteligência artificial e vende as que tendem a ficar para trás. Há ainda um filtro de crédito rigoroso: evita-se exposição a bancos de varejo focados nas classes C e D, onde a inadimplência deve pressionar os balanços.
Resumo da postura doméstica:
- Zero posição direcional (comprada ou vendida no índice);
- Foco em arbitragem estatística entre bancos;
- Evita crédito de varejo de baixa renda;
- Decisão de alocação de prazo só após o 1º turno.
Cenário Lula 4: ajuste fiscal zero, mas dólar comportado?
Se o atual presidente for reeleito, Menezes descarta qualquer ajuste fiscal estrutural nos quatro anos de mandato. A tese é simples: sem sucessor natural, o quarto governo do PT prioriza a manutenção do poder em detrimento do equilíbrio das contas.
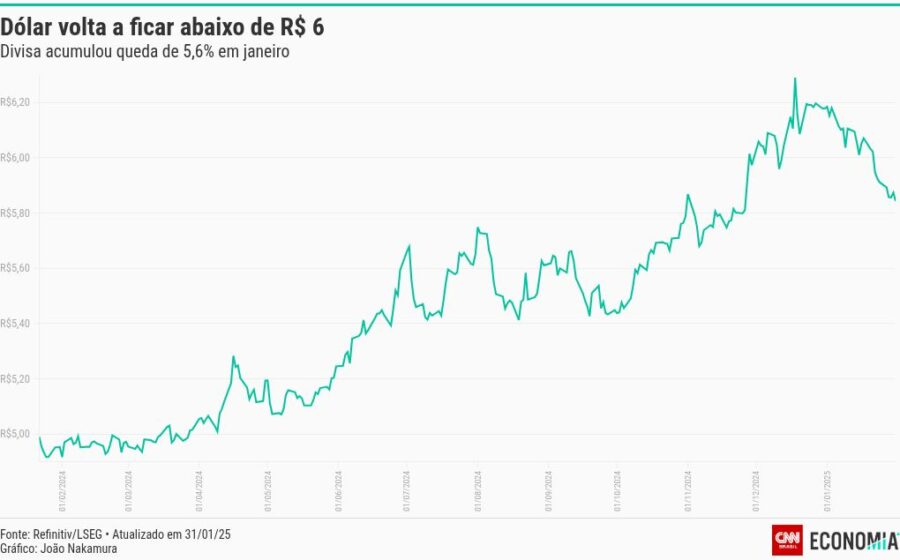
O alívio, porém, vem do câmbio. O gestor não vê fundamentos para o dólar romper a barreira dos R$ 6,00, mesmo com a deterioração fiscal. A âncora seria a combinação de juros reais elevados e fluxo comercial ainda favorável.
A armadilha fiscal que vem aí: 2028 e 2029 no radar
O maior risco não é imediato. Menezes projeta um replay de 2024: frustração com pacotes de corte de gastos, disparada do dólar e alta de juros. A diferença é o timing. A “dominância fiscal” — quando a dívida pública dita a política monetária — explodiria apenas no final da década.
A inflação subiria em 2028 ou 2029, forçando o governo a fazer a “lição de casa” na marra, como ocorreu em outros momentos nas últimas quatro décadas. O entrave: a carga tributária já beira o teto, fechando a porta para aumentos de impostos. O corte terá de vir, obrigatoriamente, do lado das despesas.
Lá fora: a guerra por capital entre Tio Sam e a IA
Enquanto o Brasil espera a eleição, a Armor monta posições agressivas no exterior. O motor é a disputa feroz por financiamento entre o Tesouro americano e as big techs, que precisam de capital barato para bancar a revolução da inteligência artificial.
Essa briga empurra a curva de juros para cima globalmente — até no Japão, histórico refúgio de taxas negativas. A aposta da gestora: vendida em Treasuries (apostando em alta de juros/queda de preço dos títulos).
O risco colateral? Se a pressão nos juros persistir, a economia global desacelera. Por isso, a carteira privilegia setores defensivos, que resistem a recessões leves.
Petróleo a US$ 60 e a aposta na prata
No commodities, a tese é de oferta abundante versus demanda enfraquecida. A transição energética e o crescimento da produção no Brasil e na Venezuela criam um colchão de oferta. Se o conflito no Irã arrefecer, Menezes prevê o barril a US$ 60 já no ano que vem.
Como hedge e aposta industrial, a gestora está comprada em prata. O metal ganha espaço duplo: semicondutores (essenciais para IA) e painéis solares (transição energética).
As “Sete Magníficas” já deram o que tinham? O novo alvo é o setor financeiro
Para a Armor, o rali das grandes techs americanas por conta da IA já precificou o otimismo. O próximo vetor de valorização está nas empresas usuárias da tecnologia, não nas criadoras.
O setor financeiro — bancos de varejo, seguradoras, escritórios de contabilidade e jurídicos — deve capturar ganhos massivos de produtividade em serviços “não braçais”. A posição é comprada em bancos de varejo dos EUA, que tendem a ter ganho marginal maior com automação do que bancos de investimento.
Câmbio: real resiliente por enquanto, mas com prazo de validade
Entre as moedas emergentes, o real destaca-se pela resiliência atual, sustentada pelo preço do petróleo. A equação muda radicalmente se a commodity cair para US$ 60: o fluxo cambial inverte e o real sofre.
As maiores apostas vendidas da casa no forex são peso mexicano (carregamento barato e dependência total da economia americana) e euro. Ambas devem ceder frente ao dólar forte impulsionado por juros americanos mais altos por mais tempo.
O que observar daqui para frente
O calendário dita o ritmo. No curto prazo, o primeiro turno das eleições brasileiras define se a Armor alonga prazo no risco local. No médio, o desfecho geopolítico no Oriente Médio dita o preço do petróleo e, por consequência, a saúde do real. No longo, a capacidade do governo — qualquer que seja — de conter despesas obrigatórias determinará se 2028 será um ano de crise ou de ajuste tardio. Mantenha o radar ligado na curva de juros americana: é ela quem comanda o tabuleiro global hoje.