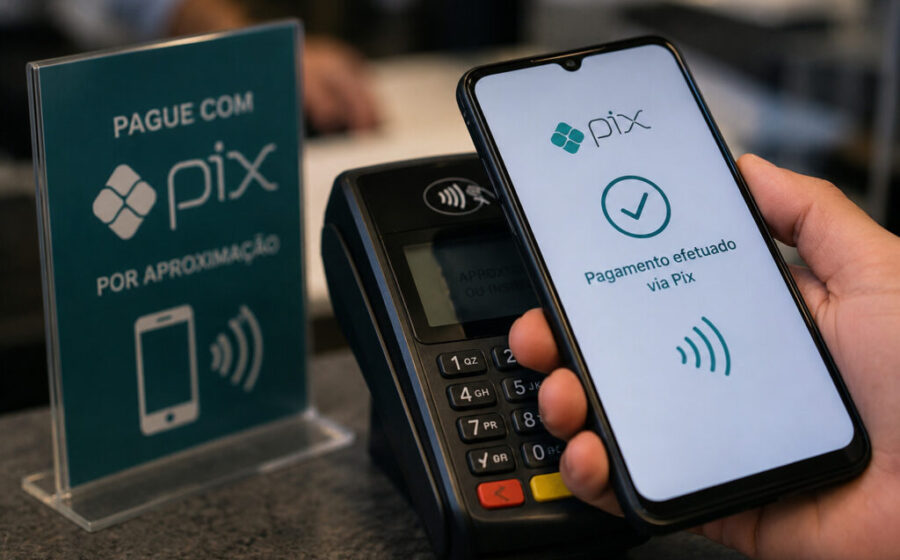
O Banco Central extinguiu o limite fixo de R$ 500 por transação no Pix por aproximação. A partir de agora, o teto quem define é o próprio cliente, direto no aplicativo do banco. A liberdade é total, mas a responsabilidade pela segurança também.
O que muda na prática a partir de hoje
A regra anterior travava qualquer pagamento por NFC (a tecnologia de aproximação) em R$ 500, mesmo que a conta tivesse limite maior. Com a mudança, o valor máximo passa a seguir as configurações globais da conta — aquelas que já valem para transferências comuns e Pix tradicional.
Na prática, se seu banco permite movimentar R$ 10 mil por dia, você pode fazer um único pagamento por aproximação de R$ 8 mil, desde que autorize no app. O BC manteve, no entanto, as regras de proteção noturna: entre 20h e 6h, o teto padrão segue em R$ 1.000 para pessoa física, salvo se o cliente pedir alteração e o banco aprovar.
Como ajustar seu limite em menos de dois minutos
O caminho varia pouco entre as instituições, mas a lógica é a mesma. A Febraban orienta o seguinte passo a passo:
- Abra o aplicativo do seu banco e procure a área “Pix” ou “Limites”;
- Selecione “Gerenciar limites” ou “Limites do Pix por aproximação”;
- Escolha o novo valor desejado para transações diárias ou por operação;
- Confirme com sua biometria, senha ou token de segurança.
Atenção: Reduções são imediatas. Aumentos levam de 24 a 48 horas para análise de risco. Para o Pix Automático, se aprovado, a alteração ocorre em até 8 horas.
Segurança: os bancos garantem que a proteção não enfraqueceu
Tanto a ABBC (Associação Brasileira de Bancos) quanto o Banco do Brasil emitiram notas reforçando que a remoção do teto específico não remove as camadas de defesa. Toda transação continua passando por autenticação forte, validação de dispositivo e motores de análise de risco em tempo real.
“A personalização amplia o controle, inclusive em casos de perda ou roubo do aparelho”, afirma a ABBC. A entidade recomenda ainda revisar os limites periodicamente — especialmente após mudanças de rotina, como viagens ou troca de celular.
O perigo invisível da personalização total
Aqui está o ponto que poucos comentam: com limite alto e pagamento por aproximação, um celular desbloqueado nas mãos erradas vira uma “carteira sem fundo”. Diferente do cartão físico, que costuma exigir senha acima de certo valor, o Pix por NFC valida tudo na tela do próprio aparelho — muitas vezes só com Face ID ou digital.
Se o criminoso consegue acesso ao aparelho desbloqueado (golpe do “empréstimo do celular” ou furto com a vítima logada), ele pode drenar o limite diário inteiro em segundos, maquininha por maquininha. A ABBC sugere cadastrar “contas de confiança” para transferências altas e manter limites conservadores para aproximação no dia a dia.
Números que explicam a pressa do Banco Central
O Pix se consolidou como o principal meio de pagamento do brasileiro. Somente em agosto, o sistema processou 8,11 bilhões de transações — recorde histórico. A modalidade por aproximação, disponível desde fevereiro de 2025, cresce em dois dígitos mês a mês e já responde por fatia relevante do varejo físico.
O teto de R$ 500 era visto pelo mercado como um freio artificial para pagamentos de maior valor (supermercado, farmácia, postos de combustível). A remoção alinha o Pix por NFC aos limites do cartão de débito, tirando a fricção do “preciso dividir em dois pagamentos”.
O que observar daqui para frente
Os bancos terão de entregar interfaces claras para gerenciamento desses limites — algo que nem todos oferecem hoje de forma intuitiva. Fique atento a comunicados da sua instituição sobre novas ferramentas de “limite dinâmico” ou “modo viagem”, que ajustam tetos automaticamente baseados em geolocalização ou horário.
Para o empresário ou investidor, o sinal é claro: a experiência de pagamento no varejo físico ficará cada vez mais fluida e sem teto aparente. Quem opera maquininhas ou e-commerce deve preparar o caixa para tickets médios maiores via Pix aproximação já no próximo fechamento de mês.