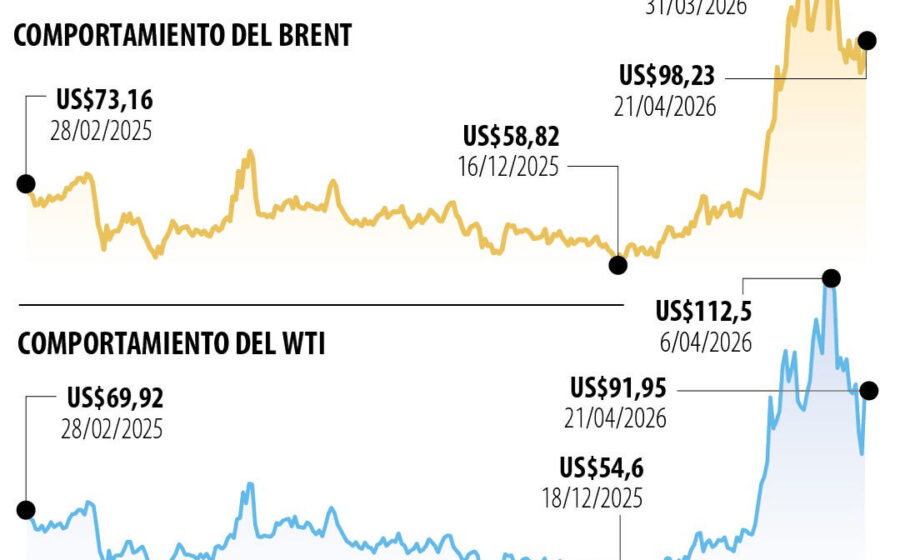
O fluxo de petróleo pelo Golfo Pérsico já superou os níveis pré-conflito, mas o barril do Brent teima em ficar acima de US$ 100. A desconexão entre oferta física e preço esconde uma mudança estrutural de risco que atinge direto o bolso das empresas. Entender essa dinâmica é vital para quem precifica custos logísticos ou energéticos.
O prêmio do medo que o mercado não larga
Dados da Goldman Sachs mostram que as exportações de petróleo cru pelo Estreito de Ormuz — por onde passa 20% da oferta global — já operam em volumes iguais ou superiores aos de antes da guerra. Ainda assim, o preço não cede.
A explicação do banco reside no prêmio de risco embutido nas cotações. Os investidores não compraram a tese de que o confronto entre Irã e EUA terminará sem novos capítulos. O temor central é que Teerã, ao perceber que o fechamento de Ormuz deixou de ser uma arma eficaz, migre para ataques diretos a infraestrutura de petróleo de países vizinhos.
Esse não é o cenário-base da instituição, que projeta o Brent recuando para US$ 85 até o fim do ano e US$ 80 em 2027. Mas os analistas alertam: uma escalada com danos a instalações energéticas geraria um “upside significativo” imediato. Some-se a isso estoques globais baixos e a corrida dos países para recompor reservas estratégicas, e temos um piso de preços “relativamente bem suportado”.
Por que US$ 60 é otimismo perigoso
Para Décio Oddone, ex-diretor-geral da ANP e ex-executivo da Petrobras, Enauta e Brava Energia, apostar em petróleo barato agora ignora a nova realidade. “A indústria aliviou o choque no cru com estoques, rotas alternativas e negociações de passagem, mas a crise migrou para os derivados”, resume.
O gargalo mudou de lugar. Refinarias no Oriente Médio foram danificadas. Navios que transportam diesel e combustíveis leves são menores e mais inflamáveis que os superpetroleiros (VLCCs) de óleo cru, o que torna a travessia de Ormuz exponencialmente mais arriscada e cara para o produto refinado.
Os números da “crise dos derivados”
O cenário montou uma tempestade perfeita para quem compra combustível pronto:
- Queda de 50%: Exportações de derivados do Golfo estão na metade do volume registrado em 2025.
- Saída da China: Pequim interrompeu vendas externas de combustíveis desde o início do conflito.
- Choque russo: Ataques ucranianos a refinarias forçaram a Rússia a suspender exportações.
Resultado: o crack spread (diferença entre o preço do Brent e do diesel) explodiu para recordes históricos. Como definiu John Arnold, lendário ex-trader da Enron: “Em 2008 foi crise do petróleo. Em 2026, é crise dos derivados”.
Margens de refino sustentam preços altos por mais tempo
Com o Brent a US$ 100 e o diesel acima de US$ 200, a paridade equivale, em condições normais, a um barril entre US$ 160 e US$ 180. Oddone vê esse estresse sustentando margens elevadas no refino por um horizonte longo. “Quanto tempo leva para recuperar uma refinaria bombardeada? Não acredito que seja menos de um ano”, afirma.
Enquanto a capacidade de processamento não volta, a pressão sobre o diesel — combustível essencial para logística, agronegócio e geração térmica — permanece como o principal vetor de alta para a inflação de custos.
O dilema fiscal brasileiro: subsídio de R$ 7 bi por mês
O Governo Federal segura os preços internos com subsídios diretos. A conta atual: R$ 7 bilhões mensais, sendo R$ 5 bilhões só no diesel. Até setembro, o acumulado chega a R$ 37,5 bilhões.
Há uma receita extra vinda de royalties e participações especiais graças ao Brent alto, mas Oddone questiona a alocação: “Esse é o melhor uso do recurso? Para mim, não é”. Ele lembra que o subsídio ao diesel do governo Temer, pós-greve dos caminhoneiros, durou cerca de sete meses. “Desconheço exemplo em grande país consumidor de subsídio duradouro, mesmo com fundos de estabilização. São medidas emergenciais, de curta duração.”
O próprio Presidente Lula reconheceu o ineditismo da estratégia: “Talvez seja o único país do mundo que tenha feito isso”.
O que observar daqui para frente
Três variáveis ditam o rumo dos custos energéticos nos próximos trimestres: a velocidade de reparo das refinarias no Golfo, a disposição da China em voltar a exportar derivados e a resistência fiscal brasileira em manter o subsídio sem reajustes internos. Se o diesel seguir desacoplado do cru, a pressão sobre a cadeia de transporte e o agronegócio será o termômetro real da inflação — muito mais que o preço do barril no noticiário internacional.