Os rendimentos dos títulos públicos das maiores economias do mundo atingiram picos de duas décadas nesta quinta-feira (1°), disparando um efeito dominó que ameaça custos de financiamento, orçamentos governamentais e a estabilidade dos mercados de crédito. O gatilho? Uma combinação tóxica entre petróleo acima de US$ 100, dados econômicos resistentes nos EUA e um “círculo vicioso” de vendas forçadas que ninguém consegue deter.
O movimento pegou gestores de peso desprevenidos e pode redefinir o custo do dinheiro para empresas e governos nos próximos trimestres.
O dia em que o “porto seguro” virou risco
O Treasury de 10 anos — referência global para precificação de ativos — fechou a 5,34%, nível não visto desde 2002. No Reino Unido, o papel de 30 anos furou 6% pela primeira vez desde 1998. A França registrou 4,95% no vencimento de uma década, máximo em 25 anos. Até o Japão, historicamente refúgio de juros baixos, viu o rendimento de 10 anos tocar 3,1%, proximidade de máximas de várias décadas.
Em comum, todos esses mercados compartilham um diagnóstico: a liquidez secou e a venda alimenta a venda.
Por que os grandes fundos estão sendo forçados a vender
Segundo Mike Bell, chefe de estratégia da RBC BlueBay Asset Management, o mercado de Treasuries de US$ 32 trilhões está preso em uma armadilha técnica. Fundos hedge e gestoras alavancadas precisam se desfazer de posições em títulos longos para cobrir perdas em outras frentes ou atender chamadas de margem.
“Muita gente está sendo forçada a encerrar posições compradas ou pensando: ‘não quero manter isso enquanto o rendimento continua subindo'”, resume Bell.
Esse dinamismo cria um ciclo autoperpetuador: rendimentos sobem → preços caem → perdas aumentam → mais vendas forçadas → rendimentos sobem mais.
O petróleo como combustível extra
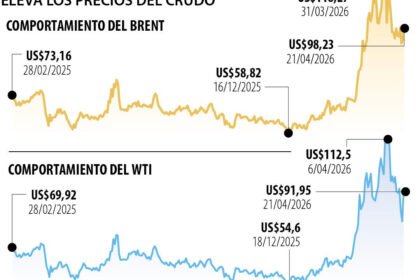
O Brent saltou 2,6% no dia, retomando a barreira psicológica dos US$ 100/barril. A correlação entre petróleo e Treasuries atingiu o ponto mais estreito desde 1990. Cada dólar a mais no barril pressiona expectativas de inflação, que por sua vez empurra juros longos para cima — exatamente o que os bancos centrais tentam evitar.
Dados de inflação acima do esperado na Alemanha, França e Itália na véspera reforçaram o temor de que o choque energético esteja migrando para a economia real.
O contágio que ninguém quer ver: crédito corporativo
O spread de crédito — prêmio que empresas pagam sobre o título público — para companhias europeias *investment grade* saltou para quase 0,9 ponto percentual, maior nível desde abril. Andrew Jackson, CIO da Vontobel Asset Management, alerta: “Há o risco de que os spreads de crédito acompanhem a alta dos rendimentos”.
Se o contágio se confirmar, o custo de captação para empresas sobe, investimentos são adiados e a recessão deixa de ser cenário para virar probabilidade.
- EUA (10 anos): 5,34% — máxima desde 2002
- Reino Unido (30 anos): >6% — primeira vez desde 1998
- França (10 anos): 4,95% — pico em 25 anos
- Japão (10 anos): 3,1% — perto de máximas de décadas
- Índice MOVE (volatilidade): próximo do pico do início do conflito no Oriente Médio
O que observar daqui para frente
Três variáveis ditam o próximo capítulo: a trajetória do petróleo, a reação do Federal Reserve aos dados de emprego e inflação (PCE) que saem nos próximos dias, e a capacidade dos governos europeus — especialmente França e Reino Unido — de apresentarem orçamentos críveis sem assustar ainda mais o mercado.
O Japão merece atenção especial: a incerteza sobre o próximo passo do Banco do Japão (BoJ) adiciona volatilidade própria ao contágio vindo do Ocidente. Mitul Kotecha, do Barclays, resume: “São as preocupações fiscais que continuam influenciando o mercado”.
Para o tomador de decisão, a lição imediata é clara: cenários de juros “mais altos por mais tempo” deixaram de ser hipótese para virar precificação vigente. Revisar estrutura de dívida, hedge de taxa e sensibilidade de caixa ao custo de capital deixou de ser opcional — virou questão de sobrevivência no curto prazo.