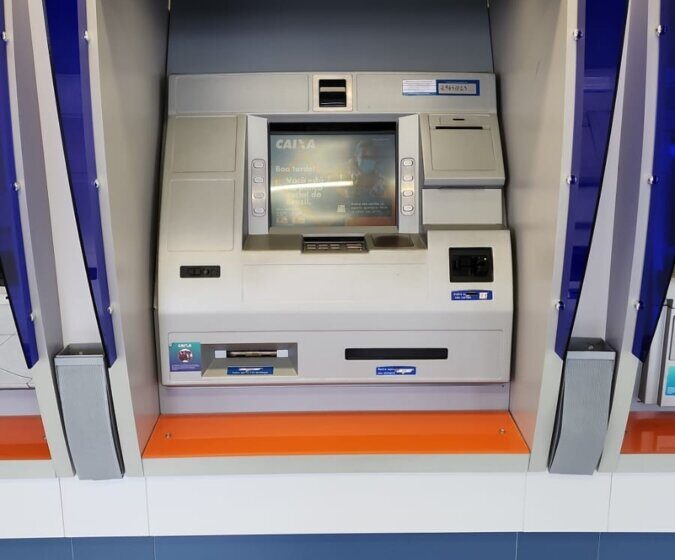
A TecBan, dona da rede Banco24Horas, está transformando a queda no uso de dinheiro vivo em uma oportunidade de R$ 1 bilhão para o sistema financeiro. O número de terminais de autoatendimento no Brasil caiu de 120 mil para 100 mil em apenas três anos — e a projeção aponta para 70 mil daqui a cinco. Mas, contra a lógica do mercado, a empresa aposta em agências físicas com atendentes humanos.
O movimento parece contraintuitivo, mas carrega uma matemática poderosa. Entenda por que os maiores bancos do país estão terceirizando suas redes e como isso muda o jogo para varejistas e gestores públicos.
A aposta nas “agências multimarcas”
Desde setembro, a TecBan roda um piloto do Espaço Banco24Horas: pontos de atendimento compartilhados onde clientes de qualquer das 150 instituições conectadas resolvem saques, depósitos, prova de vida e recargas em um único balcão. A diferença? Funcionam o dia todo com um colaborador presencial.
“Nossa intenção é explorar o atendimento presencial que se manterá ao longo do tempo”, diz Patricio Santelices, CEO da companhia. A capilaridade é o trunfo: a rede está em mais de 2.000 municípios, muitos deles fora do radar das agências tradicionais.
Por que os bancos estão abrindo mão da gestão
O Banrisul foi o primeiro a terceirizar 100% dos caixas do interior. Outros cinco grandes bancos seguiram o mesmo caminho e já registram que 25% a 30% das transações dentro de suas agências vêm de clientes de concorrentes. A interoperabilidade virou vantagem competitiva.
Segundo Santelices, a gestão unificada da infraestrutura pode gerar economia próxima de R$ 1 bilhão para o sistema como um todo. Em um mercado em retração, a sinergia deixa de ser opcional e vira imperativo de sobrevivência.
Os números que explicam a virada de chave
- 80% da receita da TecBan ainda vem do Banco24Horas (era 95% há dois anos)
- Meta: 40% do faturamento em negócios não-ATM até 2028
- 30 milhões de pessoas usam dinheiro vivo todo mês no Brasil
- 6% das transações nacionais são em espécie — tendência de estabilização em 2% em cinco anos
- Receita líquida de R$ 2,91 bi e lucro de R$ 38,2 mi em 2025
O platô de 2% não é um chute: espelha o que ocorreu em Noruega, Finlândia, Suécia e Holanda. Países superdigitalizados mantiveram uma base residual de uso de papel-moeda — e o Brasil caminha para o mesmo ponto.
O ativo invisível: dados de quem saca
Além da infraestrutura, a TecBan mira a inteligência por trás dos 30 milhões de usuários mensais. Com modelos de IA, a empresa mapeia padrões: como quem ganha até dois salários mínimos distribui saques ao longo do mês, quais horários de pico, quais serviços complementares são demandados.
Essa granularidade interessa a varejistas (para estoque e promoções) e a governos (para distribuição de benefícios sociais). A validação de identidade nos caixas, por exemplo, segue sendo passo obrigatório para milhões de beneficiários do Bolsa Família e BPC.
Segurança e o fim dos ataques com explosivos
Fraudes em terminais não chegam a 1% das transações. A violência física contra caixas eletrônicos — explosões com dinamite — caiu drasticamente. “É muito menos interessante hoje colocar dinamite num caixa”, resume Santelices. O crime migrou para engenharia social: golpes por telefone e whatsapp rendem mais com menos risco.
Por que o dinheiro não vai acabar
Dois fatores sustentam a tese da permanência do papel-moeda. Primeiro, razões geopolíticas: bancos centrais europeus já revisam o ritmo da digitalização após falhas sistêmicas deixarem populações desabastecidas. Segundo, eventos climáticos: as enchentes no Rio Grande do Sul provaram que, sem eletricidade, o Pix não funciona — o dinheiro vivo funciona.
“Tem um equilíbrio e nunca é zero”, afirma o executivo. A TecBan, fundada em 1982 por Unibanco, Nacional e Bamerindus, hoje pertence a Itaú, Bradesco, Santander, Banco do Brasil e Caixa. Seus 6 mil colaboradores gerenciam 35 mil equipamentos próprios e a infraestrutura de parceiros como Banrisul e Banco do Nordeste.
O que observar daqui para frente
A transição de empresa de caixas para plataforma de serviços financeiros físicos e dados será o termômetro. Acompanhe três frentes: a expansão dos Espaços Banco24Horas além do piloto, a monetização da base de 30 milhões de usuários via analytics para varejo e setor público, e a adesão de novos bancos ao modelo de gestão compartilhada de terminais. Se a meta de 40% de receita não-ATM se confirmar em quatro anos, a TecBan terá provado que infraestrutura legada, bem reposicionada, vira ativo de crescimento.