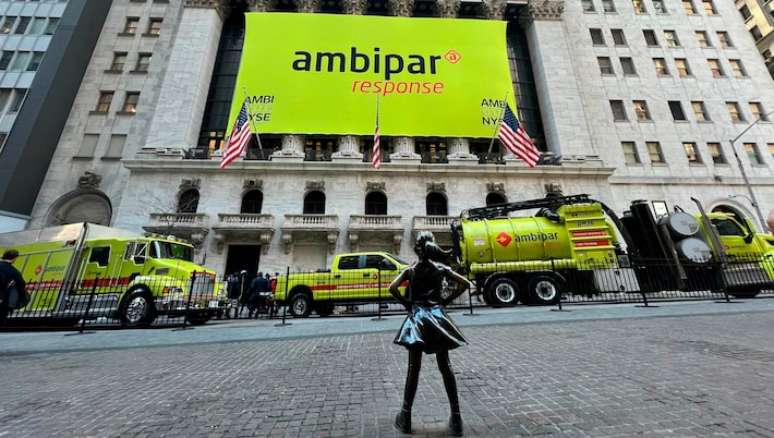
Um tribunal norte-americano reconheceu a recuperação judicial brasileira da Ambipar como processo principal e suspendeu o Chapter 11 da subsidiária Emergency Response. A decisão derruba as objeções de credores e redesenha o tabuleiro da reestruturação da gigante de gestão ambiental.
Mas por que uma corte dos EUA abriria mão de sua jurisdição para validar um processo no Rio de Janeiro? A resposta está em um dispositivo legal pouco explorado que pode ditar o ritmo dos pagamentos daqui para frente.
O xeque-mate processual: Chapter 15 assume o controle
O fato central é a concessão do status de “processo estrangeiro principal” (foreign main proceeding) ao caso que corre na 1ª Vara Empresarial do Rio. Na prática, o Chapter 15 — criado para coordenar insolvências transfronteiriças — passa a ditar as regras nos Estados Unidos.
A suspensão do Chapter 11 da Ambipar Emergency Response não é um detalhe burocrático. Significa que a unidade americana, peça-chave na receita em dólar do grupo, deixa de ter vida processual própria. Todos os atos de constrição, execução ou cobrança contra ela nos EUA ficam automaticamente paralisados pelo automatic stay importado da lei brasileira.
Três efeitos imediatos para quem tem título na mão
A decisão desta segunda-feira (28) produz consequências diretas na ponta do credor:
- Centralização: Um único juízo (o do Rio) comanda a distribuição de ativos e a aprovação do plano global.
- Blindagem: Credores que tentavam avançar nos EUA contra a Emergency Response perdem o foro e a pressa.
- Economia processual: Elimina-se a duplicidade de advogados, peritos e custas em duas jurisdições simultâneas.
Por que as objeções foram rejeitadas sumariamente
Grupos de credores argumentavam que o processo brasileiro não oferecia garantias equivalentes à lei americana — o teste do “due process”. O juiz entendeu diferente. Ao validar a competência da corte fluminense, o tribunal sinaliza confiança na governança da RJ nacional e na idoneidade do administrador judicial nomeado no Brasil.
Esse reconhecimento de comidade internacional não é automático. Ele exige prova de que o centro de interesses principais (COMI) da empresa está, de fato, no Brasil. A vitória da Ambipar sugere que a documentação contábil e a estrutura de gestão convenceram a corte de que o “cérebro” da companhia continua no Rio, não em Houston.
O que muda na negociação do plano de recuperação
Com o Chapter 11 sepultado, a Ambipar ganha tempo e previsibilidade. O plano de recuperação judicial — que prevê alongamento de dívidas, haircuts e eventuais conversões em equity — passa a ter validade erga omnes também no território americano, desde que homologado no Brasil.
Para o investidor que carrega debêntures ou créditos quirografários, a leitura é clara: a batalha de foro acabou. O foco migra inteiramente para o conteúdo econômico da proposta que será votada na assembleia geral de credores. Quais ativos serão alienados? Qual o deságio real? Qual a governança pós-RJ?
O calendário que todo credor deve monitorar
A decisão judicial é o gatilho, não a linha de chegada. Os próximos marcos ditam o risco/retorno:
- Homologação no RJ: Sem ela, o Chapter 15 perde o objeto e a proteção nos EUA cai.
- Apelações residuais: Credores dissidentes ainda podem recorrer da concessão do Chapter 15, embora a jurisprudência recente dificulte reversões.
- Fluxo de caixa operacional: A Emergency Response segue faturando; a proteção judicial evita que receitas sejam sequestradas para pagar dívidas antigas fora do plano.
O que observar daqui para frente
A transição para Chapter 15 resolve o “onde”, mas expõe o “quanto”. A recomposição do balanço depende agora da aprovação de classes de credores com interesses díspares — bancos garantidos, debenturistas, fornecedores e fisco. Acompanhe a convocação da assembleia geral: é ali que a blindagem jurídica se transforma (ou não) em recuperação financeira real. Quem entrou no papel apostando na quebra da jurisdição americana precisa recalcular a tese; o risco jurídico caiu, o risco de execução do plano subiu.