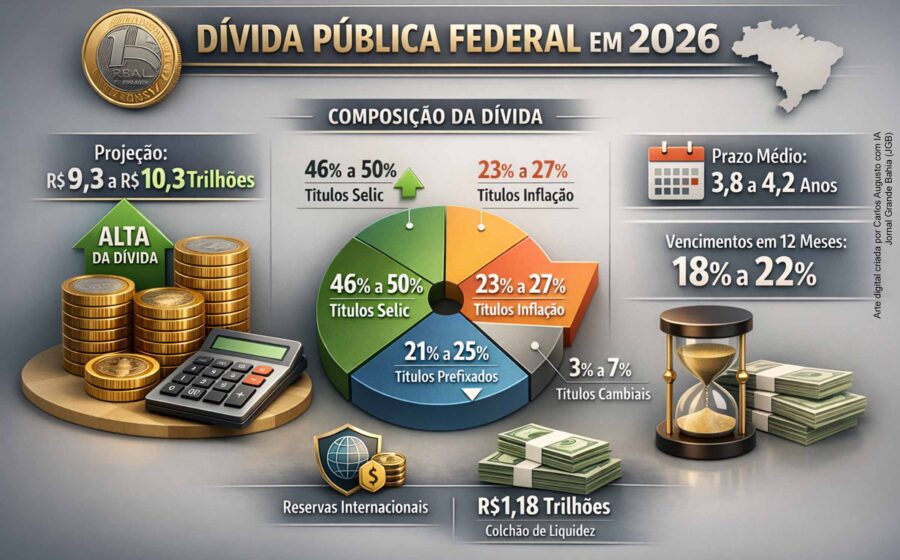
A Dívida Pública Federal (DPF) fechou agosto estável em R$ 9,293 trilhões, variação positiva de apenas 0,04% frente a julho. O Tesouro resgatou R$ 84,43 bilhões a mais do que emitiu, mas o estoque não recuou: a incorporação de juros de R$ 88,39 bilhões anulou o esforço de redução.
Esse mecanismo — onde os juros viram principal da dívida mês a mês — explica por que o endividamento resiste a cair mesmo com resgates líquidos robustos. A projeção oficial mantém o teto do ano entre R$ 9,7 trilhões e R$ 10,3 trilhões.
Onde a pressão aparece de verdade
A Dívida Pública Mobiliária Federal interna (DPMFi) recuou levemente, 0,05%, para R$ 8,944 trilhões. Já a externa (DPFe) saltou 2,41%, atingindo R$ 348,26 bilhões, puxada pela desvalorização cambial e pela marcação a mercado dos títulos.
A composição do estoque interno revela a aposta do Tesouro na liquidez imediata:
- 52,74% atrelados à Selic (recorde histórico, era 51,11% em julho);
- 23,22% indexados à inflação;
- 20,31% prefixados;
- 3,74% cambiais.
A faixa alvo do Plano Anual de Financiamento (PAF) para títulos flutuantes é de 49% a 53%. A revisão para cima feita no mês passado já antecipava esse movimento.
Prazo alonga, mas custo sobe
O prazo médio da dívida melhorou de 4,05 para 4,10 anos. A fatia com vencimento em até 12 meses caiu de 18,91% para 16,39%, aliviando a pressão de rolagem no curto prazo.
Por outro lado, o custo médio acumulado em 12 meses subiu de 12,45% para 12,59% ao ano. Em cenário de Selic elevada, alongar o prazo sem alongar a indexação prefixada ou indexada à inflação transfere o risco de taxa para o investidor — e ele cobra por isso.
Colchão de liquidez encolhe, mas ainda conforta
A reserva do Tesouro caiu 11,89% nominalmente, saindo de R$ 1,37 trilhão para R$ 1,208 trilhão em agosto. Apesar da redução, o montante cobre 7,18 meses de vencimentos, bem acima do piso de segurança usual.
Esse colchão é formado por caixa dedicado ao serviço da dívida e recursos de emissões ainda não gastos. A queda reflete o ritmo de resgates concentrado no período.
Estrangeiros aumentam a aposta
A participação de não residentes no estoque interno subiu de 9,82% para 9,91%, totalizando R$ 886,3 bilhões. O fluxo segue positivo mesmo com a volatilidade externa.
O ranking de detentores permanece liderado por instituições financeiras:
- Bancos: 31,22%;
- Previdência: 22,63%;
- Fundos de investimento: 22,52%;
- Seguradoras: 3,34%.
O que observar daqui para frente
A dinâmica de agosto resume o dilema fiscal atual: sem superávit primário estrutural, os juros incorporados tendem a superar qualquer resgate líquido. O Tesouro sinaliza que a redução da fatia Selic depende de uma reversão consistente nas contas primárias.
Para o investidor e o gestor de risco, três variáveis ditam o próximo trimestre: a trajetória da Selic nas reuniões do Copom, o comportamento do câmbio sobre a dívida externa e a capacidade do governo de entregar resultado primário positivo. Se o juro real permanecer elevado, a indexação flutuante continuará ditando o ritmo — e o custo — do endividamento federal.