Empresas brasileiras sofreram um revés estratégico na disputa que pode definir o tamanho da conta a pagar durante a transição da reforma tributária. O presidente do Tribunal de Justiça de São Paulo derrubou as liminares que permitiam excluir os novos tributos federais — CBS e IBS — da base de cálculo do ICMS a partir de 2027.
A decisão afeta diretamente o caixa de companhias de todos os portes. Em jogo, estão cerca de R$ 10 bilhões por ano apenas no estado paulista, responsável por quase 30% da arrecadação nacional do imposto estadual.
O que está em disputa na prática
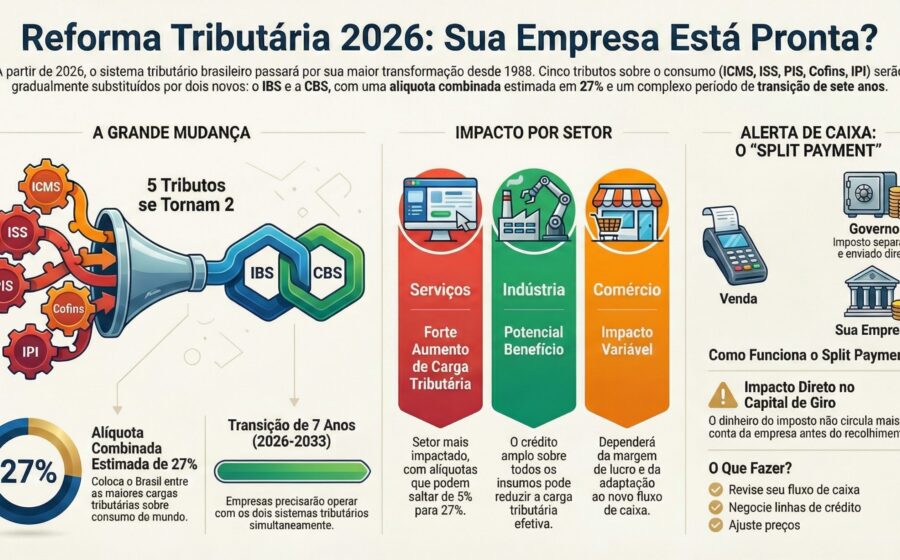
A reforma tributária cria a CBS (federal) e o IBS (estadual/municipal) para substituir PIS, Cofins, ICMS e ISS. Mas a convivência entre regimes antigos e novos, entre 2027 e 2032, gerou uma zona cinzenta: estados e municípios querem incluir os novos tributos na base do ICMS e do ISS atuais.
Na prática, isso significa tributar o tributo — o mesmo mecanismo que hoje faz PIS e Cofins incidir sobre o ICMS, onerando a cadeia produtiva.
Placar parcial: 70% favorável aos estados, mas sem analisar o mérito
Um levantamento da JUIT, legaltech especializada em dados judiciais, mapeou 64 decisões em São Paulo, Minas Gerais e Santa Catarina até outubro. O cenário:
- 70% das decisões deram razão aos entes federativos — mas apenas por falta de urgência, já que a cobrança só começa em 2027;
- 5 sentenças analisaram o mérito — e as empresas venceram 4.
Ou seja: nas poucas vezes em que juízes entraram no fundo da questão, a tese dos contribuintes prevaleceu. A suspensão das liminares pelo TJ-SP, contudo, muda o jogo operacional imediato.
O argumento da Fazenda paulista
A Procuradoria-Geral do Estado de São Paulo sustenta que a base do ICMS, definida na Lei Kandir, é o “valor da operação” — conceito que englobaria todos os encargos suportados pelo adquirente, inclusive CBS e IBS.
O órgão lembra ainda que o STJ já pacificou: PIS e Cofins compõem a base do ICMS. Para a PGE, a exclusão dependeria de lei específica, cujo projeto tramita no Congresso sem votação até agora.
Por que advogados e empresários discordam
Fabrício Parzanese dos Reis, sócio do Velloza Advogados, classifica a inclusão como “distorção sistêmica”. Para ele, CBS e IBS são tributos “por fora” — não interferem no preço, são apenas repassados ao fisco pelo contribuinte.
Deoclides Augusto Gomes Neto, CEO da JUIT, resume a visão do setor privado: “Imposto sobre imposto não se justifica. O cálculo por fora é o único que faz sentido econômico”.
As empresas tentam espelhar a vitória no STF que retirou o ICMS da base do PIS/Cofins. A PGE-SP rebate: aquele julgamento tratou de conceito constitucional de faturamento, não de composição do valor da operação para fins de ICMS.
Vencer na Justiça não garante o benefício financeiro
A advogada Susy Gomes Hoffmann, doutora em Direito Tributário, alerta: ganhar a ação é só o começo. Créditos tributários podem reduzir — ou anular — a economia aparente da exclusão.
Há ainda o risco operacional: se a empresa deixa de recolher o ICMS com base em liminar e esta cai depois, o débito volta com juros e multa — sem possibilidade de repassar o custo ao cliente, já que o preço não foi majorado.
O depósito judicial evita a mora, mas imobiliza caixa. E se a empresa paga normalmente e repassa no preço, precisará provar que suportou o ônus ou obter autorização expressa do cliente para recuperar o valor — burocracia que muitas vezes torna o ganho ilusório.
O que observar daqui para frente
A discussão migra agora para o mérito nas instâncias superiores. Dois marcos merecem atenção:
- Julgarmento de mérito no TJ-SP — pode consolidar ou reverter o entendimento atual;
- Projeto de lei no Congresso — se aprovado, pode encerrar a disputa por via legislativa.
Enquanto não há definição, o conselho unânime dos especialistas é simular cenários com dados reais da operação antes de judicializar. A conta do “imposto sobre imposto” na transição pode ser alta — mas o custo de uma estratégia mal calculada pode ser maior.