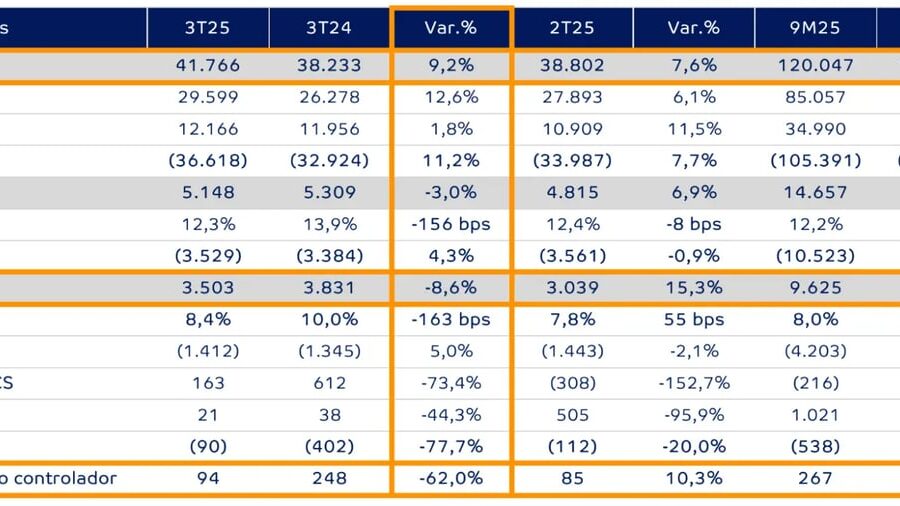
A MBRF encerrou o terceiro trimestre de 2026 com lucro líquido de R$ 210 milhões, um salto de 123,5% frente ao mesmo período do ano anterior. O número supera as expectativas, mas esconde uma dinâmica assimétrica: a operação nos Estados Unidos carregou o resultado nas costas enquanto o Brasil freou.
A receita líquida consolidada atingiu R$ 41,4 bilhões, com Ebitda ajustado de R$ 3,6 bilhões e margem de 8,6%. A pergunta que fica é: até quando a força americana compensa a fraqueza sul-americana?
O pilar americano: National Beef vive seu melhor momento em dois anos
A unidade National Beef, maior geradora de receita do grupo, entregou o trimestre mais forte desde 2024. O lucro antes de juros e impostos (Ebitda) ajustado subiu 4,6% em dólares, chegando a US$ 77 milhões, com receita de US$ 3,7 bilhões.
Dois vetores explicam a virada. Primeiro, a oferta de gado nos EUA melhorou com a liberação da importação de bois do México, aliviando a escassez que apertava as margens. Segundo, a demanda interna americana segue robusta.
- Volume: 485 mil toneladas (+1,9% a/a)
- Ebitda ajustado: US$ 77 milhões (+4,6% a/a)
- Margem: recuperação significativa após período de margens negativas
Para Tim Klein, CEO da National Beef, o equilíbrio entre oferta de matéria-prima e capacidade industrial sinaliza um 2027 estruturalmente mais favorável.
O freio sul-americano e a conta da China
Enquanto os EUA aceleravam, o volume total do grupo caiu 2,4%, para 2,05 milhões de toneladas. O vilão foi a operação de bovinos na América do Sul, penalizada pelo fim de uma cota tarifária vantajosa para exportação à China.
José Ignácio Scoseria Rey, vice-presidente de Finanças e RI, admitiu que o “driver” da queda foi o negócio sul-americano. Ainda assim, a redução de abates foi menor que a média do setor brasileiro. O Ebitda da unidade subiu 3%, para R$ 647 milhões, com margem de 10,5% — prova de que a gestão de mix protegeu a rentabilidade.
BRF e Halal: o recorde que ninguém comenta
A divisão de aves e suínos (BRF) brilhou no exterior. O volume exportado bateu recorde histórico: 593 mil toneladas, alta de 5,7%. Isso empurrou o Ebitda ajustado para R$ 2,6 bilhões.
O destaque ficou por conta da Sadia Halal, no Oriente Médio. A receita em dólares saltou 9,7%, para US$ 621 milhões, e o Ebitda disparou 30,6%, alcançando US$ 81 milhões. Mesmo com tensões geopolíticas, o mercado halal segue como motor de valor.
Boi gordo caro no Brasil: como a empresa se blinda
Questionado sobre os preços recordes da arroba no Brasil, o CEO Miguel Gularte listou três escudos: estrutura de confinamento próprio, grande escala industrial e foco em cortes de maior valor agregado (marcas próprias).
A estratégia de “carne com marca” vem diluindo a pressão do custo da matéria-prima. Gularte afirmou que a combinação desses fatores garante competitividade em 2027 “em qualquer cenário”.
Riscos geopolíticos: Newcastle, Filipinas e União Europeia
O foco de doença de Newcastle em Santa Catarina (outubro) foi minimizado. A regionalização dos embargos permite manter a maior parte dos mercados abertos, e a expectativa é de normalização mais rápida que no episódio de 2024.
Sobre a suspensão temporária de compras de suínos pelas Filipinas (menos de 1% do volume), Gularte classificou como “irrelevante”, citando a flexibilidade de redirecionar embarques graças a novas aberturas de mercado recentes.
O embargo da UE por políticas de antimicrobianos preocupa mais. A empresa exportou a preços competitivos até 3 de setembro. Uma reunião de autoridades europeias em novembro, baseada em missão técnica recente, pode liberar o frango brasileiro novamente.
O que observar daqui para frente
O trimestre prova que a MBRF consegue navegar ciclos opostos: EUA em expansão, Brasil em contração de volume, mas com margens resilientes. Para o investidor, três variáveis ditam os próximos passos:
- Ciclo do gado EUA: a continuidade da oferta mexicana define a margem da National Beef em 2027.
- Cota China: a renovação (ou não) da cota tarifária de 2026 ditará o ritmo dos embarques sul-americanos.
- Decisão UE em novembro: a reabertura para frango é catalisador de curto prazo para a divisão BRF.
A fusão Marfrig-BRF (2025) mostra sua primeira grande prova de fogo: diversificação geográfica funcionando como amortecedor de risco. O lucro dobrou, mas a qualidade do lucro — menos dependente de commodity pura, mais ancorada em marca e geografia — é o dado que merece ficar no radar.