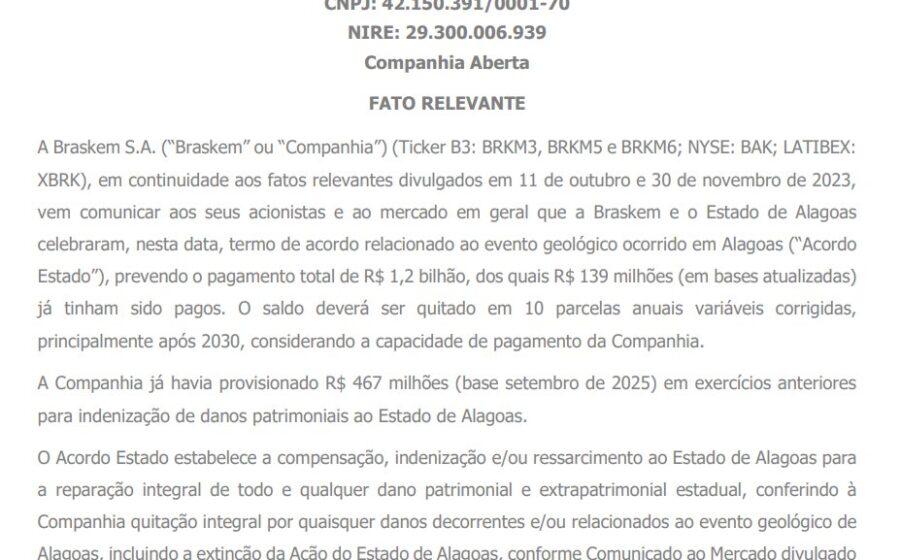
A Braskem (BRKM5) deixou de honrar juros e amortização de debêntures que venceram na segunda-feira (9), caloteando R$ 1,2 bilhão sob a justificativa de amparo judicial. A petroquímica alega que a suspensão de cobranças decretada na recuperação extrajudicial impede o desembolso. A dúvida que fica: até quando o fluxo de caixa fica travado?
O fato: calote com aval da Justiça
A emissora confirmou à B3 que os títulos fazem parte do processo protocolado em agosto do ano passado. Em 27 daquele mês, a Justiça autorizou o processamento e determinou a suspensão, por 120 dias, de execuções e medidas de cobrança sobre as dívidas incluídas no plano.
Na prática, a decisão judicial cria um “escudo” legal. A empresa não pagou porque, segundo sua leitura, não pode pagar sem ferir a isonomia entre credores ou a ordem do juízo. A companhia reafirma que busca uma solução consensual e ordenada, mas não deu nenhuma data para regularizar os pagamentos.
Impacto direto: o que muda para o detentor do papel
Para o investidor, a leitura é clara: o fluxo de caixa previsto para a data-base simplesmente não entrou. A incerteza agora migra do “se” para o “quando”. Sem previsão de normalização, a precificação de risco desses ativos tende a piorar no mercado secundário.
Os principais pontos de atenção imediata:
- Valor em disputa: R$ 1,2 bilhão em principal mais juros;
- Prazo de blindagem: 120 dias contados de 27 de agosto (expira no final de dezembro);
- Posição da empresa: “solução consensual”, sem cronograma definido.
Contexto: a engenharia da reestruturação
A recuperação extrajudicial não é um calote desorganizado; é um procedimento legal para equalizar passivos pesados sem paralisar a operação. A Braskem carrega uma dívida bruta elevada e usa o instrumento para alongar perfis e reduzir o custo de carregamento.
O movimento sinaliza que a companhia prioriza a preservação de caixa operacional em detrimento do serviço da dívida de curto prazo. É uma escolha estratégica: garantir a continuidade das fábricas e da geração de receita enquanto negocia termos mais alongados com os credores financeiros e de mercado.
O efeito nos demais credores e no rating
Agências de classificação de risco costumam tratar a inadimplência de instrumentos incluídos em recuperação como “default seletivo” ou “restrito”. Isso não significa necessariamente rebaixamento imediato do rating corporativo, mas acende um alerta vermelho para novas emissões.
Além disso, credores não incluídos no processo (fornecedores, bancos com garantias reais, detentores de outros bonds) observam o precedente. A forma como a Braskem conduzir a negociação nos próximos 60 dias ditará a confiança do mercado para rolar dívidas futuras.
Cenários para o fim do “escudo” judicial
O término dos 120 dias de suspensão, previsto para o fim de dezembro, é o divisor de águas. Três cenários plausíveis surgem no horizonte:
- Homologação do plano: Se a adesão de credores atingir o quórum legal, o plano vira lei para todos, e os pagamentos passam a seguir o novo cronograma aprovado.
- Prorrogação da suspensão: O juiz pode estender o prazo se as negociações avançarem, mas não houver fechamento.
- Falha na adesão: Sem quórum, a recuperação extrajudicial cai. Aí, as execuções voltam a correr livremente — cenário de maior risco operacional.
O que observar daqui para frente
O investidor deve monitorar dois gatilhos concretos nas próximas semanas: a publicação da lista de credores habilitados (que define quem vota no plano) e a convocação da assembleia geral de credores. É ali que a “solução consensual” citada no comunicado deixa de ser retórica e vira número: taxa de juros, carência e alongamento médio.
Enquanto a assembleia não acontece, o papel BRKM5 segue refém da assimetria de informação. Quem tem posição deve pesar o custo de oportunidade de carregar um ativo sem fluxo definido contra o potencial de alta caso o plano seja aprovado em condições favoráveis. A leitura fria do balanço de caixa daqui até dezembro será o melhor termômetro.